スノーピーク申告漏れの真相|追徴課税の背景とMBO後の現在
日本発の高級アウトドアブランドとして国内外で高い人気を誇るスノーピーク。空前のキャンプブームを牽引してきた同社ですが、税務当局からの大規模な指摘や経営体制の刷新など、近年は大きな転換点を迎えています。特に注目を集めたのが、国税局による税務調査とそれに伴う申告漏れの指摘でした。
「熱狂的なファンを持つトップブランドで何が起きていたのか」「なぜ追徴課税を受ける事態に至ったのか」――。ネット上では様々な憶測や批判が飛び交いました。本稿では、国税局から指摘された申告漏れの具体的な構図や金額の背景、海外子会社との取引実態、そしてその後のMBO(経営陣による買収)を通じた上場廃止に至る一連の経緯と現在の影響を、経済ジャーナリズムの視点から徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国税局の税務調査により、海外子会社との取引を巡る価格設定(移転価格税制関連)等で多額の申告漏れと過少申告加算税を含む追徴課税が発生。
- 要点2:悪質な所得隠し(脱税)ではなく、急拡大したグローバル展開における「親会社と海外子会社の利益配分」を巡る税務見解の相違が主因。
- 要点3:ブーム終焉による業績悪化や前社長の辞任劇が重なり、最終的に同社はベインキャピタルと組んだMBOにより上場廃止を選択、非公開下で抜本的な組織・税務ガバナンスの再構築を進めている。
【発覚の経緯】国税局が指摘した申告漏れの全貌と追徴課税の内訳
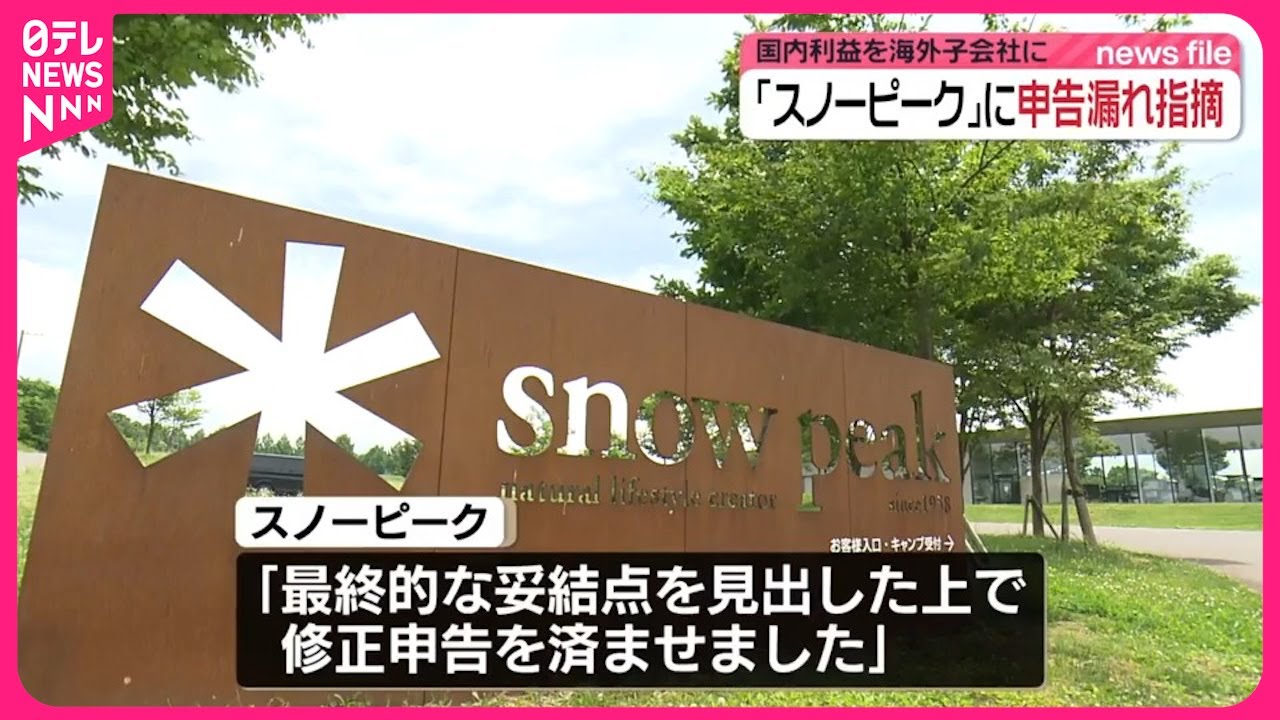
スノーピークに対して行われた国税局の税務調査は、同社が急激にグローバル展開を加速させていた時期の取引を対象としたものでした。調査の結果、海外関連会社との取引価格の妥当性や、グループ内における役務提供の対価などを中心に、所得の申告漏れが指摘される事態となりました。
国税当局から指摘された申告漏れの総額は数億円規模にのぼり、これに伴って過少申告加算税を含む追徴課税が課されました。同社は指摘を受け、過年度の決算修正や修正申告の手続きを進めるとともに、追徴税額を全額納付する対応をとっています。
上場企業における税務調査での申告漏れ指摘自体は珍しいことではありません。しかし、当時のスノーピークは「高収益・高成長を続けるプレミアムブランド」としての社会的知名度が絶頂に達していた時期であり、この一報は一般のキャンパーから市場関係者まで幅広い層に大きな衝撃を与えました。
申告漏れはなぜ起きたのか?海外子会社取引と移転価格の落とし穴
多くの読者が抱く「なぜトップブランドが申告漏れを起こしたのか」という疑問の核心は、国際税務(移転価格税制)の複雑さと急激な組織拡大のズレにあります。
スノーピークは日本国内市場の飽和を見据え、アメリカ、韓国、台湾、中国、欧州などへの海外進出を積極的に推し進めていました。その過程で、日本本社から海外子会社へ製品を卸す際の「社内取引価格」や、ブランド使用料(ロイヤリティ)、経営指導料といったグループ内費用の配分が発生します。
日本の税務当局(国税局)は、「日本本社が持つブランド価値や開発力を背景にした適正な利益が、海外子会社へ過大に移転していないか」を厳格に精査します。調査において、「海外子会社への卸売価格が低すぎる、あるいは日本本社が受け取るべき対価が十分に計上されていない」と判断された場合、その差額が日本国内での申告漏れとして認定される仕組みです。
つまり、意図的な裏金作りや売上除外といった「脱税(所得隠し)」ではなく、国ごとの利益配分に関する税務上の独立企業間価格の算定基準を巡る解釈の相違が、申告漏れに至った直接的な技術的背景でした。
【データ比較】スノーピークの事案概要と一般的な国際税務調査の相場
今回の税務指摘に関する構造的背景と、一般的なグローバル企業の税務リスクを比較整理したデータは以下の通りです。
| 項目 | スノーピークの事案詳細 | 一般的な基準・市場相場 | 専門家の見解・評価 |
|---|---|---|---|
| 主な指摘要因 | 海外子会社との取引価格・グループ内役務提供の対価算定 | 移転価格、ロイヤリティ、恒久的施設(PE)認定など | 急拡大する製造小売業(D2C含む)で頻発する論点 |
| 税務上の性質 | 過少申告(見解の相違に基づく修正申告) | 「過少申告」と「仮装隠蔽(重加算税)」に二分 | 悪質な所得隠しではなくガバナンス体制の未整備が露呈 |
| 加算税の種類 | 過少申告加算税(+延滞税) | 過少申告加算税(10〜15%)/重加算税(35〜40%) | 刑事告発等を伴う悪質事案ではないことが明確 |
| 会社側の対応 | 修正申告の実施、追徴税額の即時納付、管理体制の見直し | 異議申し立て・国税不服審判所への請求、または受諾 | ブランドイメージ毀損の長期化を避ける早期決着を選択 |

【実態検証】利用者の生の声と現場目線で見えたブランドの評判
税務問題が報じられた当時、SNS(XやInstagram)や専門掲示板では、ユーザーコミュニティから複雑な声が相次ぎました。
当時のファンの間では、「製品自体は非常に頑丈で永久保証のサポートも素晴らしいが、企業としての急拡大ぶりに組織が追いついていなかったのではないか」「ここ数年の大幅な値上げラッシュやアパレル偏重路線に違和感を持っていた矢先のニュースで失望した」といった手厳しい意見が目立ちました。
さらに、2022年9月に起きた当時の代表取締役社長(山井梨沙氏)の電撃的な辞任劇(私生活上の不祥事)の記憶が生々しいタイミングであったことも、ユーザーの不信感を強める要因となりました。「スノーピークは原点であるユーザーファーストのモノづくり集団から、拝金主義的な拡大路線へ変質してしまったのではないか」という懸念が現場のキャンパーたちに広がったのです。
一方で、熱心なコアユーザーからは「税務処理の解釈ミスであって、製品の品質やアフターサービスを裏切ったわけではない」「キャンプ場で道具を修理してくれるクラフトマンシップは今も信頼している」と冷静に受け止める声もあり、ユーザー層の間で評価が二極化する現象が見られました。
一般に知られていない盲点と誤解|脱税疑惑とMBO(上場廃止)の真実
ネット上には「スノーピークは脱税で上場廃止に追い込まれた」という極端な言説が散見されますが、これは明確な事実誤認です。ここで2つの決定的なポイントを整理しておく必要があります。
1. 「脱税(重加算税・告発)」と「申告漏れ」の決定的な違い
前述の通り、同社が課されたのは過少申告加算税であり、帳簿の改ざんや売上の隠蔽といった不正行為に対して科される「重加算税」や国税局査察部(マルサ)による刑事告発ではありません。クロスボーダー取引における移転価格の設定ミスや費用の按分ミスは、グローバル展開を行う成長企業において専門的な判断が分かれる論点です。
2. MBO(上場廃止)を決断した真の経営動機
スノーピークが2024年に米投資ファンドのベインキャピタルと組んで実施したMBOは、税務調査が直接の原因ではありません。最大の要因は、コロナ特需の急減速に伴う国内需要の反動減と、過剰在庫・業績不振でした。
上場企業として四半期ごとの短期的な利益成長を市場から求められるプレッシャーの中では、抜本的な事業構造改革(過剰在庫の適正化、不採算拠点の整理、海外子会社ガバナンスの根本的刷新)を断行することが極めて困難でした。そのため、非公開化によって創業家とファンドが主導権を握り、短期的な株価にとらわれず5〜10年スパンでブランドを再構築する道を選んだというのが真相です。

【プロの結論】急成長ブランドが直面した「組織の歪み」と今後の判断基準
スノーピークの一連の動向は、地方の中小企業から世界的プレミアムブランドへと急成長を遂げた日本企業が直面する典型的な「成長痛」とガバナンスの壁を浮き彫りにしています。
創業家主導の強いビジョンと卓越したブランディングによって売上を急伸させる一方で、財務・法務・国際税務といったバックオフィス機能の高度化が事業拡大のスピードに追いつかないという構造的リスクを抱えていました。社長交代劇や税務申告漏れは、まさにその組織的な歪みが表面化した事象と言えます。
スノーピーク製品を選び続けるべきか?ユーザーの判断基準
企業を巡る騒動を踏まえ、現在ユーザーが同社とどう向き合うべきかの基準は明確です。
- 選び続けて満足できる人:
- 国内製造を中心とした高い製品クオリティ、耐久性、永久保証の安心感を最優先するキャンパー
- 直営キャンプフィールドのホスピタリティや、コミュニティ(雪峰祭など)の体験価値に共感しているユーザー
- 慎重に検討・見直すべき人:
- コストパフォーマンスを最重視し、度重なる価格改定に納得がいかないユーザー
- 企業のクリーンなガバナンスやコンプライアンス姿勢そのものをブランド価値の最重要項目と捉える人
【スノーピーク 申告漏れ】に関するよくある質問(FAQ)
Q1:スノーピークの申告漏れは「脱税」として処罰されたのですか?
A1:いいえ、脱税(刑事罰や重加算税の対象となる仮装・隠蔽)ではありません。海外子会社との取引価格や費用の配分を巡る国税局との見解の相違に基づく「申告漏れ」であり、過少申告加算税を含む追徴税額を納付して法的に適正な修正処理を完了しています。
Q2:申告漏れやMBOによって、製品の「永久保証サービス」は終了してしまいますか?
A2:終了していません。スノーピークの代名詞であるアフターサービス体制や永久保証制度は、非公開化後もブランドの根幹を支える差別化要素として維持・継続されています。
Q3:なぜ上場廃止(MBO)を選んだのですか?
A3:コロナ後のキャンプブーム終焉に伴う業績悪化からの脱却と、抜本的な事業構造改革を行うためです。上場を維持したままでは難しい長期的な視点での在庫調整や海外戦略の再構築、組織ガバナンスの強化を推進するために、非公開化を選択しました。
まとめ:騒動を乗り越えたスノーピークの針路と今後の注目点
スノーピークの申告漏れ騒動は、グローバル化を急ぐ新興成長企業が避けて通れない国際税務とガバナンスの難しさを証明する出来事でした。度重なるブランドイメージの揺らぎとブームの反動減を経て、同社は上場廃止という大きな決断を下し、現在は非公開企業として静かに筋肉質な組織への再編を進めています。
キャンパーや市場が同社に求めているのは、過度な拡大路線ではなく、創業時からの愚直なまでの「モノづくりへの情熱」と「誠実なユーザー対応」への回帰です。海外子会社の管理体制を固め、組織のガバナンスを立て直した同社が、再び唯一無二のアウトドアライフバリューを提供し続けられるか――。その真価が問われるフェーズは続いています。 (出典: スノーピーク 申告漏れ(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
