中古住宅の住宅ローン金利は新築と違う?2026年相場と審査の罠
中古住宅や中古マンションの購入を検討する際、多くの人が直面するのが「中古物件は新築よりも住宅ローンの金利が高くなるのではないか」「審査基準が厳しいのではないか」という疑問です。日本銀行の政策金利見直し以降、金利環境が大きく転換した2026年現在、住宅ローン選びは毎月の返済額だけでなく、生涯の家計リスクを左右する極めて重大な分岐点となっています。
実際のところ、金融機関が提示する「適用金利」そのものは新築と中古で原則同一であるケースが多いものの、担保評価や建物の状態、諸費用の構造によって、最終的な総返済額や借入可能額に大きな差が生じるのが実情です。本稿では、メガバンクやネット銀行の最新金利相場から、築年数に伴う審査の落とし穴、2026年最新の住宅ローン控除要件まで、不動産・金融の現場取材をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:中古住宅の基準金利は新築と同水準だが、担保評価不足による優遇金利幅の縮小や借入期間の短縮という実質的な金利・返済負担増リスクが存在する。
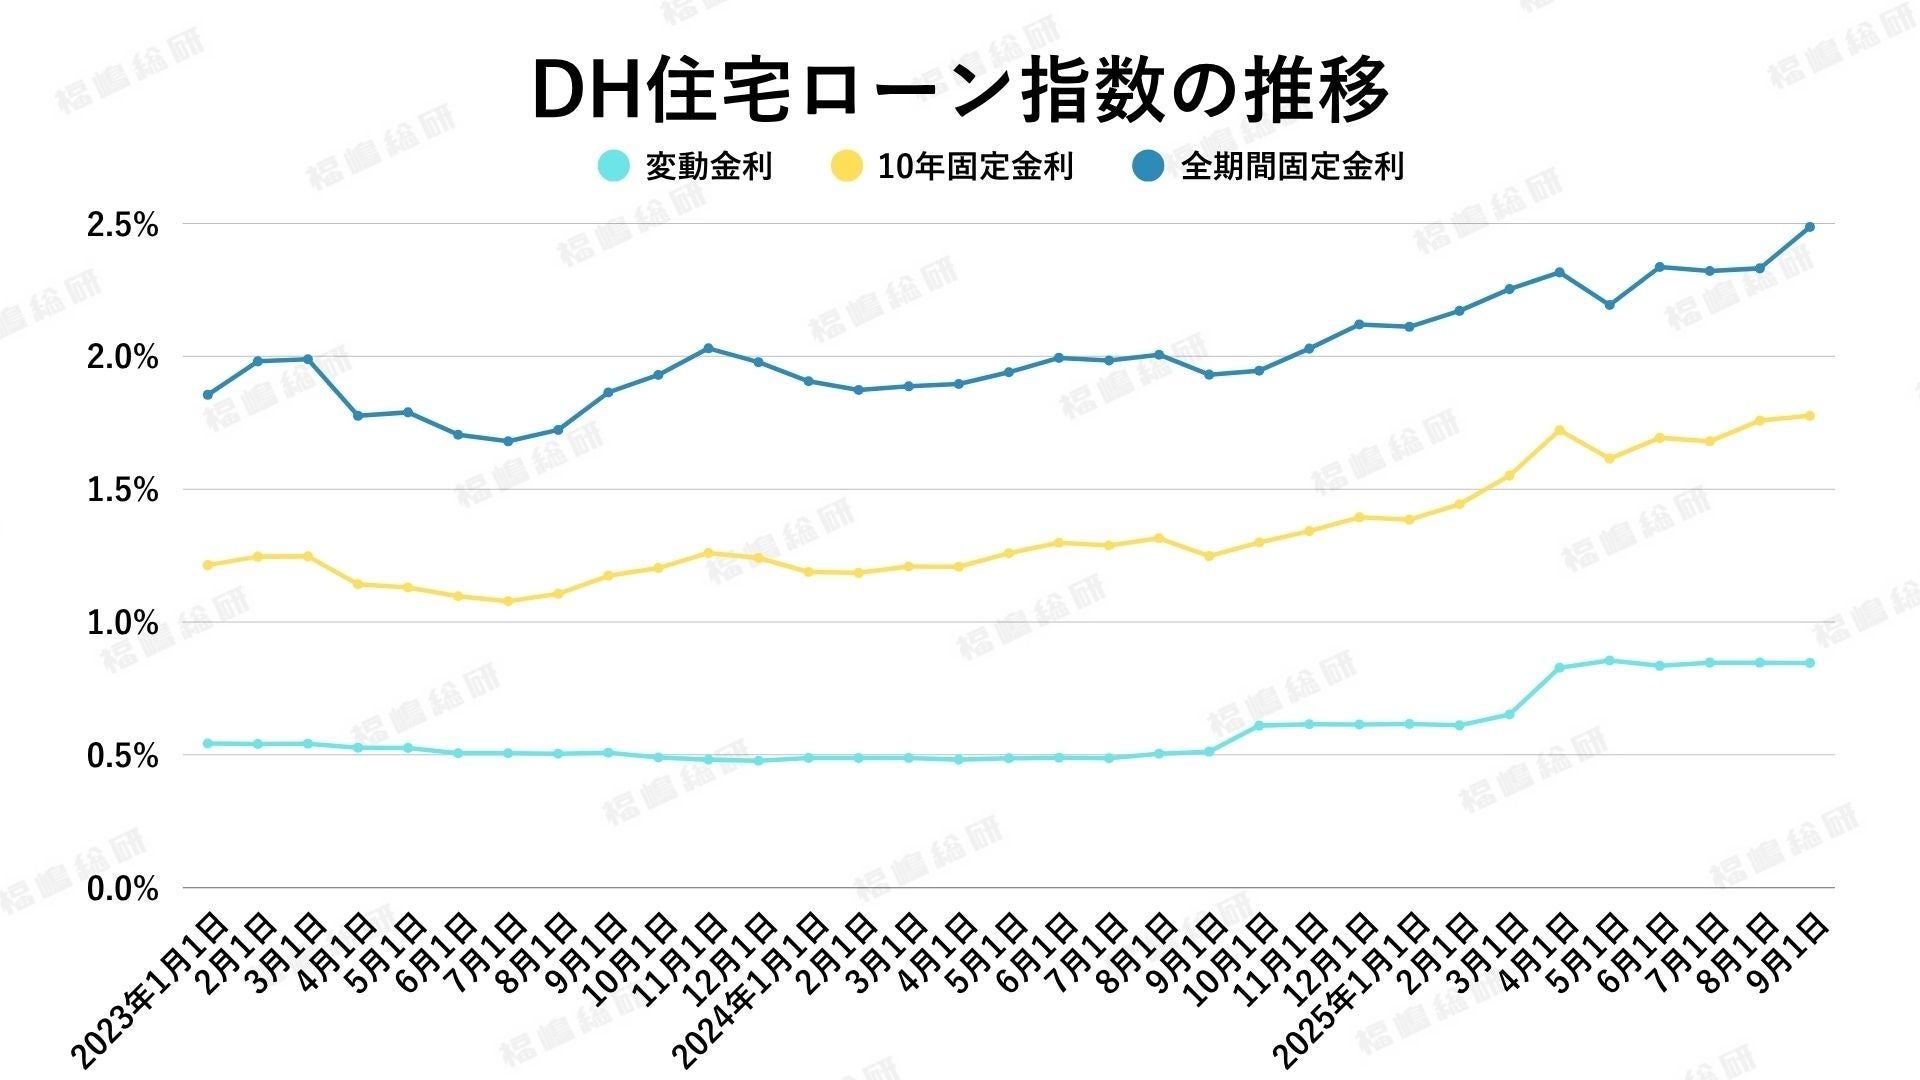
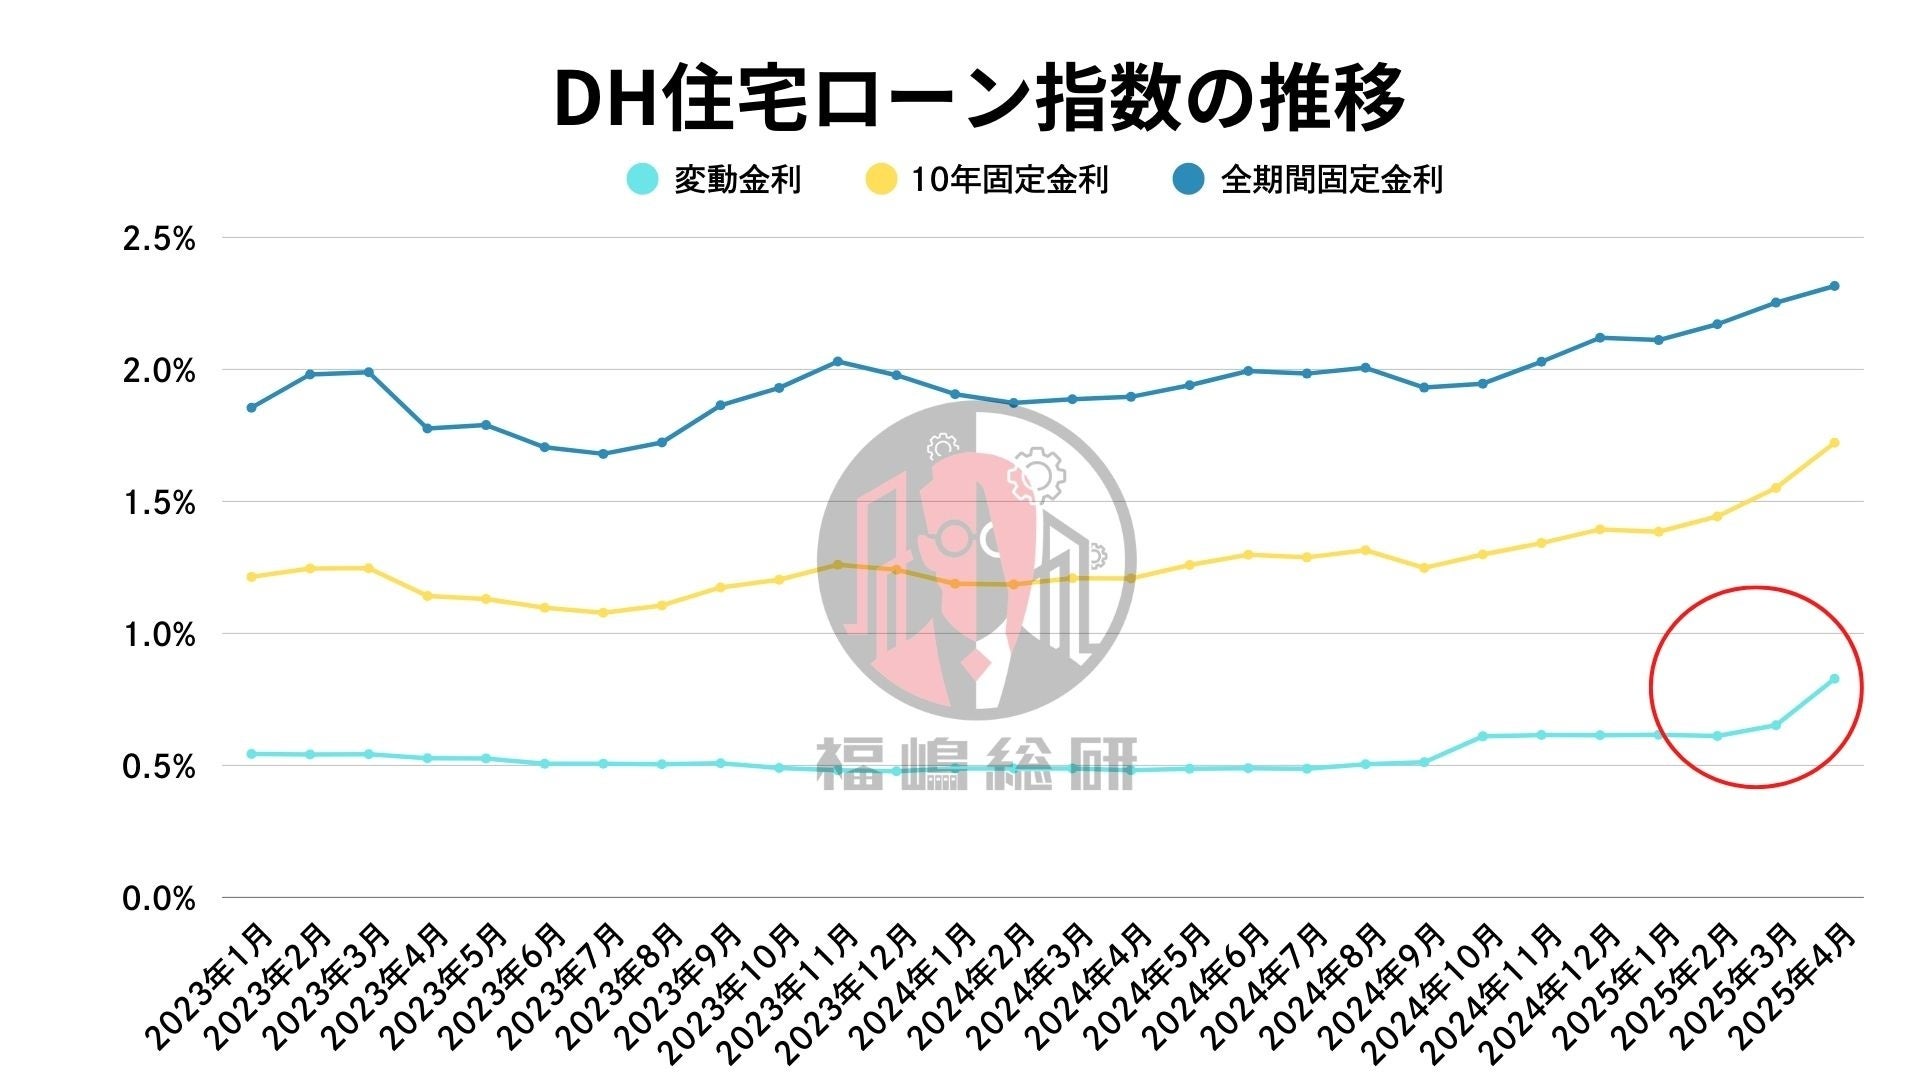
- 要点2:2026年の相場は変動金利が0.3%〜0.6%台、固定金利(フラット35等)が1.8%〜2.2%台で推移しており、ネット銀行とメガバンクの諸費用(事務手数料・保証料)を含めた実質金利比較が不可欠。
- 要点3:リフォーム一体型ローンの活用や2026年最新の住宅ローン控除(省エネ基準要件)の適合可否が、最終的な損得を数百万円単位で分ける。
【新築との違い】中古住宅の金利は本当に高いのか?仕組みと2026年最新相場
「中古物件を買うと金利で損をする」という言説がネット上で散見されますが、結論から言えば、金融機関が公表している店頭金利や最優遇金利の表面利率自体は、新築と中古で差別化されていないケースがほとんどです。都市銀行各行や主要ネット銀行の公式募集要項を見ても、物件の新旧によって基本金利テーブルを分けている銀行は極めて少数派です。
しかし、現場の不動産売買仲介担当者やFP(ファイナンシャルプランナー)の証言を突き合わせると、実際の借入現場では「新築よりも実質的な金利負担や月々の返済負担が重くなる現象」が頻発しています。その主な原因は以下の3点に集約されます。
- 担保評価の不足による優遇幅の圧縮:金融機関が物件価値を低く見積もった場合、最大の金利引き下げ(優遇金利)が適用されず、店頭金利に近い高めの金利が提示されることがある。
- 借入期間の制限:建物の法定耐用年数(木造22年、RC造47年など)や銀行独自の築年数規定により、35年フルローンが組めず、返済年数が短縮されて毎月返済額が跳ね上がる。
- リフォーム費用の金利上乗せ:物件価格とは別にリフォーム費用を別枠の「リフォームローン(無担保)」で借りると、金利が2%〜5%台まで跳ね上がる。
以下の比較表は、2026年現在における主要金融機関タイプ別の金利相場と中古物件取り扱い時の特徴をまとめたデータです。
| 金融機関タイプ | 2026年最新金利相場(変動/固定) | 中古住宅取り扱い時の特徴 | 編集部の見解・評価 |
|---|---|---|---|
| ネット専業銀行 (auじぶん、住信SBIなど) | 変動:0.29%〜0.48% 固定(35年):1.65%〜1.95% | 金利優遇幅は業界トップクラスだが、中古物件の担保評価や権利関係(借地権・再建築不可等)に対する審査が極めてシビア。 | 築浅マンションや新耐震基準適合戸建てには最適。審査基準に満たない場合は減額承認のリスクあり。 |
| メガバンク・大手信託 (三菱UFJ、三井住友、みずほ等) | 変動:0.38%〜0.55% 固定(35年):1.80%〜2.15% | リフォーム一体型ローンの取り扱いが柔軟。系列不動産会社経由の提携優遇金利が強力に機能する。 | 物件の個別事情に応じた柔軟な審査が期待でき、中古戸建て購入時の本命候補となる。 |
| 住宅金融支援機構 (フラット35) | 全期間固定:1.82%〜2.20% (子育てプラス等で最大年-1.0%引下) | 人の審査よりも「建物の技術基準(適合証明書)」を重視。築古物件でも基準をクリアすれば最長35年借入が可能。 | 自営業や転職直後の方、築年数の経過した戸建てで民間銀行の借入年数が削られた場合の強力な受け皿。 |
【2026年金利動向】変動と固定の選び方とリフォーム一体型ローンの活用法
日本銀行の金融政策の正常化が進む2026年の市場環境において、中古住宅の購入検討者が最も悩むのが「変動金利か、固定金利か」という金利タイプの選択です。
中古住宅 住宅ローン 変動金利 最新動向を分析すると、短期プライムレートの引き上げに伴い、各行の変動金利の基準金利は緩やかな上昇局面にあります。しかし、各行間の熾烈なシェア争いにより、優遇幅を拡大することで実質適用金利を0.3%〜0.5%台前半に抑え込む攻防が続いています。一方の中古マンション 住宅ローン金利 相場比較では、立地条件が良好で流動性の高い都市部の中古タワーマンション等において、ネット銀行が最大級の優遇金利を提示するケースが目立ちます。
変動金利の「5年ルール・125%ルール」と元金減少スピードの検証
変動金利を選択する場合、多くの民間銀行で適用されている「5年ルール(5年間は毎月の返済額を変えない)」および「125%ルール(見直し時の引き上げ上限を前回の1.25倍までとする)」の仕組みを正しく把握しておく必要があります。金利が急上昇した場合、毎月の支払額が変わらなくても内訳の中の利息支払い割合が増加し、元金がほとんど減らない「未払利息」が発生するリスクがあります。借入期間が短くなりやすい中古物件では、元金の減りが遅れると将来的な売却時の残債割れリスクに直結します。
フラット35の適合証明書取得と「フラット35リノベ」の金利引き下げ
全期間固定金利の代表格である「フラット35」を中古住宅で利用する場合、必須となるのが適合証明書の取得です。検査機関または適合証明技術者による物件検査を受け、住宅金融支援機構が定める耐震性や断熱性の技術基準を満たしていることを証明する必要があります。
さらに、中古住宅を購入して一定基準以上の省エネ改修や耐震改修を行う「フラット35リノベ」を活用すれば、当初5年間または10年間にわたり金利が年0.25%〜0.5%引き下げられます。2026年の拡充された子育て世帯向け金利引き下げ制度と組み合わせることで、固定金利でありながら1%台前半の超低金利を実現できる設計になっています。
中古住宅 リフォーム一体型ローン 金利の有利性と手続きのタイムライン
中古物件の購入と同時にリノベーションを行う場合、絶対に避けるべきなのが「住宅ローンとは別に、後から無担保リフォームローンを組むこと」です。リフォーム一体型ローンを利用すれば、物件購入代金と工事費用の両方に住宅ローンと同じ低金利(0.3%〜0.5%台)が適用され、借入期間も最長35年間(または耐用年数に応じた期間)に一本化できます。
ただし、リフォーム一体型ローンの審査には「売買契約の締結前に、リフォーム工事の見積書と図面を提出しなければならない」という厳格なタイムスケジュールが存在します。不動産売買のスピード勝負において、施工会社と金融機関の連携を迅速に進める体制づくりが不可欠です。
【審査の落とし穴】築年数と担保評価が融資額に及ぼす決定的な影響
中古住宅ローンの審査において、新築と決定的に異なるのが物件自体の担保評価(担保価値)の査定基準です。個人の年収や勤務先属性に何ら問題がなくても、物件側の理由で「融資減額(希望額より低い金額での承認)」や「審査落ち(否認)」を食らうケースが後を絶ちません。
中古住宅ローン 築年数 審査基準と理由を紐解くと、金融機関は万が一返済が滞った際に物件を差し押さえ・競売にかけて債権回収を図るため、建物の資産価値を厳格に計算しています。
中古戸建てと中古マンションの担保評価の違い
中古戸建て 住宅ローン 担保評価 詳細まとめとして、評価の構造的な違いを把握しておくことが重要です。
- 中古戸建ての場合:木造住宅は税法上の法定耐用年数が22年と定められており、多くの金融機関で築20年〜25年を経過した戸建ての「建物価値」はほぼゼロと評価されます。評価額のほとんどが「土地の更地評価額(公示地価や路線価ベース)」となるため、土地値が低いエリアの築古戸建てでは、物件価格満額の融資を受けることが極めて困難になります。
- 中古マンションの場合:鉄筋コンクリート(RC)造の法定耐用年数は47年と長く、建物全体の管理状態や立地の利便性が評価に直結します。ただし、総戸数が少なすぎる物件(20戸未満など)や、修繕積立金が大幅に不足している物件、自主管理の物件は金融機関のスコアリングで減点対象となります。
旧耐震基準(1981年5月以前)と建蔽率・容積率オーバーの壁
1981年(昭和56年)5月31日以前に建築確認を受けた「旧耐震基準」の建物は、ネット銀行をはじめとする多くの民間金融機関で融資対象外となっています。耐震補強工事を行い「耐震基準適合証明書」を取得していれば融資可能な銀行もありますが、選択肢は大幅に狭まります。
また、過去の増改築によって建蔽率(けんぺいりつ)や容積率がオーバーしている「違法建築・既存不適格物件」や、道路に2メートル以上接していない「再建築不可物件」は、担保価値が極めて低く評価されるため、一般的な住宅ローンの審査を通過することはほぼ不可能です。
ペアローン 中古マンション 借入可能額の注意点
共働き世帯の増加に伴い、夫婦それぞれが主債務者となって借入額を伸ばす「ペアローン」を利用して高額な中古マンションを購入するケースが増加しています。ペアローンを組むことで借入可能額を合算し、2人分の住宅ローン控除を受けられるメリットがある一方、中古物件特有のリスクが存在します。
築年数が経過したマンションは将来の修繕積立金の値上げや管理費の改定が新築以上に発生しやすく、金利上昇時の返済負担増と維持管理費のダブルパンチが家計を圧迫します。片方の退職や休職による収入減に対応できるよう、借入上限いっぱいのペアローン設計は極めて危険です。
【2026年最新制度】住宅ローン控除の要件改定と手数料・保証料の真実
中古住宅を購入する際、金利そのものと同じくらい総支払額に影響を与えるのが「住宅ローン減税」と「融資にかかる諸費用」です。2026年税制改正における中古住宅の取り扱いと、各行の手数料体系の変遷を整理します。
住宅ローン控除 中古住宅 2026年最新要件のポイント
住宅ローン控除 中古住宅 2026年最新要件において、押さえておくべき最大のポイントは「省エネ性能基準への適合が実質的に標準化されたこと」です。
- 新耐震基準の適合:1982年(昭和57年)1月1日以降に建築された住宅(登記簿上の建築日付)であれば、耐震基準を満たしているものとみなされます。
- 省エネ基準適合住宅の借入限度額:「長期優良住宅・低炭素住宅」「ZEH水準省エネ住宅」「省エネ基準適合住宅」のいずれかに該当することの証明書(建設住宅性能評価書など)を取得することで、控除期間10年間、借入限度額に応じた所得税・住民税の還付を受けることができます。
- その他の一般住宅:省エネ基準を満たさない「その他の住宅」については、借入限度額が大幅に縮小または適用対象外となるため、購入前の性能評価確認が必須です。
住宅ローン 手数料 保証料 比較経緯とネット銀行の罠
住宅ローンの初期費用には、主に「融資事務手数料型」と「保証料型」の2つのパターンが存在します。この比較経緯を知らないと、金利が低く見えてもトータルコストで大損するリスクがあります。
ネット銀行の多くが採用している「融資事務手数料型」は、借入額の2.2%(税込)が一律で差し引かれます(例:4,000万円の借入で88万円の手数料)。この手数料は、将来的に繰り上げ返済や他の銀行への借り換えを行っても一切返還されません。
一方、メガバンクなどで選択可能な「保証料型(外枠方式・内枠方式)」は、繰り上げ返済を行った際に未経過分の保証料が戻ってくる(返戻保証料)仕組みがあります。中古住宅ローン 金利シミュレーション 評判の高い計算ツールを活用し、表面金利だけでなく「事務手数料+保証料+団体信用生命保険料」を合算した実質年率での比較が不可欠です。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNS、知恵袋には、中古住宅ローンを実際に契約したユーザーの生々しい体験談が日々投稿されています。現場の仲介営業マンへの取材と合わせて検証すると、机上の計算では見えない現実が浮かび上がってきます。
ケース1:ネット銀行の魅力的な低金利に飛びつき、本審査落ち寸前で焦った30代夫婦の手記
大手SNSや知恵袋で頻繁に語られるのが「事前審査(仮審査)はネット銀行で即日パスしたが、本審査で物件の担保評価不足を理由に減額承認され、契約解除期日ギリギリでメガバンクに駆け込んだ」という体験談です。
都内の築32年中古マンションを購入したAさん(34歳・会社員)は、当時の体験を次のように振り返っています。
「ネット銀行の0.3%台前半という変動金利に惹かれ、事前審査も満額で通っていたため油断していました。しかし本審査で『マンション全体の修繕履歴および共用部分の図面が不足している』『専有面積の壁芯と内法の乖離』を理由に、希望額から800万円の減額回答。売買契約の融資特約期日まで残り5日という段階で、地元の不動産屋が提携している都市銀行に駆け込み、何とか0.4%台後半で本承認を取り付けました。金利差の0.1%よりも、中古物件に対する銀行の審査スピードと実査対応の柔軟性がどれほど重要かを痛感しました。」
ケース2:旧耐震リノベ物件でフラット35の適合証明書取得に難航した事例
デザイン性に惹かれて築古戸建てを購入し、フルリノベーションを計画したBさん(40代・自営業)のケースでは、適合証明技術者の検査費用や補強工事の追加負担が想定外の出費となりました。
「フラット35の技術基準に適合させるため、床下の防蟻処理や小屋裏の点検口設置、耐震診断の再計算が必要となり、検査・証明書発行費用だけで約15万円、追加の是正工事に約40万円がかかりました。しかし、これによって耐震基準適合証明が手に入り、フラット35の金利引き下げと住宅ローン控除の両方をフルに活用できたため、結果的にはトータルで大きなプラスになりました。」
一般に知られていない盲点とネットの誤解
中古住宅ローンを巡っては、業界関係者以外にはあまり知られていない「構造的な盲点」が複数存在します。ネット上の断片的な情報を鵜呑みにすると、思わぬ落とし穴にはまる危険性があります。
誤解1:「新築用の金利ランキングをそのまま中古に当てはめて選べば良い」
価格比較サイト等の住宅ローンランキング上位にあるネット銀行は、新築マンションや大手ハウスメーカー施工の新築戸建てを前提としたスコアリングモデルを構築しています。個別性の高い中古戸建てや、地方都市の中古マンションの場合、審査日数が新築の2〜3倍(3週間〜1ヶ月以上)かかることが珍しくありません。人気の中古物件は買い付けのスピード勝負となるため、審査に時間がかかりすぎる銀行を選んでいると、他の現金買いやメガバンク事前審査通過済みのライバルに物件を横取りされるリスクがあります。
誤解2:「団信(団体信用生命保険)の条件は新築も中古も変わらない」
金利に上乗せして加入する「がん団信50%・100%」や「3大疾病保障」などの団信スペック自体は変わりません。しかし、中古住宅購入者は新築購入者に比べて平均年齢が高い傾向(30代後半〜40代以上)にあります。年齢が上がるほど健康診断の告知事項に引っかかる確率が高まり、金利上乗せなしの一般団信に通らず、金利が0.3%前後上乗せされる「ワイド団信」や「フラット35(団信不加入選択可)」を選ばざるを得なくなるケースが増加します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融・不動産の構造的視点および家計心理の観点から、中古住宅ローンを組むにあたっての明確な判断基準を提示します。
- ネット銀行の変動金利がおすすめな人:
- 購入対象が「新耐震基準以降」「総戸数50戸以上」「大手分譲」の都市部中古マンション。
- 物件価格の2割以上の自己資金(頭金+諸費用)を用意でき、減額承認にも耐えられる家計余力がある。
- 物件契約から引き渡しまで2ヶ月以上の十分な期間が確保されている。
- メガバンク・地方銀行の提携ローンがおすすめな人:
- リフォーム工事代金を物件価格と一緒に借入(リフォーム一体型)したい。
- 中古戸建ての購入で、土地・建物の現地査定やスピーディな審査承認が必要。
- 不動産仲介会社との連携を密にし、契約解除期日までの手続きを確実に完了させたい。
- フラット35(固定金利)を検討すべき人:
- 個人事業主・フリーランス・転職後1年未満など、民間銀行の属性審査で不利になりやすい。
- 築30年超の木造戸建てなど、民間銀行では借入期間を短縮(例:20年返済など)されてしまう物件を購入する。
- 今後の金利上昇リスクを完全に排除し、生涯の住居費を確定させて心理的安心感を得たい。
【住宅 ローン 中古 金利】に関するよくある質問(FAQ)
Q1:中古物件の住宅ローン金利は、新築物件よりも審査で不利になりますか?
A1:個人の年収や返済負担率に関する審査基準は同一ですが、物件の担保評価審査において中古物件は厳しく見られます。特に築年数が経過した木造戸建てや、借地権付き物件、旧耐震基準のマンションでは、担保価値が低いと判断され、希望額からの減額承認や借入期間の短縮を提示されるケースがあります。
Q2:中古住宅購入とリフォーム費用をまとめて低金利で借りるにはどうすれば良いですか?
A2:各金融機関が提供する「リフォーム一体型住宅ローン」を利用します。通常の住宅ローンと同一の低金利(変動0.3%〜0.5%台等)で最長35年の借入が可能です。ただし、売買契約前の段階でリフォーム会社から詳細な工事見積書と図面を取り寄せて銀行に提出する必要があるため、物件探しとリフォーム業者選定を並行して進める必要があります。
Q3:2026年に中古住宅を購入する場合、住宅ローン控除を受けるための条件は何ですか?
A3:主な要件は、①自ら居住すること、②床面積が50㎡以上(所得要件により40㎡以上)であること、③1982年以降に建築された新耐震基準適合住宅であること、④一定の省エネ基準(省エネ基準適合、ZEH水準、長期優良住宅等)を満たしていることです。省エネ性能を証明する書類がない場合、借入限度額が大幅に減額されるため、契約前に仲介会社へ証明書発行の可否を確認してください。
Q4:ネット銀行と対面型メガバンク、中古物件ならどちらがおすすめですか?
A4:新耐震基準を満たした築浅マンションで、スケジュールに余裕がある場合は金利の低い「ネット銀行」が有利です。一方、築年数が経過した戸建て、リフォーム一体型ローンの利用、売買契約までの期間が短い場合は、現地調査や個別事情に柔軟に対応できる「メガバンクや信託銀行」をおすすめします。
まとめ:2026年の金利ある世界で中古住宅を賢く手に入れるために
中古住宅の住宅ローン金利は、表面上の数値だけを見れば新築と何ら変わりません。しかし、その深層には「築年数による借入年数の制限」「担保評価による優遇金利の圧縮」「リフォーム資金の調達方法」「省エネ基準適合による税制優遇の差」といった、中古特有の複雑な変数が絡み合っています。
金利上昇が現実のものとなった2026年においては、単に「ネットで見かけた最安金利」を追い求めるのではなく、購入する物件のコンディション(耐震性・省エネ性・修繕積立状況)と自分自身の家計リスクを冷静に見極める視点が欠かせません。表面金利、融資諸費用、税制控除、将来のリセールバリューを統合した「生涯総住居費」のシミュレーションを行い、納得のいく資金計画を構築してください。 (出典: 住宅 ローン 中古 金利(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
