下方修正の意味とは?株価急落の理由と悪材料出尽くしの上昇を徹底解説
上場企業の決算シーズンを迎えると、経済ニュースや適時開示情報で頻繁に目にするのが「下方修正」という言葉です。一般的には業績悪化を知らせるネガティブなシグナルと受け止められ、発表直後に保有株が急落して頭を抱えた経験を持つ投資家も少なくありません。しかし相場の現場では、下方修正が発表されたにもかかわらず、翌朝の取引で株価がストップ高をつけるといった一見不可解な逆転現象もしばしば発生します。
企業はなぜ業績予想を引き下げざるを得ないのか、市場はどのような基準でその発表を評価しているのか。本稿では、東京証券取引所が定める適時開示ルールから株価変動の深層心理、さらには2026年最新の企業動向を踏まえた実践的な投資判断の基準まで、金融ジャーナリズムの現場目線で分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:下方修正とは、企業が期初に掲げた売上高や利益などの通期業績予想を下方に見直すことであり、東証ルールでは売上高10%以上、利益30%以上の乖離が生じる見込みとなった際に適時開示が義務付けられている。
- 要点2:基本は売り材料となる一方、市場が事前に警戒していた水準よりも傷が浅かった場合や、不安要素の全容が明らかになったことで「悪材料出尽くし」と判断され、株価が急反発するケースがある。
- 要点3:投資判断の要は「営業利益の構造的悪化(本業不振)」か「一時的なコスト増や一過性の特損」かの見極めであり、感情的な即売りや安易なナンピン買いを避ける規律が不可欠である。
下方修正の意味とは?業績予想の引き下げと上方修正との決定的な違い
株式市場における下方修正とは、上場企業が事前に公表していた「今期の業績予想数値(売上高、営業利益、経常利益、当期純利益など)」を、期中において従来の見通しよりも低い数値へと引き下げる修正発表を指します。
日本の上場企業は通常、新会計年度のスタート時(本決算発表時)に「今年度はこれくらいの売上と利益を達成する計画である」という通期業績予想を開示します。しかし、経済情勢の変化や原材料価格の変動、需要の減退などにより計画達成が困難になった場合、経営陣は速やかに予想を引き下げて投資家に知らせなければなりません。これが下方修正の基本的な仕組みです。
これと対極に位置するのが上方修正です。上方修正は当初の見通しを上回る好業績が見込める際に数値を引き上げる発表であり、一般的には株価上昇の強力な起爆剤となります。
東京証券取引所の「適時開示規則」では、投資家保護の観点から業績修正の開示基準を明確に定めています。直近の公表予想値と比較して、以下のいずれかの基準に該当する差異が生じる見込みとなった場合、企業は速やかな公表を義務付けられています。
- 売上高:従来予想比で10%以上の増減変動が見込まれる場合
- 営業利益・経常利益・当期純利益:従来予想比で30%以上の増減変動、または黒字・赤字の転換が見込まれる場合
この基準を満たさない軽微なズレであれば義務とはなりませんが、市場の信頼を重視する企業は、基準未満であっても自主的に修正開示を行うケースが一般的です。
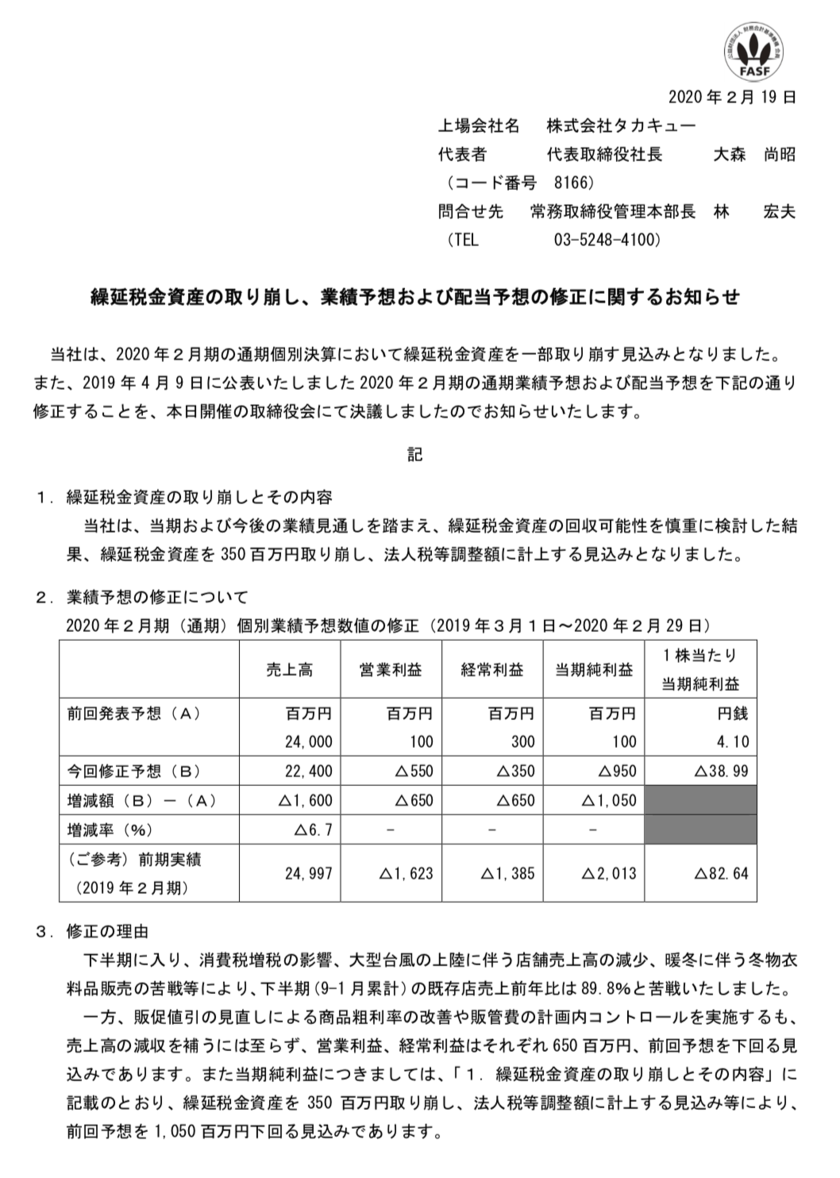
【なぜ起きる?】企業が業績予想を下方修正する主な経緯と背景
企業が業績予想の引き下げに追い込まれる背景には、個別の社内要因だけでなく、国内外を取り巻くマクロ経済の構造変化が複雑に絡み合っています。近年の動向を分析すると、下方修正を引き起こす要因は大きく「外部環境の激変」と「内部管理の乖離」の2系統に整理できます。
まず外部要因として挙げられるのが、為替相場の急激な変動と原材料・エネルギー価格の高騰です。例えば、1ドル=150円を前提に年間計画を策定していた輸出企業が、急激な円高局面に晒されれば、為替差損によって円建ての売上高と営業利益は一気に目減りします。また、サプライチェーンの地政学的分断による調達コストの膨張や、深刻な人手不足に伴う人件費の上昇を製品価格へ十分に転嫁できない場合、利益率は急速に悪化します。
一方、内部要因として見逃せないのが、期初における経営陣の楽観的バイアスです。新年度入り直後は中期経営計画の達成意欲や株主へのアピールから、高めの目標数値を掲げがちです。しかし、新規事業の立ち上げ遅延や大型AI投資に伴う減価償却費の先行負担、主力製品の需要見誤りなどが四半期決算ごとに浮き彫りとなり、第2四半期(中間期)や第3四半期の決算発表と同時に現実的な水準へと引き下げを迫られます。
発表後の株価影響を徹底比較|データで見る「売られる修正」と「買われる修正」
市場が下方修正にどう反応するかは、単に「利益が減った」という事実だけでなく、修正の質(どの利益項目が減ったか)や市場コンセンサス(アナリストの事前予想平均)との対比によって大きく分かれます。
| 修正パターン | 修正内容と典型的な要因 | 市場・株価への一般的影響 | 専門家の見解・危険度評価 |
|---|---|---|---|
| 本業不振型の下方修正 | 売上高の低迷に伴い、営業利益が30%以上減少 | 急激な売り浴びせ。翌日ストップ安や下落トレンド入りの高リスク | 【危険度:特大】本業の競争力低下。回復に年単位の時間を要することが多い |
| 一過性特損型の下方修正 | 営業利益は維持も、減損損失等で純利益のみ大幅減額 | 発表直後は下落するが、数日以内に下げ止まり反発しやすい | 【危険度:小〜中】膿の出し切り(大掃除)。翌期の大幅増益要因になり得る |
| 悪材料出尽くし型の下方修正 | すでに株価が大幅調整済みの銘柄が予想通りの下方修正を発表 | 寄り底(寄り付きが最安値)となり、大幅な陽線を形成して急上昇 | 【反発妙味:大】不透明感の払拭と空売り勢の買い戻し(ショートカバー)が主因 |
| 期末駆け込みの下方修正 | 第4四半期の直前や本決算直前に突如発表される修正 | 経営不信から機関投資家の継続的な資金引き揚げが発生 | 【危険度:大】情報開示の遅れはガバナンス欠如とみなされ信認が失墜する |
【実態検証】利用者の生の声と現場目線|「なぜ下方修正で株価が上がるのか?」
個人投資家が集うSNSや投資掲示板では、決算期を迎えるたびに「下方修正が出たのになぜ株価が爆上げしているのか」「好決算で売られ、下方修正で買われる意味がわからない」といった戸惑いの声が数多く投稿されます。
この不可解な値動きの根底にあるのが、株式市場特有の「織り込み済み(ディスカウント)」と「悪材料出尽くし」という心理メカニズムです。
株式市場は常に「半年から1年先の未来」を先取りして動いています。ある企業の月次売上データが悪化していたり、業界全体の不振が報じられていたりする場合、機関投資家やプロのトレーダーは「近いうちに必ず下方修正が出る」と予測し、正式発表の数週間前から株を売り先行させます。その結果、株価は発表前にすでに20%〜30%も下落している状態が生まれます。
そして実際に企業から下方修正が開示された瞬間、投資家たちの心理は「いつ出るかわからない恐怖」から「確定した事実」へと変化します。市場で囁かれていた最悪のシナリオ(例:営業利益50%減)に対し、実際の発表が「30%減」にとどまった場合、それは市場にとって実質的なポジティブサプライズへと化けるのです。さらに、下落を見越して空売りを仕掛けていたヘッジファンドが一斉に利益確定の買い戻しに走ることで、踏み上げ相場を伴う強烈な株価急騰が発生します。
一般に知られていない盲点とネットの誤解|「利益の種類」で見分ける致命傷
ネット上の簡易的な解説記事では「下方修正=すべて危険」と一括りにされがちですが、これは投資判断における重大な盲点です。修正された数値の「利益の階層」を精査しなければ、真のリスクは見えてきません。
財務諸表における利益にはいくつかの段階がありますが、特に注視すべきは「営業利益」と「当期純利益」の差異です。
最も警戒すべきは、営業利益の大幅な下方修正です。営業利益は企業が本業のビジネスで稼ぎ出した力を示します。ここが大きく崩れているということは、主力商品の価格競争力が失われているか、顧客離れが起きている証拠です。この場合、経営構造を抜本的に改革しない限り業績の反反発は難しく、株価の長期低迷を招く決定打となります。
一方で、営業利益は計画通り進捗しているものの、過去の買収に伴う「のれんの減損」や不採算工場の売却損、投資有価証券評価損などの特別損失の計上によって純利益のみが下方修正される場合があります。これは会計上の損失を一気に処理する「ビッグバス(膿の出し切り)」であり、翌期以降は減価償却費や固定費の負担が軽くなるため、中長期の投資家にとってはむしろ財務健全化の好機と受け止められるケースが多々あります。

【プロの結論】行動経済学から読み解く投資判断基準と教訓
投資家が決算発表で大きな損失を被る主因は、企業の業績悪化そのものよりも、人間の脳に備わった心理的弱点にあります。行動経済学における「プロスペクト理論」が示す通り、人間は利益を得る喜びよりも損失を被る苦痛を約2倍強く感じるため、保有株の下方修正を突きつけられた際、「いつか元の買値に戻るはずだ」と現実を否認し、損切りを先送りにして塩漬け株を作ってしまいます。
下方修正という局面に直面した際、市場の荒波を乗り越えるための明確な行動判断基準を提示します。
下方修正局面で冷静に対処できる人の条件
- 事前のシナリオ構築ができている人:決算前にコンセンサス予想と株価の位置(高値圏か底値圏か)を把握し、発表後の許容下落ラインをあらかじめ決めている。
- 修正理由の構造を分解できる人:IR資料を読み込み、為替影響や一過性の特損など「外部・一時的要因」による下落を冷静に拾える。
- 明確な損切り規律を守れる人:本業の競争力低下(営業利益悪化)を確認した瞬間に、私情を挟まず機械的に撤退できる。
下方修正で大損を重ねてしまう人の特徴(注意すべき行動)
- 決算跨ぎをギャンブル感覚で行う人:事前の株価上昇要因や業績進捗率を調べず、サプライズ期待だけでポジションを過大に膨らませている。
- 「安いから」と短絡的にナンピン買いする人:本業不振による構造的下落の最中に買い増しを行い、傷口を致命的なレベルまで拡大させる。
- 適時開示のテキストを読まない人:見出しの「減益」という単語だけでパニック売りし、直後の悪材料出尽くしによる急反発を取り逃がす。
【下方修正の意味】に関するよくある質問(FAQ)
Q1:企業はなぜ決算発表当日に突然下方修正を出すのですか?
A1:適時開示ルールでは「乖離が判明した時点で速やかに」と定められていますが、実際には四半期ごとの厳密な決算締め作業を行わないと正確な修正数値を確定できないためです。そのため、四半期決算や本決算の発表当日の午後(15時の取引終了後など)に決算短信と同時に開示されるケースが多く見られます。
Q2:通期業績予想の下方修正が出たら、保有株は翌朝の寄付きですぐ売るべきですか?
A2:一概に即売りが正解とは言えません。すでに発表前から株価が大きく売られていた場合は「悪材料出尽くし」で寄り底反発する可能性があります。まずは「営業利益の悪化度合い」と「チャート上の株価位置」を確認し、本業の失速が明らかで高値圏にあった場合のみ、迅速な撤退を検討するのが合理的です。
Q3:何度も下方修正を繰り返す企業にはどのような特徴がありますか?
A3:期初に実現不可能な過大計画を立てる傾向(経営陣のガバナンス不全)や、需要変動が激しい市況産業に多く見られます。市場からの信用を失った企業は「下方修正癖がある」と見なされ、いくら期初予想が高くても株価が評価されにくくなるディスカウント状態に陥ります。
まとめ:2026年の相場を生き抜くための業績見通しの読み解き方
下方修正という事象の本質は、単なる「企業の失敗」ではなく、経営の実態と市場の期待値とのズレを清算するリセットボタンです。
市場のボラティリティが高まる局面において、数字の表面的な増減だけに一喜一憂していては相場に翻弄されてしまいます。発表された修正が「本業の衰退を示す危険信号」なのか、それとも「不透明感を払拭した絶好のエントリーチャンス」なのか。適時開示の奥にある企業の事業構造と市場心理を冷静に読み解くリテラシーこそが、投資成果を大きく分ける鍵となります。 (出典: 下方 修正 意味(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
