収支管理アプリ徹底比較!ずぼらでも続く選び方と2026年の真相
キャッシュレス決済の普及と度重なる物価上昇に直面する2026年現在、個人の可処分所得と資産を可視化する収支管理アプリは、もはや生活防衛に不可欠なインフラとなりました。しかし、意気込んで導入したものの「レシート入力が追いつかず放置した」「通知が煩わしくなってアンインストールした」と、わずか数週間で挫折してしまう利用者は後を絶ちません。
かつて主流だった手書き家計簿の挫折率は約7割に達していましたが、AIによる自動仕分けや金融機関連携が進化した現在でも、アプリの選定基準を誤れば同じ失敗を繰り返します。本稿では、主要サービスの徹底比較と利用者のリアルな検証データをもとに、途中で投げ出さずに資産形成を加速させるための核心に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:挫折の最大原因は「手動入力の認知負荷」であり、ずぼらな人ほど銀行・カードの自動連携型を選ぶのが鉄則。
- 要点2:口座連携は閲覧専用APIを用いるため不正送金リスクは極めて低いが、無料版の連携上限数やデータ保持期間には注意が必要。
- 要点3:単身・夫婦共有・個人事業主の確定申告など、目的に合致した機能設計のアプリを選定することが継続と収支改善の分水嶺となる。
【2026年最新】なぜ挫折するのか?ずぼらでも無理なく続く決定的な理由
収支管理を始めた人の多くが1〜3ヶ月以内に記録を止めてしまう背景には、人間の意志の弱さではなく、設計と行動心理のミスマッチがあります。行動経済学が示す通り、人間は「行動を起こすまでの認知的摩擦(フリクション)」が大きい作業を自然と避ける性質を持っています。手動で日付、金額、品目を入力する行為は、1回あたり数十秒であっても日常のストレスとして蓄積し、結果として記録の空白を生み出します。
ずぼらでも続く家計簿アプリ理由の根本は、この入力摩擦を極限までゼロに近づける「完全自動化」にあります。日々の買い物でクレジットカード、デビットカード、コード決済、電子マネーを利用し、それらをアプリに事前連携させておけば、利用履歴と金額がバックグラウンドで自動集約されます。ユーザーがやるべき作業は「記録する」ことではなく、週末や月末に「自動生成されたグラフを眺める」ことだけに削減されるため、継続率は飛躍的に高まります。
一方で、現金決済がメインのユーザーにとっては、レシート撮影による自動入力家計簿機能の認識精度が生命線です。光学文字認識(OCR)エンジンの性能向上により、品目ごとの自動カテゴリ分類まで瞬時に完了するサービスを選ぶことで、レシートを財布に溜め込む悪循環を根本から断ち切ることが可能です。
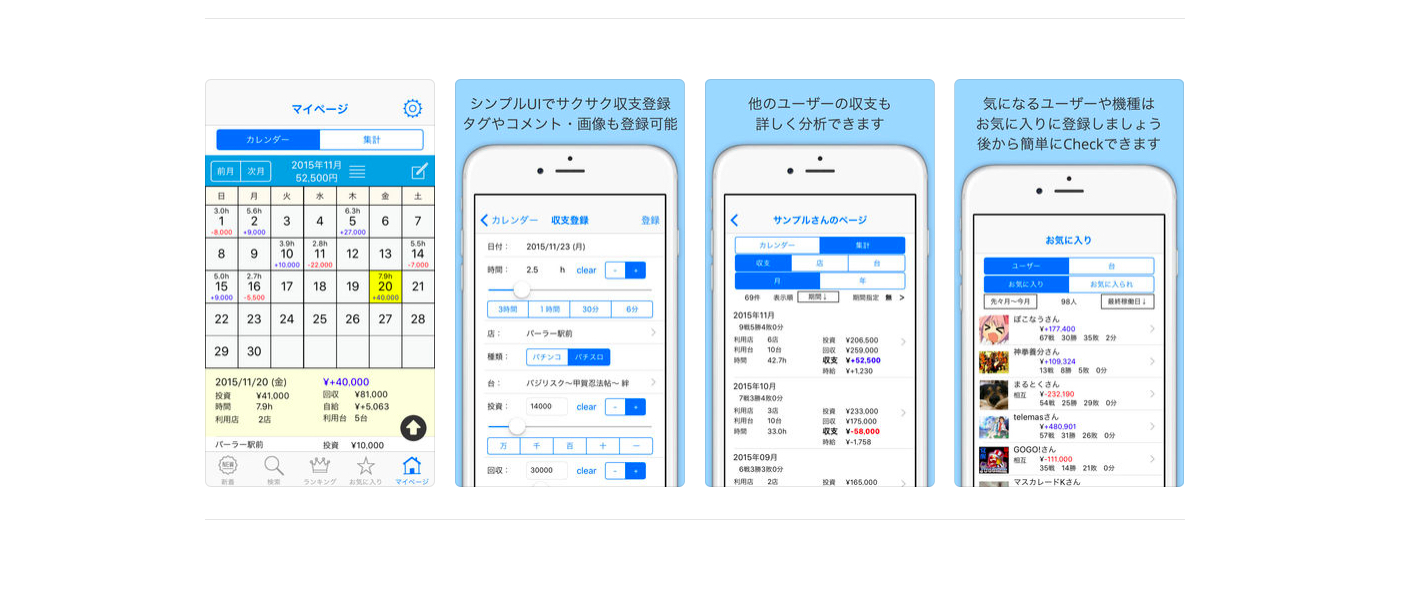
【徹底比較】主要収支管理アプリの特徴とスペック一覧データ
国内で支持を集める代表的なアプリについて、機能性、連携上限、コスト構造を多角的に検証した比較データを以下にまとめました。
| 項目・サービス名 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| マネーフォワード ME | 無料版:連携上限4件 / 閲覧1年 有料版:月額500円〜(無制限連携) | 月額480〜600円程度 | 資産管理アプリ2026年最新比較において網羅性No.1。投資や総資産の可視化に最適。 |
| Zaim(ザイム) | 無料版:連携数無制限 / 閲覧制限なし 有料版:月額480円(即時更新・詳細分析) | 無料枠での連携無制限は希少 | 日常の節約志向やレシート撮影重視派に強力。給付金や定額減税の追跡機能も強み。 |
| Moneytree | 無料版:連携上限50件 / 広告なし 有料版:月額360円〜(経費精算特化) | 無料版でも広告非表示は異例 | 画面のノイズが極めて少なく、UIの美しさとシンプルさを最優先する層から高評価。 |
| おカネレコ | 基本無料(手入力専用) クラウド連携版:月額480円 | 口座連携不要の完全手動モデル | 収支管理アプリ シンプル 初心者向けとして抜群。金融機関との連携を避けたい人に適格。 |
| OsidOri(オシドリ) | 無料版:個人+共有口座連携 ペアプラン:月額880円(2人分) | カップル・夫婦専用特化型 | 夫婦で共有できる収支管理アプリの代表格。個人用と共有用を厳格に画面分割可能。 |
マネーフォワード MEとZaimの評判を検証|使い方と無料・有料の違い
国内2大巨頭として市場を牽引する両者ですが、その設計思想とターゲット層には明確な差異が存在します。実際の利用データとマネーフォワード ME 評判、そしてZaim 使い方 比較から見えた実情を検証します。
マネーフォワード MEは、銀行や証券、確定拠出年金(iDeCo)、暗号資産までを含む「総合資産管理ツール」としての完成度が群を抜いています。株式や投資信託の評価損益が自動更新されるため、資産形成期にあるビジネスパーソンから絶大な支持を得ています。ただし、無料版の金融機関連携数が4件に制限されており、メインバンク、サブバンク、クレジットカード2枚を連携した時点で上限に達します。そのため、複数カードや証券口座を束ねたい場合は有料プレミアムプラン(年額5,300円〜)への移行が実質的な前提条件となります。
対するZaimは、生活に根ざした「家計支出の最適化」に強みを持っています。特筆すべきは無料版でも金融機関の連携可能数に制限がない点です。日々のスーパーの買い物レシートをカメラで読み取り、食材ごとの支出傾向を把握したり、医療費控除の対象額を自動抽出したりする機能はZaimならではの強みです。収支管理アプリ 無料 有料 違いを見極める際、投資資産全体の推移を追いたいならマネーフォワード ME、日々の生活費の無駄を無料で徹底的に洗い出したいならZaimという棲み分けが鮮明になっています。
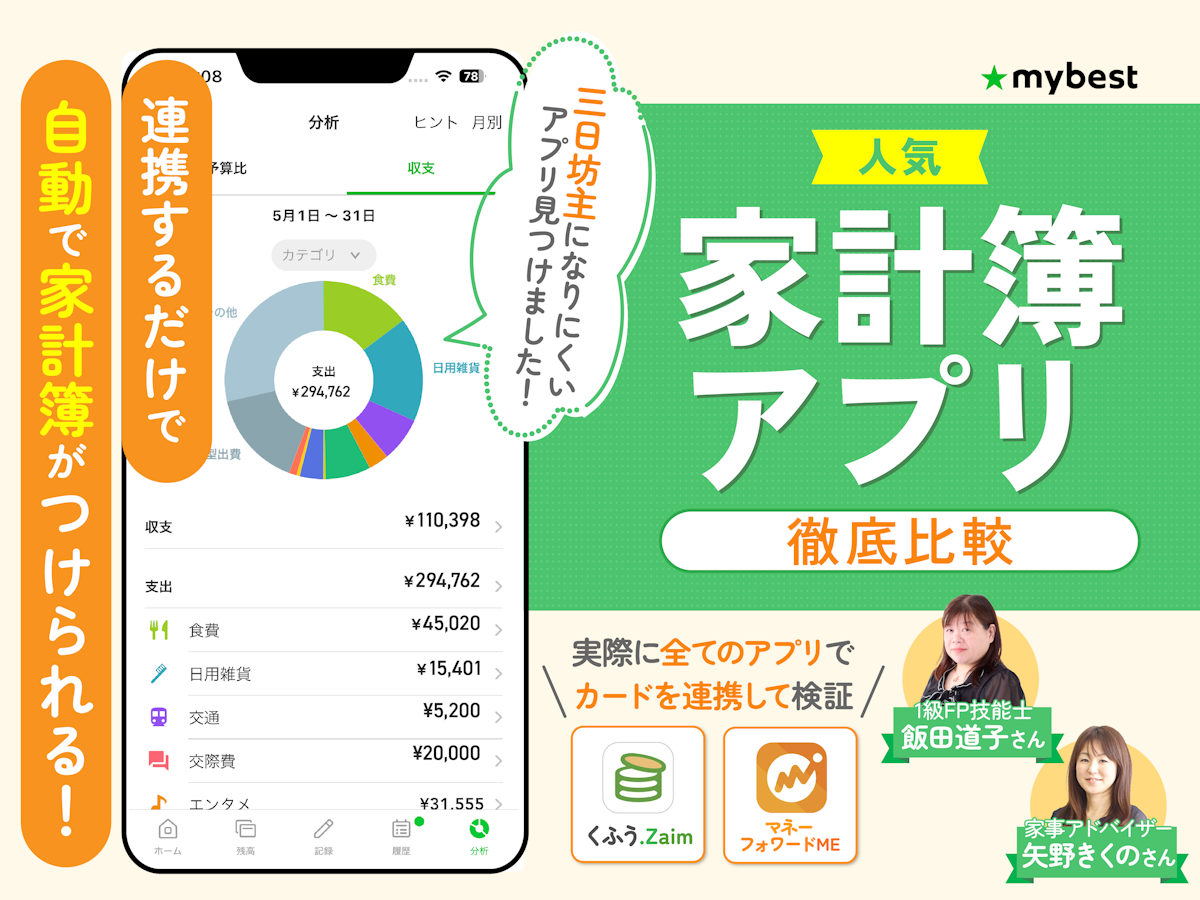
【安全性とリスクの真相】クレジットカード・口座連携の危険性とセキュリティ実態
アプリ導入を躊躇する最大の要因として挙げられるのが、「口座情報を登録して不正出金されないか」「カード情報が漏洩しないか」という不安です。ネット上ではクレジットカード 自動連携 危険性を煽る言説も散見されますが、技術的な安全構造を正しく理解する必要があります。
現在主要な家計簿サービスが採用しているのは、金融庁の規制に準拠した電子決済等代行業者としての「参照系API連携」です。これは金融機関から利用明細や残高の「閲覧権限」のみをアプリ側に付与する仕組みであり、振込や送金を実行するために必要な暗証番号(第2暗証番号やワンタイムパスワード)をアプリ側に預けることはありません。したがって、万が一アプリ側のサーバーに不正アクセスが生じたとしても、預金が第三者へ勝手に送金される事態は構造上発生し得ません。
家計簿アプリ 口座連携 安全性を担保する上で真に警戒すべきは、システム側の脆弱性よりも「ユーザー側の管理不備」です。生体認証(Face ID / 指紋認証)の未設定、他サービスと同じパスワードの使い回し、公共フリーWi-Fi環境下での不用意なアクセスといった人為的過失こそが最大のリスクとなります。二要素認証を確実に有効化し、端末自体の画面ロックを厳重にしておくことが実効的な防衛策です。
【目的別】夫婦共有から個人事業主の確定申告まで最適なアプリの選び方
収支管理アプリは、誰がどのような目的で利用するかによって最適な解が完全に分かれます。ライフスタイルに応じた選び方を整理します。
1. 夫婦・パートナー間の共同家計管理
共働き世帯の増加に伴い、夫婦で共有できる収支管理アプリの需要が急増しています。ここで重要なのは「心理的バウンダリー(境界線)」の確保です。すべての支出を強制的に筒抜けにすると、個人の自由裁量が奪われストレスの原因になります。OsidOriのように「共有用の生活費口座」と「個人のプライベート口座」をアプリ内で明確に分離し、共有したい支出だけをワンタップで相手の画面に反映できるツールが、健全な夫婦関係の維持と家計防衛を両立させます。
2. 個人事業主・フリーランスの経費管理
個人事業主 収支管理アプリ 確定申告の観点では、事業用口座と個人口座の混在をいかに防ぐかが焦点となります。マネーフォワード MEやマネーフォワード クラウド確定申告、あるいはfreee会計と連携可能なツールを選定することで、日々の仕訳を自動化し、確定申告(青色申告特別控除65万円)の準備にかかる作業時間を年換算で数十時間単位で削減できます。
3. 入力作業を最小限にしたい初心者
「連携設定自体が面倒」「まずは1ヶ月の使途不明金だけを把握したい」という層には、収支管理アプリ シンプル 初心者向けのおカネレコやシンプル家計簿が適しています。あえて口座連携を行わず、電卓感覚で使った金額を3秒で打ち込むだけの運用は、デジタルツールに不慣れな層にとって最も確実な第一歩となります。
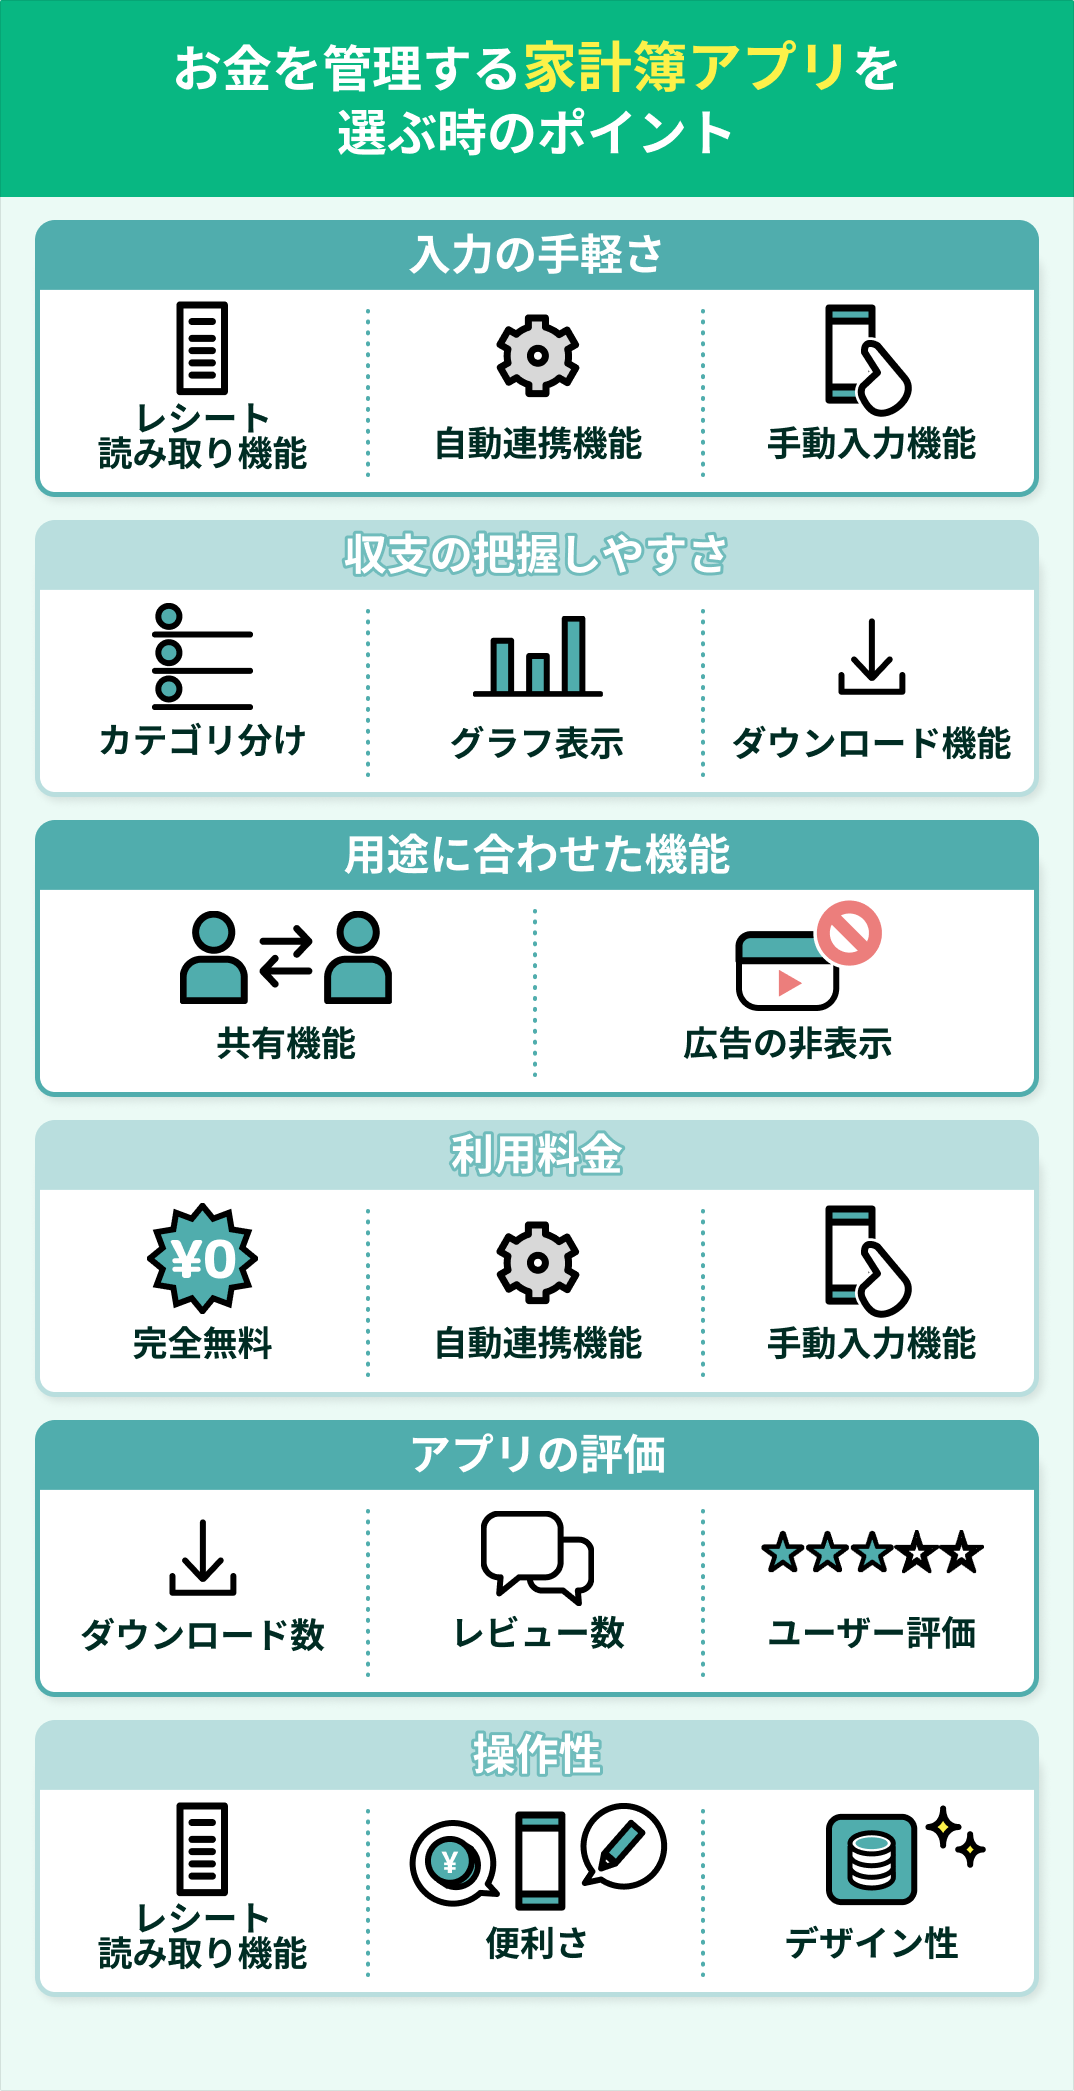
【実態検証】利用者の生の声から浮き彫りになった落とし穴とプロの結論
大手クチコミサイトやSNS上の実際の投稿を検証すると、カタログスペックだけでは見えてこないリアルな運用上の課題が浮き彫りになります。
「クレジットカードの明細反映に2〜3日のタイムラグがあり、週末に使った金額が月曜日にまとめて計上されて予算オーバーに気づけなかった」「ポイント還元の二重計上で支出が狂った」という声は非常に多く見られます。これはカード会社のデータ確定タイミングに依存する仕様であり、リアルタイム性を求めるなら、即座に残高が引き落とされるデビットカードやスマホ決済との連携を中心にする工夫が求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
客観的な検証結果に基づく、失敗しない利用者の切り分けは以下の通りです。
▼自動連携型アプリを今すぐ導入すべき人
・キャッシュレス決済の比率が8割を超えている人
・手書き家計簿で過去に複数回挫折した経験がある人
・新NISAや確定拠出年金など、複数口座の総資産推移を一元管理したい人
▼手動入力またはシンプル型に留めるべき人
・日々の支払いの大部分が現金決済である人
・金融機関のIDやパスワードを外部サービスに連携させる心理的抵抗が極めて強い人
・細かな品目単位での完全一致にこだわりすぎて、数百円の誤差で強いストレスを感じてしまう完璧主義の人
【収支 管理 アプリ】に関するよくある質問(FAQ)
Q1:収支管理アプリ おすすめ 無料で使えるもので十分ですか?
A1:連携する口座数が4件以内、または現金・レシート中心の管理であれば、Zaimやマネーフォワード MEの無料版、あるいはMoneytreeで十分な成果を得られます。ただし、複数の証券口座やクレジットカードを保有し、過去数年分の長期推移を比較・分析したい場合は有料プレミアム版への課金が費用対効果に見合います。
Q2:口座連携を設定したままスマホを紛失した場合、どうすればいいですか?
A2:アプリ側には送金機能がないため即座に預金を引き出される危険性はありませんが、プライバシー保護のため、PC等の別端末から各家計簿サービスのウェブ版にログインし、パスワードの変更および連携解除の手続きを行ってください。あらかじめスマホ本体に生体認証ロックをかけておくことが最善の予防策です。
Q3:レシート撮影の読み取り精度は実用に耐えますか?
A3:2026年現在のAI OCR技術は極めて高く、折り目や極端な傾きがない限り、合計金額だけでなく店舗名・品目名・消費税率まで高い精度で自動識別されます。ただし感熱紙の印字が薄れている場合や手書きの領収書は誤読が生じる可能性があるため、撮影直後のプレビュー画面での確認を推奨します。
まとめ:2026年の資産形成を加速させる最適なパートナー選び
収支管理アプリの本質は、日々の支出を完璧に記録することそのものではなく、「自らの消費行動の偏りを可視化し、無意識の浪費を削減すること」にあります。どれほど高機能なアプリであっても、利用者の生活習慣と乖離していれば形骸化を免れません。
ずぼらな性格を自覚する人ほど、自らの意志の力に頼る手入力を捨て、参照系APIによる自動連携を主軸に据えるべきです。まずは自身の決済手段と管理目的に合致した1本を選び、無料枠の範囲から「眺めるだけの家計改善」を始めてみてください。 (出典: 収支 管理 アプリ(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
