学資保険返戻率ランキング2026!元本割れ回避と新NISA比較の決定版
大学進学費用が高騰を続ける中、子どもの教育資金準備において「どの学資保険を選べば最も効率的にお金を増やせるのか」という悩みは多くの親世代が直面する切実なテーマです。低金利環境からの転換期にある2026年現在、各保険会社の商品改定や返戻率の変動が進み、従来の常識だけでは最適な選択が難しくなっています。
ネット上には「学資保険はインフレに弱く、いらない」「新NISA一本で十分」といった極端な言説も飛び交っています。しかし、保険会社が破綻しない限り元本が確定し、契約者に万一のことがあった際の「保険料払込免除特約」を備えた学資保険には、投資商品にはない堅牢な強みがあります。本稿では、主要保険会社の最新データを独自に徹底精査し、確実に教育資金を最大化するための返戻率ランキングと失敗しない選び方の核心を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の返戻率トップクラスは明治安田生命とソニー生命であり、受取総額を最大化するには「受取時期の据置」や「短期払い」の設計が不可欠。
- 要点2:元本割れを引き起こす最大の要因は「途中解約」と「過度な医療特約の付加」であり、貯蓄重視なら特約を排除したシンプルプランが鉄則。
- 要点3:新NISAとの二者択一ではなく、「確実性の学資保険」と「成長性の投資信託」を組み合わせるハイブリッド型の資金形成が最も安全。
【2026年最新】学資保険の返戻率ランキング|人気商品の実質リターン徹底比較
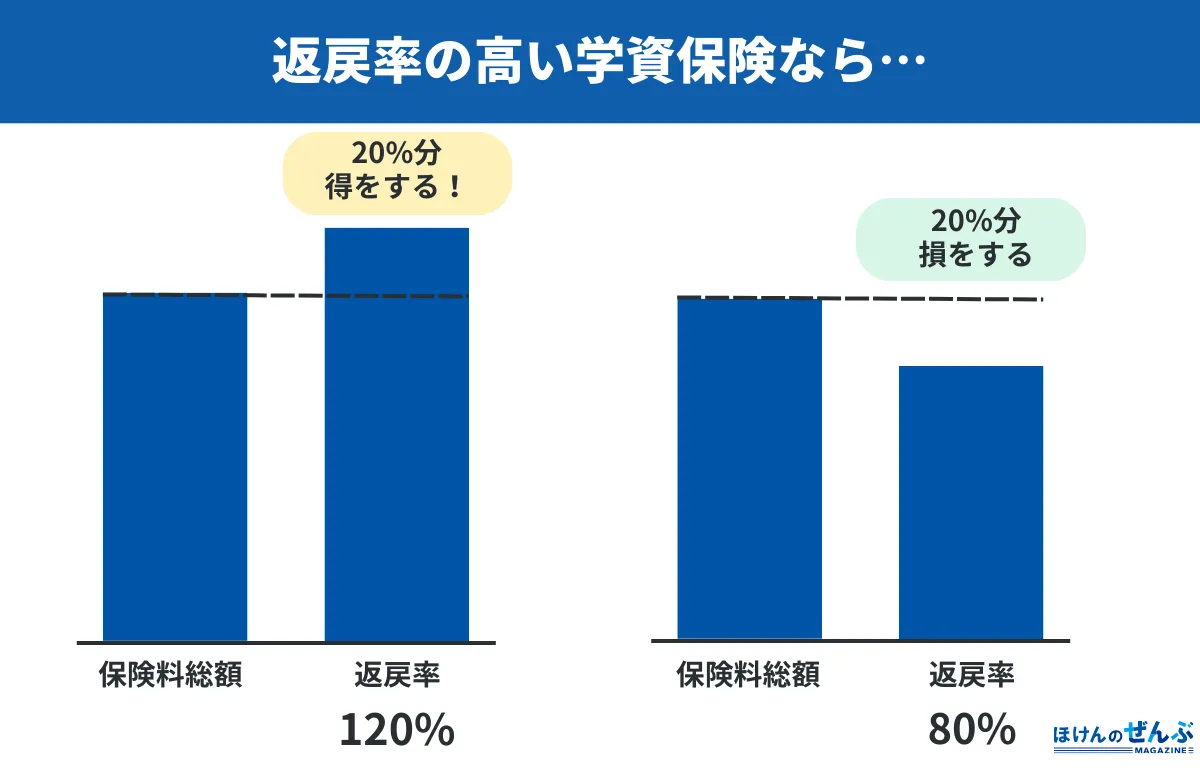
教育資金の積立において、支払った保険料総額に対して将来いくら受け取れるかを示す「返戻率(へんれいりつ)」は最重要指標です。各社の公式シミュレーションおよび最新の約款情報に基づき、貯蓄性の高い代表的な商品を客観的に比較検証しました。
| 商品名・保険会社 | 標準的な返戻率(目安) | 主な払込期間・受取時期 | 編集部の見解・独自評価 |
|---|---|---|---|
| 明治安田生命 つみたて学資 | 約105.5%〜109.0% (全期前納・15歳払済等) | 払込:10歳/15歳済 受取:18歳〜21歳(毎年) | トップクラスの返戻率を誇る。高額割引の適用や短期払いを組み合わせることで教育資金を最も手堅く増やせる王道商品。 |
| ソニー生命 学資保険 スクエア | 約103.0%〜108.5% (III型・10歳払済等) | 払込:10歳済/18歳済 受取:大学4年間(年1回) | 受取プランの自由度が高い。大学進学時の初年度に手厚く配分する型や均等分割型など、進路設計に応じた柔軟なカスタマイズが可能。 |
| フコク生命 みらいのつばさ | 約102.5%〜105.5% (ジャンプ型・兄弟割引) | 払込:11歳済/14歳済/17歳済 受取:18歳満期(または祝金型) | 「兄弟割引」が強力。第2子以降の契約で保険料が割り引かれ、返戻率が底上げされるため、多子世帯の選択肢として極めて優秀。 |
| JA共済 こども共済 | 約101.5%〜104.5% (学資応援隊・割戻金加味) | 払込:12歳済/18歳済 受取:高校・大学進学時など | 保障と貯蓄のバランス型。契約者に加え、子ども自身の万一の保障や災害給付特約などを付加しやすく、地域密着の安心感が根強い。 |
ランキング上位に共通するのは、余計な特約を極限まで削ぎ落とし、集めた保険料を純粋な運用と満期金に充当している点です。なかでも明治安田生命 つみたて学資とソニー生命 学資保険 スクエアは、返戻率の高さと資金受け取り時期の合理性において長年トップ争いを続けています。
元本割れを回避して返戻率を最大化する「3つの決定打と裏技」
学資保険の返戻率は、単に商品を選ぶだけで決まるものではありません。同一の商品であっても、契約設計の工夫次第で返戻率が数パーセント跳ね上がる構造が存在します。損をせず教育資金を増やすための決定的な裏技は以下の3点です。
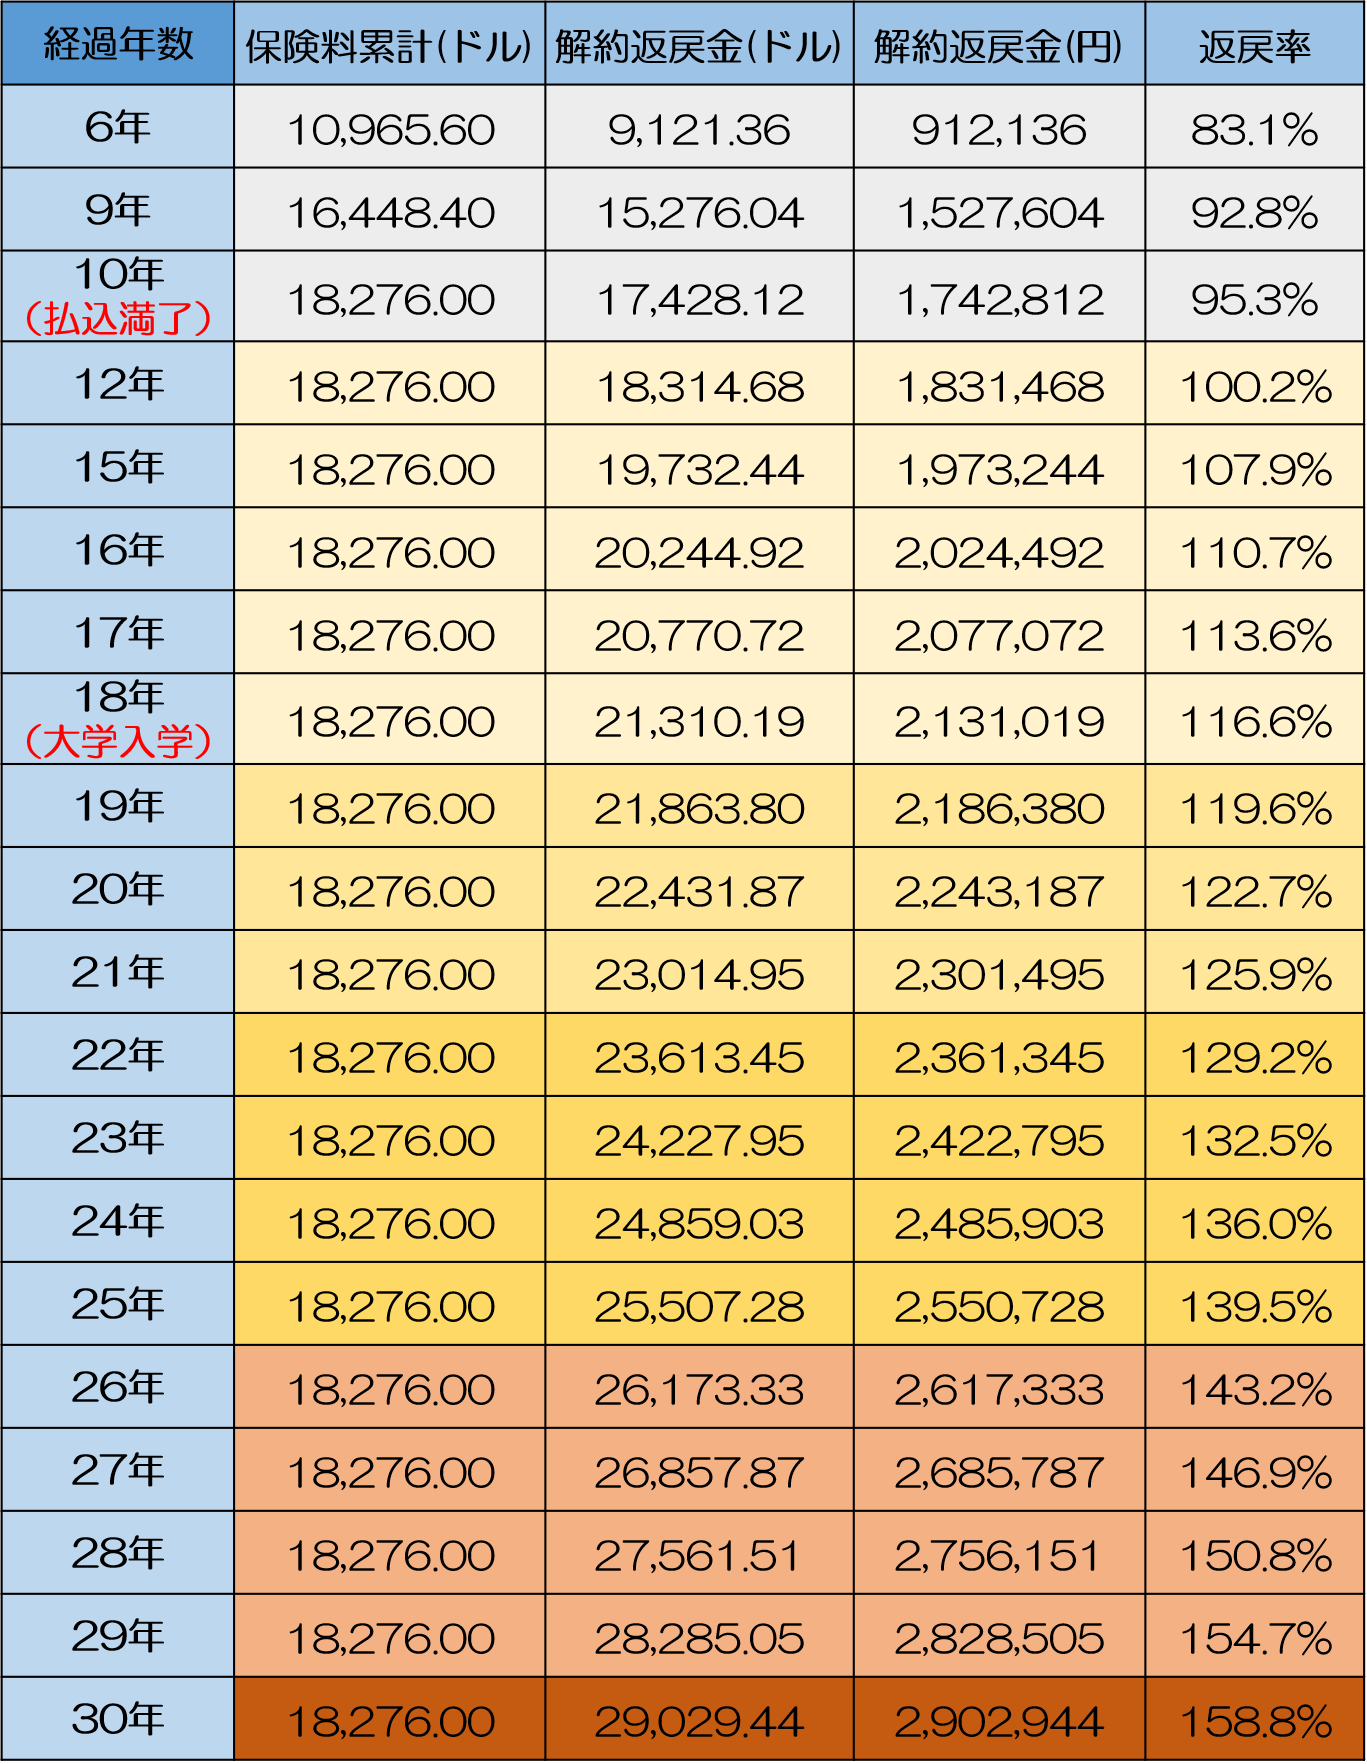
第1に、学資保険 一括払込 短期払いの活用です。保険料の払込期間を一般的な18歳までとするのではなく、10歳や15歳で終了させる、あるいはまとまった資金で「全期前納(一括払いと同義の仕組み)」を行うことで、保険会社が運用できる期間が長期化し、保険料の大幅な割引が適用されます。これにより、通常の月払いよりも返戻率を2%〜5%程度引き上げることが可能です。
第2に、学資保険 満期保険金 据置のテクニックです。満期を迎えた保険金をすぐに受け取らず、保険会社に一定期間預けたままにしておくことで、所定の据置利息が上乗せされます。例えば大学1年生の初年度納入金で使わなかった分を据え置いておき、就職活動費や大学院進学資金として22歳時点で引き出す設計にすることで、無駄のない資産運用が実現します。
第3に、学資保険 契約者年齢 制限と名義の最適化です。学資保険は契約者(親)の年齢が高くなるほど、死亡保障にかかるコストが上昇し、返戻率が低下する仕組みになっています。一般に契約可能年齢は50歳〜65歳程度までと定められていますが、夫婦のうち年齢が若い方を契約者に指定する、あるいは健康状態に問題がない祖父母契約を活用することで、返戻率の低下を防ぐことができます。
「学資保険はいらない」論の真相|新NISAとの徹底シミュレーション比較
投資ブームの拡大に伴い、「学資保険は利回りが低すぎるため必要性がない」「すべて新NISAで運用すべきだ」という意見がSNS等で散見されます。しかし、この主張には教育資金特有の「時期をずらせない」というリスクが見落とされています。
大学進学費用が必要となる「18歳の春」というタイミングは固定されており、子どもの成長を止めることはできません。仮に新NISA(オルカンやS&P500など)で全額を運用していた場合、子どもが18歳になる直前に世界的な金融危機が発生して資産価値が30%〜40%下落したとしても、学費の支払いを待ってもらうことは不可能です。
一方で学資保険は、加入時に定めた保険金額が100%確定して支払われます。さらに、親に万一の死亡や高度障害が発生した場合には「保険料払込免除特約」が発動し、以降の保険料を支払うことなく満期金が全額給付されます。行動経済学における「メンタル・アカウンティング(心の会計)」の観点からも、日々の生活費や株式市場の暴落から完全に隔離された「絶対に手をつけられない安全資産」を確保できる意義は極めて大きいといえます。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手質問サイトやSNSコミュニティ、ファイナンシャルプランナーへの相談現場におけるリアルな声を検証すると、契約者が直面している実態が浮かび上がってきます。
肯定的な意見としては、「口座から自動的に引き落とされるため、ズボラな自分でも確実に300万円を貯められた」「夫が急逝した際、払込免除特約のおかげで子どもの進学を諦めずに済んだ」といった、強制貯蓄機能と保障への感謝が多くを占めます。
一方で後悔の声として目立つのは、「子どもの医療保障や特約をあれこれ付けた結果、満期時に計算したら元本割れしていた」「家計が急変して途中で解約せざるを得なくなり、払い込んだ額より大幅に少ない解約返戻金しか戻らなかった」という体験談です。学資保険の現場において、途中で絶対に解約しない金額設定がいかに重要であるかを物語っています。
一般に知られていない盲点とネットの誤解|元本割れデメリットの本当のリスク
ネット上の情報では「学資保険=安全」と blindly に信じ込まれがちですが、構造上のデメリットを正しく理解していないと取り返しのつかない損失を被ります。
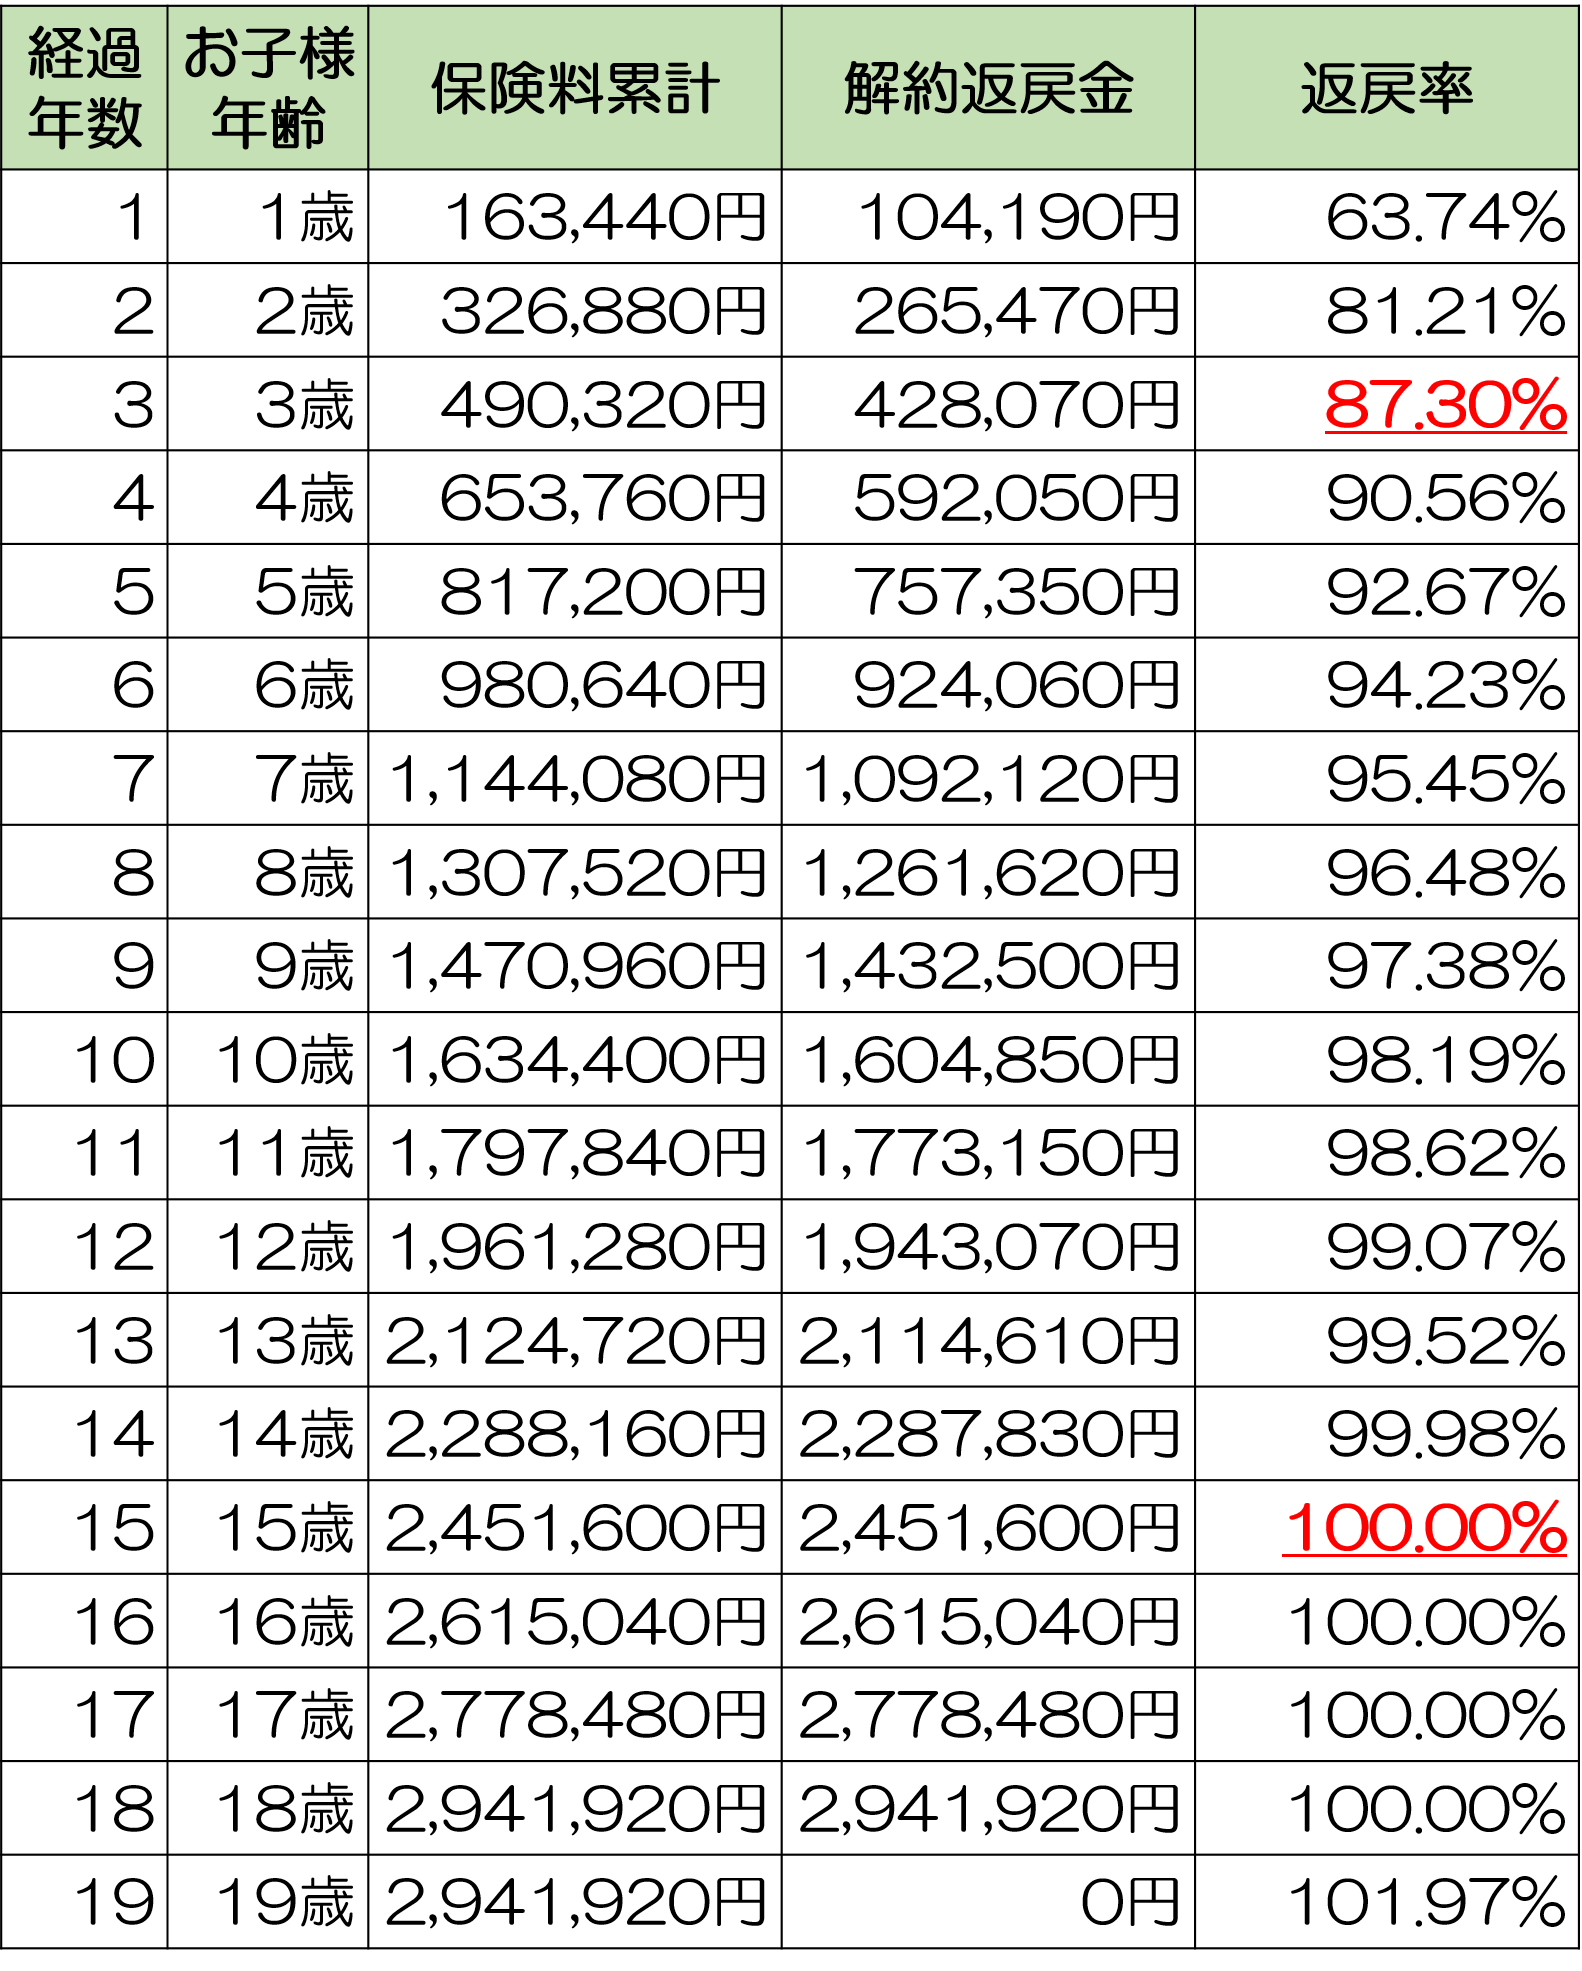
最大の落とし穴は、早期解約による元本割れです。学資保険は契約初期の解約控除が大きく設定されているため、加入から数年以内に解約した場合、戻ってくる解約返戻金は支払った保険料の半分以下になるケースも珍しくありません。「無理をして毎月3万円の保険料を設定し、家計が苦しくなって3年で解約する」という行為は、最も避けるべき失敗パターンです。
また、窓口で勧められるがままに「育英年金特約」や「子どもの医療特約」を付加すると、保険料の多くが掛け捨ての保障費用に消え、返戻率が80%〜90%台まで急落します。子どもの医療費は自治体の助成制度でカバーできる地域が多いため、教育資金の積立を目的とするならば、特約は一切付けない単体設計が鉄則です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
綿密な家計分析と教育資金戦略に基づき、学資保険を選ぶべき家庭と避けるべき家庭の明確な境界線を提示します。
学資保険が絶対に向いている人: 投資のリスクに耐性がなく、元本割れの恐怖から夜も眠れなくなる人。貯金が苦手で、手元にお金があると使ってしまう性格の人。自身に万一のことがあった際、子どもの進学資金だけは確実に遺したいと考えている世帯主。
学資保険に慎重になるべき人: すでに十分な流動性資産(預貯金)があり、20年近いインフレリスクを考慮して高いリターンを狙いたい人。家計の収支が不安定で、将来的に保険料を払い続けられるか確証が持てない人。このような層は、新NISAによるインデックス積立投資や、いつでも解約・引き出しが可能な定期預金との併用を優先すべきです。
【学資保険 返戻率 ランキング】に関するよくある質問(FAQ)
Q1:返戻率が最も高くなる契約プランの組み合わせは何ですか?
A1:明治安田生命やソニー生命などの貯蓄重視型商品を選び、特約を一切付けず、「10歳までの短期払い」または「全期前納(一括払い)」を選択し、受け取りを大学進学時(18歳以降)に設定する組み合わせが最も返戻率を高められます。
Q2:新NISAと学資保険はどちらか片方に絞るべきですか?
A2:片方に絞る必要はありません。最も堅実な戦略は「学資保険で大学入学金や初年度授業料などの最低限必要な資金(例:200万〜300万円)を確定させ、それ以上の余剰資金を新NISAで運用する」というハイブリッド型の分散積立です。
Q3:親の年齢が50代でも学資保険に加入できますか?返戻率は下がりますか?
A3:多くの商品で契約自体は可能ですが、契約者年齢が高くなると死亡保障のコストが上がるため、20代〜30代の契約時に比べて返戻率は数パーセント低下します。配偶者の年齢が若い場合はそちらを契約者にするか、健康状態の告知が不要な祖父母契約プラン等を検討するのが合理的です。
まとめ:教育資金準備で後悔しないための最終判断
学資保険の価値は、単なる利回りの高低だけでは測れません。株式市場の激しい乱高下に左右されず、契約者が万一倒れた場合でも子どもに確実に教育機会を保障するという「絶対的な防壁」としての機能にあります。
まずは家計の無理のない範囲で月々の積立額を算出し、明治安田生命やソニー生命などの返戻率上位商品をベースにシミュレーションを行ってみてください。感情やネットの極論に惑わされず、元本確定の安心感と計画的な資金設計を両立させることが、愛する我が子の未来を支える最短ルートです。 (出典: 学資 保険 ランキング 返戻 率(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
