子供がいない夫婦の老後と相続|後悔しない選択と2026年のリアル
結婚しても子供を持たない生き方を選ぶ夫婦や、様々な事情から子供のいない人生を歩む世帯が着実に増えています。厚生労働省や国立社会保障・人口問題研究所の統計を見ても、生涯を通じて子供を持たない女性の割合は上昇傾向にあり、夫婦のライフスタイルはかつてない多様化を迎えています。
しかし、日々の自由度や経済的なゆとりを享受する一方で、年齢を重ねるにつれて浮上する「老後の介護・身元保証人問題」や「配偶者が亡くなった際の相続トラブル」といった切実な不安を抱える人は少なくありません。本記事では、2026年最新の社会情勢を踏まえ、子供がいない夫婦の実態、メリット・デメリット、法的リスクの回避策までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「選択的子なし(チャイルドフリー)」やDINKs世帯が増加する一方、配偶者死亡時の「兄弟姉妹への遺産分割問題」など特有の法的リスクが存在する。
- 要点2:老後の入院や施設入居における「身元保証人」の確保、および死後の手続きを託す「死後事務委任契約」の事前準備が極めて重要になる。
- 要点3:子供がいない人生で後悔を防ぐ鍵は、早期の資産形成・遺言書作成と、夫婦間にとどまらない社会的なコミュニティ(サードプレイス)の構築にある。
【2026年最新動向】子供がいない世帯の割合と「選択的子なし」が増加する背景
国立社会保障・人口問題研究所が公表している出生動向基本調査や関連人口推計によると、1970年代以降に生まれた世代における「生涯無子率」は3割前後に達する見通しとなっており、日本は先進国の中でも子供を持たない世帯の比率が特に高い水準にあります。
背景にあるのは、単なる経済的要因だけではありません。キャリア形成への集中、不妊治療の末の納得した決断、あるいは自分たちのライフスタイルを最優先する「選択的子なし(チャイルドフリー)」という価値観の浸透など、その動機は多岐にわたります。かつてのように「結婚=子育て」という単一の人生モデルが前提ではなくなり、自らの意志で子供を持たない選択をする夫婦が市民権を得ています。
当事者の手記やインタビュー取材でも、「周囲の期待に合わせて無理をするのではなく、2人の時間を大切にする人生を選んだ」というポジティブな声が多く聞かれます。その一方で、親族からのプレッシャーや世間のステレオタイプに直面し、葛藤を乗り越えて独自の生き方を築いてきた当事者の生々しい軌跡も浮き彫りになっています。
DINKsと子供がいない人生のメリット・デメリット|生活実態と後悔の境界線
共働きで意図的に子供を持たないDINKs(Double Income No Kids)をはじめとする世帯には、明確な利点と潜在的なリスクの双方が存在します。
メリットとして最も多く挙げられるのは、時間的・経済的な自由度です。教育費にかかる多額の費用(子供1人あたり約1,000万〜2,000万円以上)を自分たちの趣味、住まい、自己投資、資産運用に振り分けることができます。夫婦間のコミュニケーション時間が豊富に確保され、パートナーシップを対等に維持しやすい点も強みです。
一方、デメリットや中年期以降に生じやすい後悔のポイントも見逃せません。40代後半から50代を迎え、周囲の同世代が子育てを通じて築く学校コミュニティや成長の喜びに接した際、ふとした「疎外感」や「将来への漠然とした孤独感」を覚えるケースが報告されています。また、後述する介護や身元保証など、高齢期における実務的な支援者が身近にいないプレッシャーは避けて通れません。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 生涯教育費の負担 | 0円(子育て関連支出なし) | 1人あたり1,000万〜2,500万円 | 貯蓄・投資への余力は大きいが浪費リスクに注意が必要 |
| 相続人の範囲 | 配偶者+親、または配偶者+兄弟姉妹(甥姪) | 配偶者+子供(第1順位) | 遺言書がない場合、義理の親族との遺産分割協議が必須化 |
| 高齢期の身元保証 | 民間身元保証サービス等の利用が主流 | 子供や親族が無償で担当 | 初期費用数十万〜数百万円のコスト確保が不可欠 |
| パートナーシップ | 「親」ではなく「男女・人生の戦友」の関係が持続 | 育児中心の家庭内役割分担 | 相互依存が深まりやすいため、個人の自立が幸福度の鍵 |
【法的な落とし穴】子供がいない夫婦の相続と兄弟への相続権|遺言書の決定的な必要性
子供がいない夫婦が最も直面しやすい深刻なトラブルが「相続」です。ネット上の相談窓口や司法書士の現場でも、予期せぬトラブルに関する悲痛な相談が絶えません。
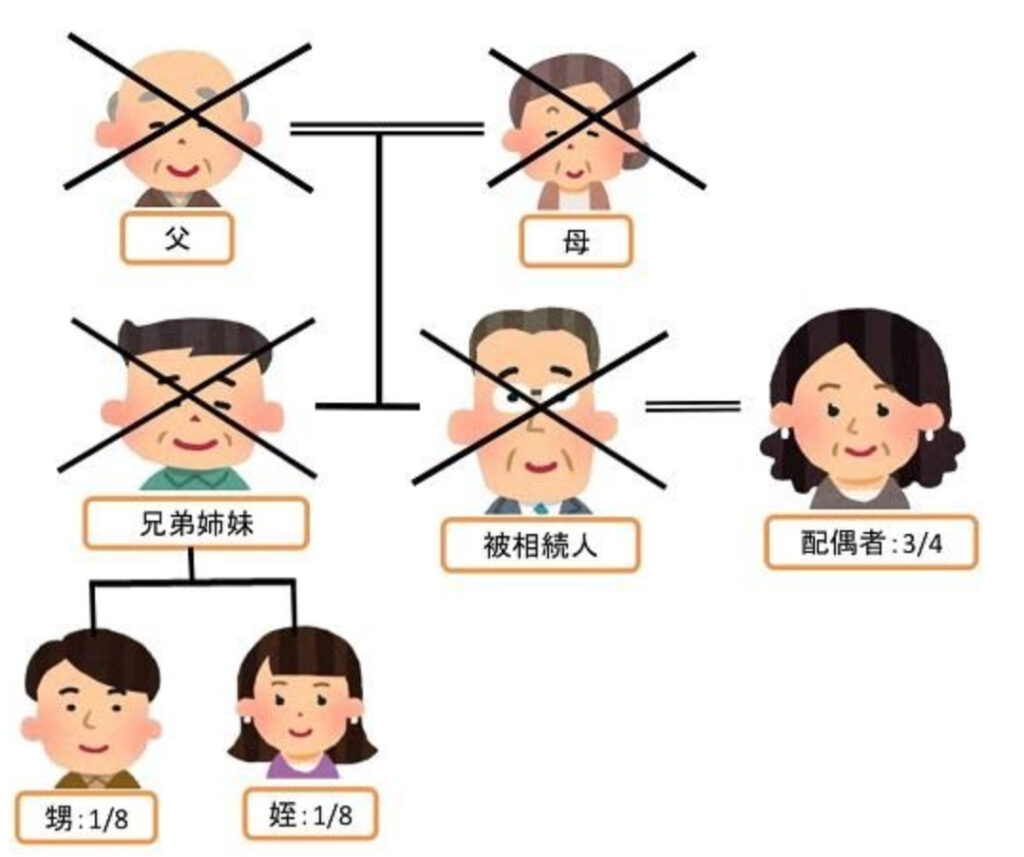
法律上、子供がいない人が亡くなった場合、財産はすべて配偶者に渡るわけではありません。親がすでに他界している場合、配偶者に4分の3、亡くなった本人の兄弟姉妹(亡くなっていれば甥や姪)に4分の1の法定相続分が発生します。
このルールによって、以下のような事態が頻発しています。
- 自宅不動産の名義変更をする際、疎遠だった義理の兄弟姉妹や甥姪全員の署名・捺印(印鑑証明書)が必要になり、手続きが完全に頓挫する。
- 「長年顔を合わせていない親族」から法定相続分に相当する現金の支払いを要求され、居住中の自宅を売却せざるを得なくなる。
これを防ぐ唯一かつ絶対的な手段が、「すべての財産を配偶者に相続させる」旨を明記した遺言書の作成です。兄弟姉妹には最低限の遺産取り分を請求できる「遺留分」が認められていません。公証役場で作成する公正証書遺言を1通用意しておくだけで、残された配偶者を法的な泥沼から守ることが可能です。

【老後と介護の現実】子供がいない夫婦の保証人問題と「死後事務委任契約」
夫婦のどちらか一方が要介護状態になったり、配偶者を見送って「おひとりさま」になったりした後の生活設計も極めて重要です。
日本の病院や介護施設、賃貸住宅の多くは、契約時に「身元保証人」を求めます。子供がいれば自然と任せられる手続きも、子供がいない場合は自分たちで代替策を準備しなければなりません。
具体的に講じるべき実務対策は以下の3点です。
- 任意後見契約:判断能力が衰えた際に、信頼できる専門家や第三者に財産管理や介護契約を代行してもらう制度。
- 民間身元保証サービスの活用:入院・入居時の身元引受人を代行する専門法人との事前契約。
- 死後事務委任契約:本人が亡くなった後の葬儀、納骨、家財の処分、行政への届出、デジタル遺品の解約などを第三者に委託する契約。
特に「死後事務委任契約」は、親族に迷惑をかけずに自分の最期を整えるための必須手続きとして利用が広がっています。元気なうちに専門家(弁護士・司法書士・行政書士)へ相談し、ライフプランに組み込んでおくことが心の平穏につながります。
子供がいない夫婦の貯金・資産形成とこれからの生き方モデル
子育て費用がかからないからといって、無計画な消費を続けていると老後破綻のリスクを招きます。子供がいない世帯こそ、戦略的な資産形成が求められます。
老後に民間老人ホームへ入居する費用や、身元保証・死後事務サービスの利用料を考慮すると、一般的な公的年金に加えて夫婦で最低でも3,000万〜5,000万円程度の純資産を目標に設定するのが現実的な防衛ラインとなります。新NISAやiDeCoをフル活用した長期分散投資を行い、現役時代から着実に資産基盤を固める必要があります。
また、金銭面以上に重要なのが「サードプレイス(第3の居場所)」の確保です。子供を通じた学校・地域との接点がない分、地域のボランティア、趣味のサークル、オンラインコミュニティ、社会人学び直し(リスキリング)など、自ら意識して外部とつながるネットワークを育てておくことが、孤立を防ぐ決定打となります。
【実態検証とプロの結論】子供がいない人生に向いている人・慎重になるべき人の判断基準
家族社会学および心理学的な観点から見ると、子供を持たない人生を豊かに全うできる夫婦と、後悔を深めてしまう夫婦には明確な分岐点が存在します。
【プロの結論】家族社会学と心理的バウンダリーから導く適性判断
子供がいない夫婦が長きにわたって良好な関係を保つためには、「心理的バウンダリー(自他の適切な境界線)」の確立が不可欠です。子供という緩衝材がない分、お互いの価値観や存在に過度に依存する「共依存関係」に陥ると、些細なすれ違いが関係崩壊を招きやすくなります。
▼ 子供がいない選択に向いている人の条件:
- 自分自身の人生の目的やキャリア、情熱を注げる領域を明確に持っている。
- 夫婦がお互いを自立した個として尊重し、1人の時間も心地よく過ごせる。
- 法的なリスク(遺言書・契約)や資産形成に早くから主体的に取り組む計画性がある。
▼ 慎重な対話と再検討が必要な人の条件:
- 「世間体」や「周囲の同調圧力」を気にして、他人の評価軸で生きてしまいがちである。
- 配偶者に精神的・経済的のすべてを依存しており、外部の人間関係が極端に希薄である。
- 老後や法的な備えに対する話し合いを「縁起が悪い」と先送りにしている。
【子供がいない】に関するよくある質問(FAQ)
Q1:子供がいない夫婦の老後資金は、具体的にいくらあれば安心ですか?
A1:公的年金の受給額にもよりますが、民間の有料老人ホームへの入居費用や身元保証サービス、死後事務委任などの外部委託コストを視野に入れると、退職時までに夫婦で3,000万〜5,000万円以上の金融資産を確保しておくのがひとつの目安です。
Q2:遺言書を作らないと、配偶者以外の親族に本当に財産を取られてしまうのですか?
A2:法律上、親が亡くなっている場合は配偶者が4分の3、亡くなった方の兄弟姉妹(または甥姪)が4分の1を相続します。遺言書がないと遺産分割協議が成立せず、預金解約や自宅の売却・名義変更ができなくなる恐れがあります。公正証書遺言を残すことで配偶者に全財産をスムーズに相続させることが可能です。
Q3:老後に身元保証を頼める親族がいない場合、どうすればよいですか?
A3:自治体の社会福祉協議会による見守り事業や、信頼できる一般社団法人・弁護士法人が提供する「民間身元保証サービス」を利用するのが一般的です。契約内容や事業者の財務健全性を複数比較した上で、判断能力が十分な元気なうちに契約を結んでおくことが推奨されます。
Q4:周囲からの「子供は作らないの?」という無遠慮な質問にはどう対応すべきですか?
A4:個人のプライベートな領域であるため、無理に事情を詳しく説明する必要はありません。「夫婦で話し合ってこのライフスタイルを選んでいます」「2人の生活を大切にしています」と簡潔かつ毅然と答え、それ以上の詮索には踏み込ませない境界線を引く姿勢が有効です。
まとめ:自律した老後設計と豊かな人生の実現に向けて
子供がいない生き方は、かつてのような「欠落」ではなく、自由と自己実現を追求できる積極的な人生の選択肢として定着しています。可処分時間と経済力を生かし、パートナーと共に濃密で充実した日々を築くことができるのは大きな強みです。
しかし、その自由を最後まで全うするためには、早い段階での「公正証書遺言の作成」「老後の身元保証・死後事務のスキーム作り」「計画的な資産形成」という3つの防衛策が欠かせません。リスクを直視し、現実的な手続きを完了させておくことこそが、後悔のない豊かな人生を切り拓く確かな土台となります。 (出典: 子供 が いない(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
