旦那の突然の自死と向き合う遺族へ|理由と予兆・保険金や手続きの現実
家族のために誠実に働き、前日まで普段通りに過ごしていたように見えた夫が、ある日突然自ら命を絶ってしまう――。遺された配偶者が直面する衝撃と混乱は、想像を絶するものがあります。深い悲しみの中で「なぜ気づけなかったのか」「私のせいだったのか」という激しい自責の念に苛まれる一方で、容赦なく押し寄せる警察の検視対応、葬儀の準備、さらには住宅ローンや保険金、借金問題といった現実的な死後手続きの数々に忙殺され、心身ともに限界へと追い込まれるケースは後を絶ちません。
警察庁および厚生労働省の統計データによると、日本の年間自殺者数は2万人前後で推移しており、特に30代から50代の働き盛り層における男性の自死は深刻な課題となっています。本記事では、突如として旦那様を亡くされたご遺族が直面する「心理的葛藤」「金銭的・法的な手続き」「立ち直りへの支援策」について、弁護士相談の実例や公的支援の研究知見、実話手記の分析をもとに、客観的事実と実践的な対処法を詳細に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:夫の自死理由は「うつ病や職場の過重労働」が過半数を占め、直前のサインは周囲が察知しにくい「仮面うつ病」や「身辺整理」の形をとることが多い。
- 要点2:生命保険(免責期間経過後)や住宅ローンの団信、公的遺族年金は自死であっても受給可能であり、借金がある場合は「3ヶ月以内の相続放棄」で防衛できる。
- 要点3:自死遺族特有の自責感や孤立を防ぐため、弁護士ドットコム等の法律相談や自治体・民間の自死遺族わかちあいの会など専門の相談窓口の早期活用が不可欠である。
【2026年最新】なぜ夫は命を絶ったのか?旦那の自殺理由とうつ病・孤立の実態
警察庁が公表する自殺統計の動向を見ても、男性の自殺原因・動機として最も高い割合を占めるのは「健康問題(うつ病などの精神疾患)」であり、次いで「経済・生活問題」「勤務問題(過重労働や職場の人間関係)」が連鎖する構造が顕著です。
ネット上の相談プラットフォーム「hasunoha」に寄せられた事例では、「38歳で念願のマイホームを購入し、2歳の娘と連れ子を含めた家族5人で穏やかに暮らしていた優しい夫が、引っ越しからわずか2ヶ月後に突如自死した」という痛切な告白が記録されています。外見上は家庭円満で順風満帆に見えても、内面では住宅ローンの重圧や職場環境の激変、誰にも言えない重篤な抑うつ状態を一人で抱え込んでいた実態が浮き彫りになっています。
また、家庭内トラブル相談PRCに寄せられる実例でも、「遺書を一切残さず突然亡くなり、会社側に対する不信感や真相究明に苦しむ50代妻」の相談が多数存在します。男性の場合、昭和・平成から続く「弱音を吐いてはならない」「一家の大黒柱として耐えるべき」という社会的規範(マスキュリニティ)が無意識の足かせとなり、限界を迎えるまで精神的苦痛を隠し通してしまう傾向があります。
さらに、実話ブログ「3人子持ち、家を出る~モラハラからの脱出~」に綴られているように、夫婦間の別居や離婚調停が契機となる事例もあります。著者は「直接の原因は私にあるのかもしれないが、夫婦の365日を知る人は他におらず、別居の選択自体は後悔していない」と吐露しています。自死の背景には、単一の出来事ではなく、過労・疾患・経済的プレッシャー・家庭問題などが複雑に絡み合った極限状態が存在します。
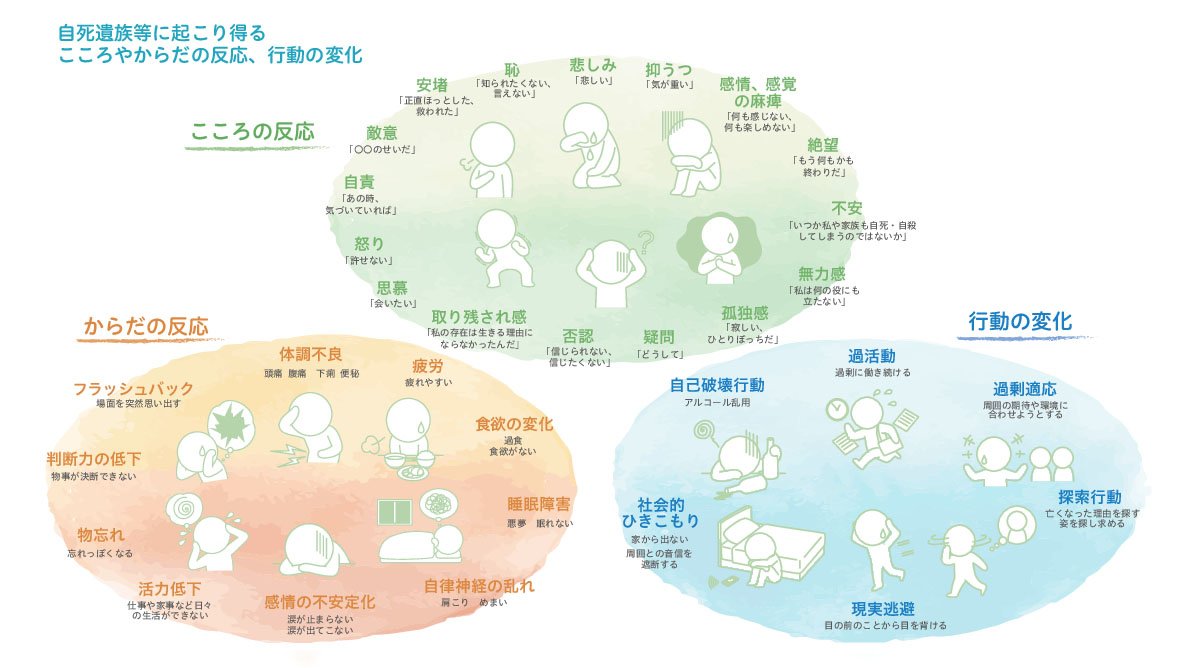
見落としがちなSOSとは|夫が発していた自死の予兆とサインの検証
自死遺族の多くが「前日まで普通に会話していた」「何の前触れもなかった」と口を揃えます。しかし、臨床心理学や遺族の手記分析を重ねると、日常の中にわずかな「行動パターンの変容」が現れていたことが分かります。
代表的な予兆とサインは以下の通りです。
- 身体的・睡眠の急激な変化:深刻な不眠、夜中に何度も起きる、極端な食欲不振や急激な体重減少。
- 身辺整理の行動:大切にしていたコレクションを他人に譲る、不要品を一気に処分する、銀行口座やパスワードを整理し始める。
- 情緒の不可解な安定(終息の平穏):激しい抑うつや焦燥感に苦しんでいた人が、突如として穏やかな表情になり、家族に感謝の言葉を伝える(決意が固まったことによる一時的な緊張緩和状態)。
- 自責や別れを暗示する発言:「今まで迷惑ばかりかけてすまなかった」「俺がいなくなれば保険金で家族は助かる」などの言動。
これらのサインは後から振り返って初めて点と点がつながるケースがほとんどです。決して「同居していた家族が気づけなかった落ち度」ではなく、うつ病による認知の歪みがサインの表出を覆い隠していたという事実を正しく理解する必要があります。
保険金・団信・遺族年金はもらえるのか?直面するお金と法的手続きの現実
突然の大黒柱の喪失により、残された配偶者は即座に経済的な不安に突き落とされます。ネット上には「自死だと保険金は一切出ない」「住宅ローンがそのまま残る」といった誤った俗説が散見されますが、実際の法制度や保険約款は異なります。
| 制度・給付の種類 | 自死における支給基準・条件 | 免責期間・例外規定 | 編集部の見解・注意点 |
|---|---|---|---|
| 民間生命保険(死亡保険金) | 契約加入から免責期間を経過していれば原則全額支給 | 契約から1年〜3年以内は免責(精神疾患による心神喪失時は例外あり) | 約款の免責年数を確認。期間内でも重度うつ病による意思能力喪失が立証できれば支給される場合がある。 |
| 住宅ローン(団体信用生命保険) | 団信適用により残債が全額完済(ゼロ)となる | 融資実行・加入から1年以内の自死は原則免責(精神障害等の例外規定あり) | 1年を経過していれば自死でも問題なく適用。住居確保の観点から最優先で金融機関へ申請が必要。 |
| 公的年金(遺族基礎・厚生年金) | 自死であっても法令上の支給要件を満たせば100%受給可能 | 免責期間なし(保険料納付要件・生計維持関係を満たすことが条件) | 国の公的セーフティネットのため、死亡原因を理由に不支給となることは法的に一切ない。 |
| 労働者災害補償保険(労災認定) | 業務上の過重労働・ハラスメントによる精神疾患発症と認定されれば遺族補償給付 | 厚生労働省「精神障害の労災認定基準」に基づき労働環境を精査 | 勤務記録・メール・PCログ等の証拠保全が鍵。会社が非協力的な場合は労災専門弁護士へ相談推奨。 |
| 夫個人の借金(消費者金融等) | 家庭裁判所で「相続放棄」を行うことで支払い義務を完全に回避 | 自己のために相続の開始があったことを知った時から3ヶ月以内 | 遺産(預貯金など)に手を付けると単純承認とみなされるため、借金超過の場合は一切触らず放棄手続きへ。 |
弁護士ドットコムにおける「旦那自殺」関連の相談事例(791件超)を分析すると、借金の発覚や連帯保証人の問題、親族間での遺産分割トラブルが頻出しています。特に相続放棄の3ヶ月ルールは厳格であるため、借金の総額が不明な段階であっても早期に法テラスや弁護士へ持ち込むことが財産保全の鉄則です。

旦那の自殺後に迫る死後手続き一覧とタイムリミット
自死による死亡事故が発生した場合、一般的な病死とは異なり、警察による検視・実況見分および死体検案書の発行手続きが先行します。動転する中で進めなければならない手続きの流れは以下の通りです。
- 警察対応と死体検案書の受領:警察署での事情聴取や身元確認を経て、監察医または警察医から「死体検案書」を取得(死亡届と一体型)。
- 死亡届の提出と火葬許可証の取得(7日以内):管轄の市区町村役場へ死亡届を提出。
- 世帯主変更・健康保険証の返却(14日以内):配偶者が新たな世帯主となる住民票異動手続き。
- 年金受給権者死亡届および遺族年金の請求(14日以内〜):年金事務所にて遺族基礎年金・遺族厚生年金の申請。
- 民間生命保険・住宅ローン団信の請求(速やかに):保険会社および住宅ローン取扱銀行へ連絡。
- 相続放棄の申述(3ヶ月以内):被相続人の財産調査を行い、負債が多い場合は家庭裁判所へ申述書を提出。
- 準確定申告(4ヶ月以内)および相続税申告(10ヶ月以内):税務署への申告手続き。
これら膨大な実務を一人で抱え込むのは危険です。役所の「おくやみ窓口」のワンストップサービスや、司法書士・弁護士などの専門職を積極的に頼ることが精神的負担を軽減させます。
【実態検証】「私のせい?」と苦しむ妻たちの生の声と後悔から立ち直る道
自死遺族支援を専門に研究する岡山県立大学の大倉高志准教授が令和6年(2024年)に沖縄弁護士会研修会で報告した『家族の自殺で遺された配偶者・親・子どもが望む支援』によると、遺された配偶者のほぼ全員が「強烈な自責の念(自分が追い詰めたのではないかという疑念)」「周囲からの偏見・スティグマへの恐怖」「孤立無援感」という三重苦を経験していることが示されています。
SNSや遺族手記のコミュニティでも、「あの日の朝、もっと優しい言葉をかけていれば」「無理にでも病院へ連れていくべきだった」といった悔恨が繰り返し語られます。精神医学において、この状態は「複雑性悲嘆(トラウマティック・グリーフ)」と呼ばれ、通常の喪失体験よりも回復に時間を要することが実証されています。
【プロの結論】「責任の過剰内在化」を手放す心理的バウンダリーと周囲の接し方
家族社会学および臨床心理学の観点から強調すべき原則は、「他者の死の全責任を配偶者個人が背負うことは論理的にも心理的にも不可能である」という点です。
自死に至る意思決定は、脳の機能障害を引き起こすほどの抑うつ、多重債務、職場環境、本人の生育歴や認知の癖など、無数の変数が極限まで重なり合った結果です。配偶者との最後のやり取りは、いわば「溢れそうだったコップの最後の一滴」に過ぎず、コップを満たしていた膨大なストレス要因そのものではありません。
後悔から歩みを進めるためには、自分と夫の人生との間に「心理的バウンダリー(境界線)」を再構築し、自身の感情を否定せずに吐き出せる安全な場を確保することが不可欠です。

一般に知られていない盲点とネットの誤解|自死遺族を追い詰める俗説を斬る
インターネット上には、根拠のない噂や不正確な法解釈が氾濫し、遺族の不安を不当に煽っています。代表的な誤解を是正します。
- 誤解1:「自死の場合、遺族年金は国から差し止められる」
→ 完全な誤りです。国民年金法・厚生年金保険法において、自死を理由とする不支給条項は存在しません。受給要件を満たしていれば満額支給されます。 - 誤解2:「借金は配偶者が法的に肩代わりしなければならない」
→ 誤りです。連帯保証人になっていない限り、法定相続人であっても家庭裁判所で「相続放棄」を行えば返済義務は一切生じません。 - 誤解3:「会社の過労が原因でも、自死では労災は絶対に認められない」
→ 誤りです。過労死防止法の制定以降、月80時間を超える時間外労働やパワーハラスメントによる精神障害発症からの自死は、労災認定(業務上認定)される判例・決定が多数積み上がっています。
現在一人で悩み、誰にも話せない状況にある場合は、以下の公的・民間相談窓口へアクセスしてください。
- 自死遺族支援全国相談窓口:NPO法人全国自死遺族総合支援センター(生の声を受け止める専門ダイヤル)
- 法テラス(日本司法支援センター):経済的困窮下でも弁護士による無料法律相談・費用の立替制度を提供
- こころの健康相談統一ダイヤル(厚生労働省):0570-064-556(全国共通の公的電話相談)
【旦那 自殺】に関するよくある質問(FAQ)
Q1:夫が生命保険に加入して2年半で自死しました。保険金は支払われますか?
A1:保険会社や約款によって免責期間(1年〜3年)が異なります。免責期間が「2年」の契約であれば全額支払われます。「3年」の場合でも、重度のうつ病による精神錯乱状態で自殺の意思能力がなかったと医学的・法的に立証できれば、例外的に支払われるケースがあります。まずは保険証券の免責条項を確認し、保険会社または弁護士に相談してください。
Q2:夫が亡くなった後に消費者金融からの督促状が届きました。どう対処すべきですか?
A2:あなたが連帯保証人になっていない限り、督促に応じる義務はありません。絶対に故人の預貯金から返済したり、自分の金で立て替えたりせず、すぐに家庭裁判所へ「相続放棄の申述」を行ってください。一度でも一部返済や遺産処分を行うと「借金を相続した(単純承認)」とみなされる恐れがあるため注意が必要です。
Q3:遺書が見つかりませんでした。理由を知る手立てはありますか?
A3:スマートフォンの通信履歴、勤務先の業務用PCのログイン履歴・メール、通院していた心療内科のカルテ開示請求(保有個人情報開示請求)を行うことで、直前の労働実態や精神状態を客観的に把握できる場合があります。職場の過重労働が疑われる場合は、労働基準監督署への申告や労災申請手続きを通じて調査を進めることが可能です。
まとめ:深い喪失のなかで自分と子どもを守り抜くために
最愛のパートナーを自死という形で失った苦痛は、言葉では言い表せないほど深く、すぐに前を向くことなど到底できません。いま最も優先すべきは、過去の出来事に対する「もしも」を繰り返して自分を責めることではなく、残されたあなたご自身とお子さんの心身の安全・生活基盤を守ることです。
法的な手続きや金銭面の問題には明確な解決ルール(団信・遺族年金・相続放棄)が用意されています。一人で重荷を背負い込まず、信頼できる専門家や支援窓口の手を借りながら、まずは今日一日を生き抜くことだけに集中してください。支援の扉は常に開かれています。 (出典: 旦那 自殺(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
