不動産価格は今後どうなる?金利・人口動態から読む2026年最新予測
2026年、日本の不動産市場は「都心と地方」「金利と実需」「期待と現実」が激しく交錯する、極めて不安定な局面を迎えている。都心のマンション価格は高止まりを続ける一方、人口減少地域では空き家が急増し、価格が付かない物件さえ珍しくなくなった。住宅ローン金利は日銀の政策修正を受け、過去15年で最も高い水準に達しつつある。買い時を逃したくない実需層、出口戦略に悩む投資家、相続した土地の扱いに苦慮する地方在住者——立場によって「正解」が真逆になる、まさに分水嶺の年だ。本記事では、金利・人口動態・都市集中の3つの観点から、不動産価格の今後を左右する決定的要因を深掘りする。
📌 【この記事の重要ポイントまとめ】
- 要点1:都心マンション価格は2026年も高止まりだが、上昇率は鈍化。金利上昇が購買力を削り、一部エリアでは調整局面入りの兆候が出ている。
- 要点2:人口減少と空き家問題は地方不動産の価格下落を不可逆的に進行させ、相続土地の「売却困難化」が深刻度を増している。
- 要点3:不動産の買い時は「都心・駅近・実需」か「地方・広さ・売却優先」かで判断が真逆。2026年は“全員が勝てる市場”ではないことを前提に動くべきだ。
【2026年最新】不動産価格の現状と今後の予測|金利・地価・建築費の三重圧力
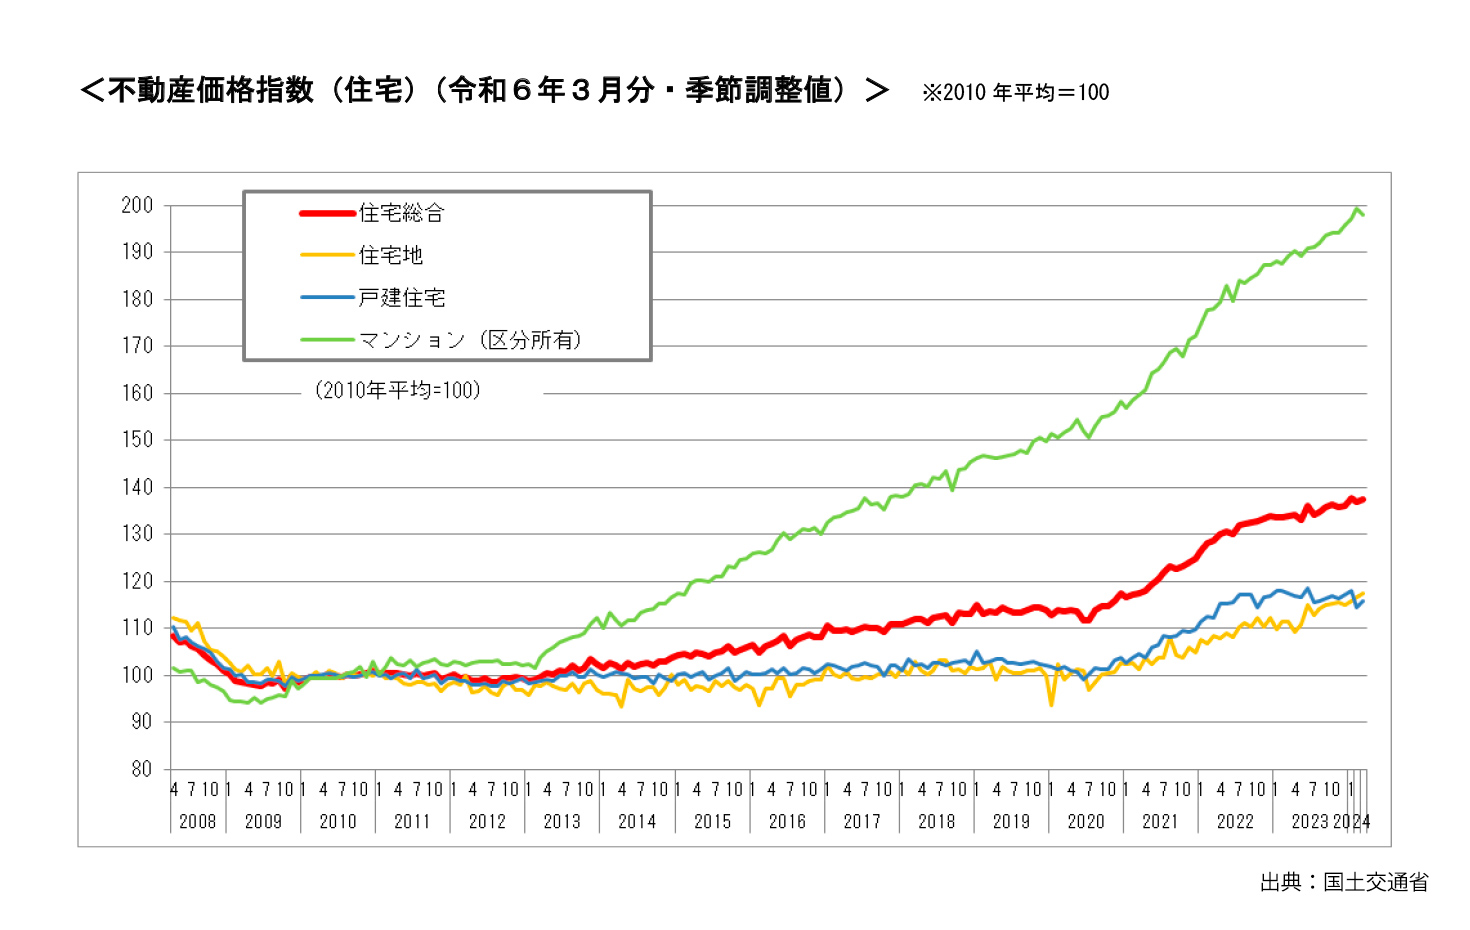
まず足元の数字を確認しておく。2026年時点の都心部における新築マンションの平均価格は、東京23区で1億円前後、大阪市中心部でも6000万円台後半まで上昇したとの報告が業界統計から上がっている。2020年比で見れば、実に3〜4割の上昇だ。
この背景にあるのが、①建築費の高騰、②都心回帰による需要集中、③低金利環境の継続という3つの追い風だった。しかし2026年に入り、状況は変わりつつある。建築費の高騰は一服感が出たものの、人件費の上昇と円安影響が残り、下がる気配は薄い。むしろ変化が鮮明なのは金利だ。
日銀は2024年3月にマイナス金利を解除し、その後も段階的な政策金利の引き上げを進めてきた。2026年時点で短期金利は0.75%前後まで上がり、民間銀行の住宅ローン金利(変動型)も1.5〜2.0%に乗ってきた。固定型の10年ものに至っては2.5〜3.0%に迫る。これは過去15年で最も高い水準であり、「金利のない時代」は終わったと言っていい。
【金利の現実】住宅ローン返済はここまで変わる|買える家が買えなくなる構造
金利上昇は不動産価格に即効性を持って効く。なぜなら、住宅購入者の9割以上がローンを組むからだ。金利が0.5%上がれば、借入額5000万円・35年返済で月々の返済額は約1万3000円増える。年収に換算すれば、約150万円の年収増がなければ同じ家を買えなくなる計算だ。
この「返済負担の増加」が、都心マンション価格の上昇を支えてきた実需層の購買力を静かに削り始めている。2026年に入ってから、東京23区の新築マンション契約率は70%を下回る月が続き、販売期間も長期化。業界関係者の証言によると「価格を下げずに売り切る」モデルは限界に近づきつつあり、物件によっては値引きや家具・諸費用の実質サービスで実質価格を下げる動きも散見される。
| 項目 | 2026年の現状 | コロナ禍前(2019年) | 編集部の評価 |
|---|---|---|---|
| 都心新築マンション平均価格 | 約1億円(東京23区) | 約7000万円 | 上昇率は鈍化も高止まり継続 |
| 変動金利(民間銀行) | 1.5〜2.0% | 0.3〜0.5% | 返済負担が顕著に増加 |
| 新築マンション契約率(東京) | 65〜70%台 | 80%超 | 需給バランスが崩れ始めている |
| 地方都市の空き家率 | 20%超(一部で30%近く) | 13.6%(2018年総務省) | 価格下落に歯止めがかからない |
【都心と地方の二極化】不動産バブルは崩壊するのか?それとも局地的な調整か
「不動産バブルは崩壊するのか」という問いに対する答えは、「全国一律の崩壊はない。ただし局地的な調整は始まっている」というのが編集部の見解だ。
都心部のマンション価格をバブルと断じる声は多い。だが、その内実は1990年代のバブル崩壊とは大きく異なる。当時は投機資金が地価を押し上げ、実需を無視した価格形成がなされていた。今回は違う。都心集中という人口動態の裏付けがあり、実需層と富裕層・海外投資家の需要が実体として存在する。価格が急落するには、大量の供給過剰か、金融引き締めによる需要蒸発が必要だが、現状はそこまでではない。
一方で、価格上昇のピッチは明らかに鈍化している。2024年から2025年にかけて見られた「年率10%超」の上昇は収束し、2026年は前年比で横ばいからマイナス2〜3%程度の調整が入る可能性が高い。特に中古マンションでは、立地と築年数による価格差が拡大しており、「駅徒歩5分以内・築10年以内」の優良物件とそれ以外の格差が大きくなっている。
地方に目を転じれば、話はもっとシビアだ。人口減少と高齢化が進む地方都市では、空き家問題が不動産価格の下落を加速させている。総務省の統計では全国の空き家率は13.8%(2023年)まで上昇。地方では20%を超える自治体も珍しくない。空き家が増えれば、周辺の不動産価格は下がる。なぜなら「住む人がいない」エリアの不動産には、賃貸需要も売買需要も発生しないからだ。
【実態検証】相続土地の売却に直面した人の声|「タダでも引き取り手がない」現場
2026年現在、地方不動産で最も深刻なのは相続した土地・建物の処分だ。親が亡くなり、実家を相続したものの、自分は都市部で生活している。売却を試みるが、買い手が現れない——このパターンが全国で急増している。
知恵袋やSNSの投稿を検証すると、悲痛な声が並ぶ。
「実家を査定に出したら『0円』と言われた。それどころか、解体費用が数百万かかるから逆にお金を払わないと引き取れないと言われた」
「相続した土地の固定資産税を払い続けるのが苦しくて、寄付も検討した。行政に相談したら『受け入れは難しい』と断られた」
こうした声は、もはや一部の過疎地域に限った話ではない。地方都市の郊外、かつてのニュータウン、駅から遠い住宅地——昭和・平成に開発されたエリアの多くが、「負動産」と化している。相続土地国庫帰属制度(2023年開始)の利用申請も増加しているが、要件は厳しく、建物がある土地は対象外。現実的な処分方法は「解体して更地にして売却」だが、解体費用と売却価格が逆転しているケースが多い。
不動産投資の観点でも、地方物件のリスクは増大している。表面利回りが高く見えても、空室リスク・修繕費・人口減による入居者減少を考慮すると、実質利回りは都心物件の方が安定しているというのが、現場の不動産投資家の一致した見方だ。
【一般に知られていない盲点】「人口が減れば都会の家も余る」は本当か?
ネット上では「日本の人口が減っているのに、東京のマンションが上がり続けるのはおかしい」「いずれ都心も暴落する」という言説が根強い。これは一見もっともらしいが、誤解を含んでいる。
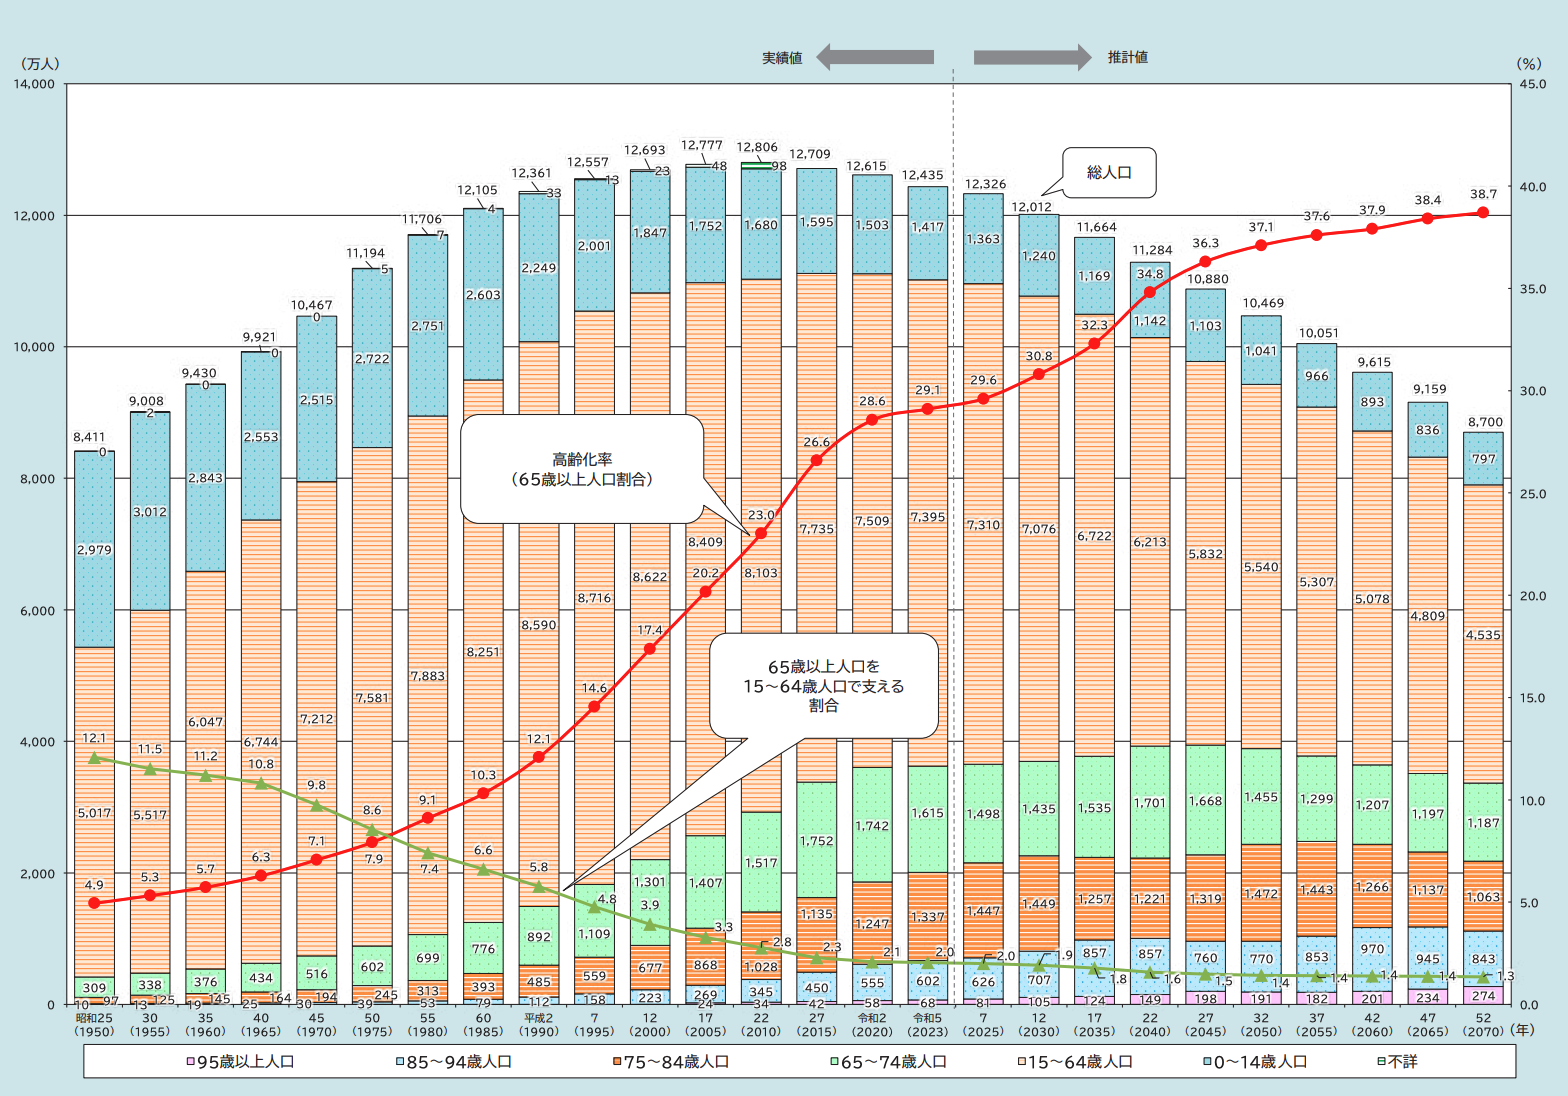
確かに日本の総人口は減少している。しかし、東京都の人口は2026年時点でも微増または横ばいを維持している。地方から都心への人口流入が続いているからだ。しかも、流入しているのは若年層・単身世帯・共働き世帯が中心。つまり、住宅需要の「質」が変わっている。大家族向けの郊外一戸建てではなく、駅近のコンパクトマンションや賃貸需要が増えているのである。
もう一つの盲点は、世帯数の増加だ。単身世帯の増加により、総人口が減っても世帯数は増える傾向が続いている。2025年の国勢調査によれば、日本の総世帯数は約5800万世帯で過去最多を更新。世帯数が増える限り、住宅の絶対的な需要は簡単には消えない。
ただし、この構造も永続はしない。2030年代には団塊ジュニア世代が高齢化し、世帯数の減少が始まると予測されている。つまり、都心部の不動産価格は「上がるか下がるか」ではなく、「いつまで上がらないか」のタイムリミット勝負に入っているのだ。

【不動産 買い時2026】判断基準を明確に|買うべき人・待つべき人・売るべき人
では、2026年は買い時なのか。この問いには「何を・どこで・なぜ買うのか」で答えが変わる。
【プロの結論】おすすめできる人・慎重になるべき人の条件
✔ 買うべき人(都心・実需・長期保有)
・東京・大阪・名古屋など、人口流入が続く都市の駅徒歩7分以内の物件を探している人
・今後10年以上住み続ける予定があり、金利上昇を見込んだ返済計画を立てられる人
・頭金を2割以上用意でき、返済負担率が年収の25%以内に収まる人
✔ 待つべき人(投資目的・無理なローン)
・短期的な値上がり益(キャピタルゲイン)を狙っている人。2026年の市場は値上がり期待が薄く、売却時のコストを考えると損をする確率が高い
・変動金利でギリギリの返済計画を組もうとしている人。金利がさらに上がれば返済不能に陥るリスクがある
・築20年以上、駅遠、郊外の物件を「利回りが良いから」と検討している人。空室リスクと修繕費を軽視しがち
✔ 売るべき人(地方・相続・遊休資産)
・相続した地方の実家や土地を持て余している人。固定資産税と管理負担を考えれば、価格が付くうちに売却するのが合理的
・築年数が30年を超え、修繕費がかかり続ける賃貸物件を保有している人。特に地方や駅遠物件は売却を急ぐべき
・「いつか値段が戻る」と塩漬けにしている土地所有者。人口減少エリアでは、今後さらに値段が下がる可能性が極めて高い
社会学的に見れば、日本の不動産問題の根底には「土地神話」の残滓がある。土地は必ず値上がりするという昭和の価値観が、相続した負動産を手放せない心理的ブロックになっている。心理学者が指摘するように、人間は「損失を確定させること」に強い抵抗を感じる。だが、値下がりする資産を抱え続けることの機会損失こそ、冷静に評価すべきだ。
【不動産 価格 今後】に関するよくある質問(FAQ)
Q1:都心マンション価格は2026年も上がり続けますか?
A1:上昇率は鈍化しています。2026年は横ばいから一部調整の年になる可能性が高いです。ただし、駅近・築浅など条件の良い物件は今後も底堅い需要が見込まれ、大幅な下落は考えにくい状況です。
Q2:住宅ローン金利はどこまで上がりますか?
A2:日銀の金融政策次第ですが、市場関係者の間では変動金利が2.0〜2.5%まで上昇する可能性が指摘されています。ローンを組む際は、金利がさらに1%上がった場合の返済シミュレーションをしておくべきです。
Q3:地方の不動産は今後買っても大丈夫ですか?
A3:住む目的で、かつその地域に仕事や生活基盤があるなら選択肢になります。しかし投資目的や転売目的なら、ほぼおすすめできません。人口減少が続く地域では、売却が困難になるリスクを織り込む必要があります。
Q4:相続した実家を売るべきか、それとも貸すべきか迷っています。
A4:立地によります。駅から遠い、築年数が古い、周辺に空き家が多い——この3条件が揃っているなら、賃貸で収益化するのは難しいです。維持費と空室リスクを考慮し、売却を前提に動くのが現実的です。
Q5:不動産バブルはもうすぐ崩壊しますか?
A5:全国一律の崩壊は考えにくいです。都心部は実需と都市集中が下支えし、地方はすでに価格下落が進行済みです。「緩やかな二極化の拡大」が2026年以降のメインシナリオです。
まとめ:今後の動向と失敗しないための判断基準
2026年の不動産市場は、「過去の常識」が通用しない年だ。土地は必ず上がるという神話は、とっくに終わっている。かといって、都心のマンションが暴落するという悲観論も、今のところは現実から乖離している。
決定的な要因は3つ。①金利——住宅ローン金利の上昇が購買力を削り、市場の温度を下げつつある。②人口動態——総人口は減っても世帯数と都心集中は続いており、需要の偏在が価格差を広げている。③空き家と相続——地方では「売れない不動産」が急増し、相続した瞬間に負債になるケースが社会問題化している。
この記事を読んだ今、あなたに必要なのは「全員に当てはまる正解」を探すことではない。自分がどの立場で、どのエリアで、いつまでに何をしたいのか——その条件を冷徹に見極めることだ。不動産は人生最大の買い物であり、間違えれば取り返しのつかない負債になる。だが、正しい判断をすれば、これほど生活の質を高めてくれる資産もない。
価格の上下に一喜一憂するのではなく、自分の生活と返済能力を基準に決める。それが2026年の不動産を生き抜くための、唯一の正解だと編集部は考える。 (出典: 不動産 価格 今後(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
