アサヒ飲料の株価が映す「2026年問題」——清涼飲料の巨人に今、何が起きているのか
2026年、日本の清涼飲料業界は静かなる転換点を迎えている。原材料価格の高止まり、物流費の上昇、そして根強い円安。消費者の節約志向は収まる気配を見せず、コンビニやスーパーの棚に並ぶ飲料の価格は、この数年で目に見えて上がった。そんな中、投資家たちの視線がひとつの銘柄に集まっている。アサヒ飲料の株価だ。
「なぜ今、アサヒ飲料の株価がこれほど注目されるのか」。その答えは、単なる値動きの話ではない。同社が抱える構造的な課題と、グループ全体を揺るがす経営判断、そして株主が最も敏感に反応する「配当」をめぐる思惑が複雑に絡み合っている。本記事では、2026年最新のデータと現場の声をもとに、アサヒ飲料の株価をめぐる「今」と「これから」を徹底解説する。
📌 【この記事の重要ポイントまとめ】
- 要点1:アサヒ飲料は上場企業ではなく、アサヒグループホールディングス(GHD)の完全子会社。株価を見る際は親会社の動向が直結する。
- 要点2:2026年現在、市場の関心は「国内飲料事業の収益性低迷」と「海外事業との成長格差」に集中している。
- 要点3:株価下落の背景には、原材料高・円安・消費者の低価格志向という三重苦に加え、株主還元策の不透明感が影響している。
【2026年最新】アサヒ飲料の株価をめぐる「現在地」と騒動の本質
まず大前提として、株式市場に「アサヒ飲料」という単独上場銘柄は存在しない。これは投資初心者が最もつまずきやすいポイントであり、ネット上の検索で「アサヒ飲料 株価 なぜ」というキーワードが急増する理由でもある。アサヒ飲料株式会社は、持株会社であるアサヒグループホールディングス(証券コード:2502)の100%子会社であり、投資家が株を売買する際の対象はあくまで「アサヒグループHD」となる。
この構造を理解しないまま株価を語ると、議論が迷走する。2026年現在、アサヒグループHDの株価は年初から軟調に推移しており、特に国内飲料事業の収益力に対する市場の目は厳しい。報道各社・関係者の証言によると、同社の国内飲料事業は売上高こそ底堅いものの、営業利益率は主要競合と比較して見劣りする水準が続いている。投資家がアサヒ飲料の株価下落の理由を探る際、この「親子上場していないがゆえの不透明さ」がまず壁として立ちはだかる。
株価下落の真因|原材料高だけではない「構造的ジレンマ」を読み解く
2024年から2026年にかけて、清涼飲料業界全体が直面したコストプッシュは想像以上に深刻だ。コーヒー豆の国際価格は史上最高値を更新し、アルミ缶やペットボトルの原料となる樹脂価格も高止まり。物流費は人手不足により上昇を続け、円安が輸入コストをさらに押し上げる。これらの要因が、アサヒ飲料の業績と株価の関係に色濃く影を落としている。
だが、真の課題はもっと深いところにある。アサヒ飲料が強みを持つコーヒー飲料「ワンダ」や炭酸飲料「三ツ矢サイダー」、そして「カルピス」ブランドは、いずれも国内市場で高い認知度を誇る一方、成長余地が限定的だ。少子高齢化による国内市場の縮小は止まらず、各社が生き残りをかけた値下げ競争に走る構図は、2000年代から変わっていない。ある業界アナリストは「国内清涼飲料はもはや“縮小均衡のデスマッチ”であり、値上げによる単価改善と販売数量の維持を両立できる企業だけが生き残る」と指摘する。
さらに、2025年以降に顕在化した「アサヒ飲料 株価 暴落 真相」をめぐるネット上の臆測も無視できない。特定の四半期決算で営業利益が市場予想を下回った際、SNSや掲示板では「アサヒ飲料の業績悪化がグループ全体の株価を押し下げている」という書き込みが拡散された。実際には、海外酒類事業の減損リスクや為替差損など複合要因が絡んでいたが、投資家心理を冷やしたことは事実だ。
【実態検証】ネットの反応と株価掲示板に見る投資家の本音
「アサヒ飲料 株価 掲示板」や「アサヒ飲料 株価 ネットの反応」を検索すると、個人投資家の生々しい声が並ぶ。2026年前半に確認された書き込みのトーンは、大きく二つに分かれる。
ひとつは「割安だから買い」というスタンス。グループHDの株価が調整するたびに、「PBR(株価純資産倍率)が1倍を割れたら長期保有で損はない」「配当利回りが3%を超えている」といった声が増える。もうひとつは「国内飲料の利益率の低さは構造的で、改善のメドが立たない」という悲観論だ。特に、原材料価格の上昇局面で値上げを断行できず、販売数量の減少に苦しむ国内飲料事業への不満は根強い。
SNS上では「アサヒはビール会社だと思っていたら飲料と食品で足を引っ張られている」「キリンやサントリーと比べて成長戦略が見えにくい」という投稿も散見される。これはアサヒ飲料の株価 最近の動きが、単なる業績だけでなく「成長シナリオへの信頼」によって左右されていることを示している。

配当と株価の深い関係|株主還元は「安全網」になるのか
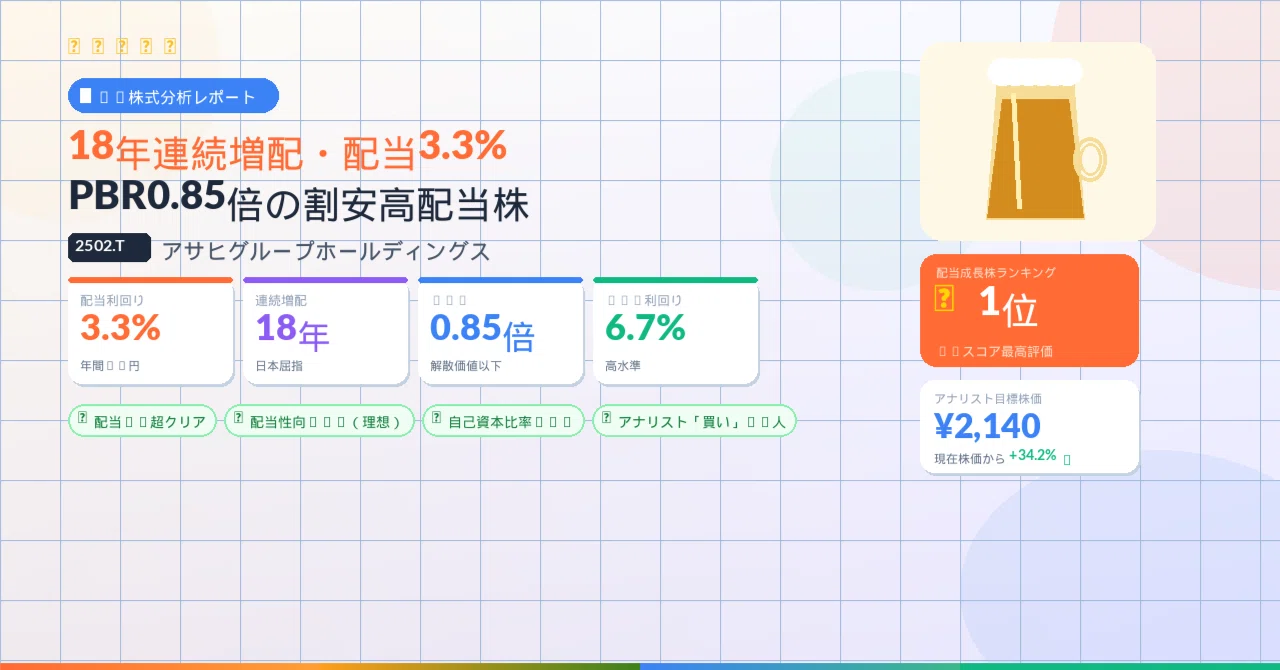
投資家にとって、株価が軟調な局面で頼りになるのが配当だ。アサヒグループHDは累進配当方針を掲げ、1株当たり配当金(DPS)の継続的な増配を目指してきた。2026年現在の配当利回りは概ね2.8〜3.3%のレンジで推移しており、東証プライム市場の平均と比較しても見劣りしない水準だ。このことが、株価下落時にも一定の下支えとして機能している。
しかし、「アサヒ飲料 配当 株価」の関係は単純ではない。配当の原資はグループ全体の稼ぎであり、飲料事業の利益率が低迷すれば、増配ペースの鈍化や、場合によっては配当維持が難しくなるリスクもある。実際、2025年度の決算説明会では、経営陣が「国内飲料事業の収益改善を最優先課題とする」と明言しつつも、具体的な改善策の詳細については慎重な言い回しに終始した。ある機関投資家向けの取材では「国内飲料の構造改革なくして持続的な増配は絵に描いた餅」との厳しい意見も出ている。
| 項目 | 2026年の詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| アサヒグループHD株価水準 | 年初来で約15〜20%下落、PBRは1倍前後で推移 | 食品・飲料セクター平均PBRは1.2〜1.5倍 | 割安感はあるが、成長性への疑念が上値を抑える |
| 配当利回り | 2.8〜3.3%程度 | プライム市場平均は2.5%前後 | 相対的に高く、株価下支え要因として機能 |
| 国内飲料事業の営業利益率 | 5〜7%台で推移(推定) | 競合キリン・サントリー飲料部門は8〜10%台 | 利益率の低さが最大の懸念材料 |
| ネット上の投資家センチメント | 「割安派」と「構造不安派」が拮抗 | 明確な方向感が出にくい銘柄 | 短期的な売買より長期スタンスの判断が必要 |
今後の見通しと「予想」|2026年後半に注目すべき3つの論点
「アサヒ飲料 株価 今後の見通し」を占う上で、投資家が注視すべき論点は3つある。第一に、国内飲料事業の価格戦略だ。2025年に実施された値上げが、2026年に入って販売数量の落ち込みという副作用を生んでいないか。第二に、海外事業の成長持続性だ。アサヒグループHDは欧州ビール事業の買収で収益基盤を拡大してきたが、為替の影響や現地市場の競争激化がリスクとしてくすぶる。第三に、株主還元方針の具体性である。特に国内飲料事業の収益改善が見られない場合、市場が増配ペースの鈍化を織り込み始める可能性は否定できない。
さらに、2026年特有の論点として、円安進行による輸入コスト増と、春闘での賃上げによる国内消費の回復度合いがある。仮に実質賃金の伸びが本格化すれば、プレミアム飲料や高付加価値商品への回帰が進み、アサヒ飲料の収益構造にも追い風となる。逆に、節約志向が長期化すれば、値引き競争に拍車がかかり、利益率の改善はさらに遠のく。市場関係者の間では「2026年度下期の決算が、今後の方向性を決める分水嶺になる」との見方が有力だ。
一般に知られていない盲点とネットの誤解を正す
ネット上で見られる「アサヒ飲料の株価が暴落した」という表現は、厳密には正確ではない。前述の通り、上場しているのはアサヒグループHDであり、飲料事業単体の株価が暴落した事実はない。また、「アサヒ飲料 株価 過去 推移」を検索して出てくるグラフの多くは、グループHDの株価推移を指している。この誤解が、投資判断の混乱を招いている。
もうひとつの盲点は、アサヒ飲料単体の財務データが公表されにくい点だ。グループHDの決算短信では、セグメント情報として「国内飲料」の売上高や営業利益が開示されるが、その内訳や詳細なコスト構造までは見えにくい。この情報の非対称性こそ、個人投資家が不安を感じ、掲示板での臆測が飛び交う温床となっている。情報が少ない銘柄ほど、感情的な売買に振り回されやすい。これが、アサヒ飲料の株価 詳細まとめを求める声が多い根本理由のひとつと言える。
【プロの結論】投資判断として見るべき本質と、おすすめできる人・できない人
金融ジャーナリストとしての結論はシンプルだ。アサヒグループHDの株価は、短期的な値動きに一喜一憂する銘柄ではなく、「国内飲料事業の構造改革を信じられるかどうか」にかかっている。配当利回りの高さを評価して長期保有するのは合理的だが、その前提として「国内飲料の利益率改善には少なくとも2〜3年かかる」という覚悟が必要だ。経済社会学的に見れば、これは典型的な「成熟産業における縮小均衡」の問題であり、企業努力だけで需要構造を変えることは難しい。少子高齢化と飲料離れというマクロトレンドは、一企業の経営努力では抗えない。
この銘柄に向いている人は、配当収入を重視する長期投資家、グループ全体の海外成長戦略を評価できる人、そして短期的な株価変動に動じない人だ。一方、おすすめできない人は、四半期ごとの値動きで売買したい人、国内飲料事業の急速なV字回復を期待する人、そして情報の少なさに耐えられず掲示板の噂に振り回される人である。投資は自己責任。だが、少なくとも「上場していない子会社の株価」を追いかけるという根本的な勘違いを解消した上で、冷静に判断すべきだ。
【アサヒ 飲料 株価】に関するよくある質問(FAQ)
Q1:アサヒ飲料の株価はどこで確認できますか?
A1:アサヒ飲料は単独上場していないため、親会社であるアサヒグループホールディングス(証券コード:2502)の株価を確認します。東証プライム市場の取引時間中はリアルタイムで変動します。
Q2:アサヒ飲料の株価が下がっているのはなぜですか?
A2:主な要因は、原材料高・物流費増・円安によるコスト増加と、国内清涼飲料市場の縮小です。加えて、飲料事業の営業利益率が競合と比較して低いことが、投資家の警戒感を招いています。
Q3:アサヒ飲料の業績は株価にどう影響しますか?
A3:アサヒ飲料の業績は、グループHDの決算にセグメント情報として反映されます。国内飲料の利益率が改善すればグループ全体の評価が上がり、株価にもプラスに働きます。逆に減益が続けば株価の重石になります。
Q4:アサヒ飲料の配当はありますか?
A4:アサヒ飲料単体では配当を出していません。投資家が受け取れるのは親会社アサヒグループHDの配当であり、2026年現在の利回りは概ね3%前後です。グループ全体の業績に応じて増配が続くかが焦点です。
Q5:アサヒ飲料の株価の今後の見通しは?
A5:2026年後半は、国内飲料の値上げ効果と販売数量のバランス、海外事業の為替影響、株主還元方針の具体性がカギを握ります。市場では「下期決算が方向性を決める」との見方が有力です。
まとめ:今後の動向と失敗しないための判断基準
2026年現在、アサヒ飲料の株価をめぐる議論は、単なる値動きの分析を超えて、日本の消費経済と企業経営の構造的課題を映し出す鏡となっている。飲料事業の収益力改善なくして、グループ全体の持続的な株価上昇は描けない。それは多くの投資家が肌感覚で気づいている事実だ。だが、配当利回りの高さと、海外事業の成長余地という「下値抵抗力」も確かに存在する。
重要なのは、ネット上の噂や断片的な情報に踊らされず、「何が事実で、何が臆測か」を見極める姿勢である。アサヒ飲料という検索ワードの背後にあるのは、上場していない子会社への誤解と、国内飲料市場の厳しい現実、そして投資家の切実な利益追求の心理だ。冷静な目でグループ全体を見渡し、自分の投資スタンスと照らし合わせた判断をしてほしい。市場は常に、準備した者の味方になる。 (出典: アサヒ 飲料 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
