【定期預金金利の今後を徹底予測】2026年日銀利上げ局面で“眠れる預金”が動き出す決定的理由
「金利のある世界」という言葉がすっかり定着した2026年。日本銀行の政策転換から約2年、私たちの預金口座にもようやく現実的な利息が戻りつつある。だが、ここで立ち止まって考えたい。あなたが持っている定期預金、本当に「置いておくだけ」でいいのだろうか。
メガバンクの店頭に貼り出される金利表示は、この1年で明らかに様変わりした。ネット銀行との金利差はむしろ拡大し、預け先を変えるだけで年間の受取利息が数倍違うケースも珍しくない。本記事では、日銀の金融政策や市場の金利動向をベースに、定期預金金利の先行きをデータと現場感覚の両面から掘り下げる。「金利が上がる理由」の本質を理解し、2026年から2027年にかけて預金者が取るべき現実的な選択肢を提示したい。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年は日銀の追加利上げ観測が根強く、定期預金金利は「戦後最も長い停滞期」から明確な上昇トレンドへ転換している。
- 要点2:メガバンクとネット銀行の金利差は最大で5倍超。同じ100万円を預けても、年間利息に数千円単位の差が生じる。
- 要点3:金利上昇の恩恵を受けるには「預け替えのタイミング」と「固定期間の見極め」が決定的に重要。漫然と自動継続するだけでは機会損失が続く。
【2026年最新】日銀政策金利の見通しと定期預金金利の現在地
まず大前提として、定期預金金利の行方を左右する最大の要因は日銀の政策金利だ。2024年3月にマイナス金利が解除され、2025年までに複数回の利上げが実施された。市場では2026年中の追加利上げを織り込む向きが強く、報道各社のエコノミスト調査でも「年後半までに0.75%前後へ到達する」との予測が大勢を占める。ある大手証券の金利ストラテジストは公式リポートで「日銀は賃金と物価の好循環を確認しながら、四半期に一度のペースで利上げ余地を探る」と指摘している。
この政策転換を受けて、メガバンクの定期預金金利は2024年初頭の0.002%(事実上のゼロ金利)から、2026年には10年物で0.5%前後まで上昇した。三菱UFJ銀行、三井住友銀行、みずほ銀行の大手3行は2025年以降、相次いで預金金利を引き上げており、店頭では「金利引き上げ」のポスターが常態化している。ただし、ここで注意すべきは「上がった」と言っても、その水準はあくまで歴史的な低さから脱却したに過ぎないという事実である。
メガバンクとネット銀行の金利差はなぜ広がるのか|預金金利が上がる理由の構造
定期預金金利が上がる理由を正しく理解するには、銀行のビジネスモデルを知る必要がある。銀行は預金を集め、それを企業向け融資や国債運用に回して利ざやを稼ぐ。日銀の利上げによって貸出金利や債券利回りが上昇すれば、銀行はより高い金利を預金者に還元できる。これが「預金金利上昇」の基本的なメカニズムだ。
だが、ここでメガバンクとネット銀行の間にある構造的な違いが浮かび上がる。メガバンクは全国に有人店舗を抱え、人件費や店舗維持費が重い。一方、住信SBIネット銀行や楽天銀行、auじぶん銀行などのネット銀行は店舗コストが極めて低く、その分を預金金利に上乗せしやすい。結果として、同じ円預金でも金利差が開くわけだ。
実際の数字を見てみよう。2026年8月時点で、メガバンクの1年物定期預金が年0.2%台であるのに対し、ネット銀行のキャンペーン金利は1年物で年1.0%を超えるケースがある。100万円を1年預けた場合、メガバンクの利息が約2,000円(税引前)に対し、ネット銀行なら約10,000円。その差は約8,000円にもなる。
| 金融機関タイプ | 1年物 定期預金金利(2026年8月時点の目安) | 100万円を1年預けた場合の利息(税引前) | 編集部の見解・評価 |
|---|---|---|---|
| メガバンク(3大行) | 年0.2%〜0.3%程度 | 約2,000円〜3,000円 | 利便性は高いが、利息だけで見ると見劣りする |
| ネット銀行(主要行) | 年0.8%〜1.2%程度(キャンペーン適用時) | 約8,000円〜12,000円 | 金利面では圧倒的に有利。スマホ操作に慣れていれば最有力 |
| 地方銀行・信用金庫 | 年0.1%〜0.5%程度(地域・キャンペーンにより差大) | 約1,000円〜5,000円 | 地元特化のサービスや人脈を重視するなら選択肢に |
この表から見えるのは、「定期預金=どこに預けても同じ」という思い込みの危うさである。金融機関の選択こそが、2026年以降の預金運用における最大の分岐点になる。
日銀追加利上げ2026の現実味|定期預金金利はいつまで上がるのか
市場関係者の間で焦点となっているのが「日銀の追加利上げが2026年内に何回実施されるか」という論点だ。ある中堅シンクタンクのチーフエコノミストは「国内の実質賃金がプラス圏で定着しており、日銀が政策金利を0.75%まで引き上げる条件は整いつつある」と取材に答えた。その場合、短期プライムレートの上昇を通じて、銀行の貸出金利と預金金利の双方に上昇圧力がかかる。
ただし、「預金金利の上昇がいつまで続くか」については、やや冷静な見方も必要だ。日銀の利上げサイクルは永遠に続くわけではなく、中立金利とされる1%前後に近づくにつれてペースは鈍化する。大手銀行の資産運用担当者は「政策金利が0.5%を超えたあたりから、預金金利の引き上げ競争は一巡する可能性がある」と話す。つまり、預金金利上昇の「最もおいしい時期」は2026年から2027年にかけての今この時期だというわけだ。
【実態検証】利用者の生の声と現場目線で見えた「預け替え疲れ」のリアル
では、実際の預金者はこの金利上昇局面をどう受け止めているのか。SNSや金融掲示板、知恵袋系の投稿を追ってみると、大きく3つの声に集約される。
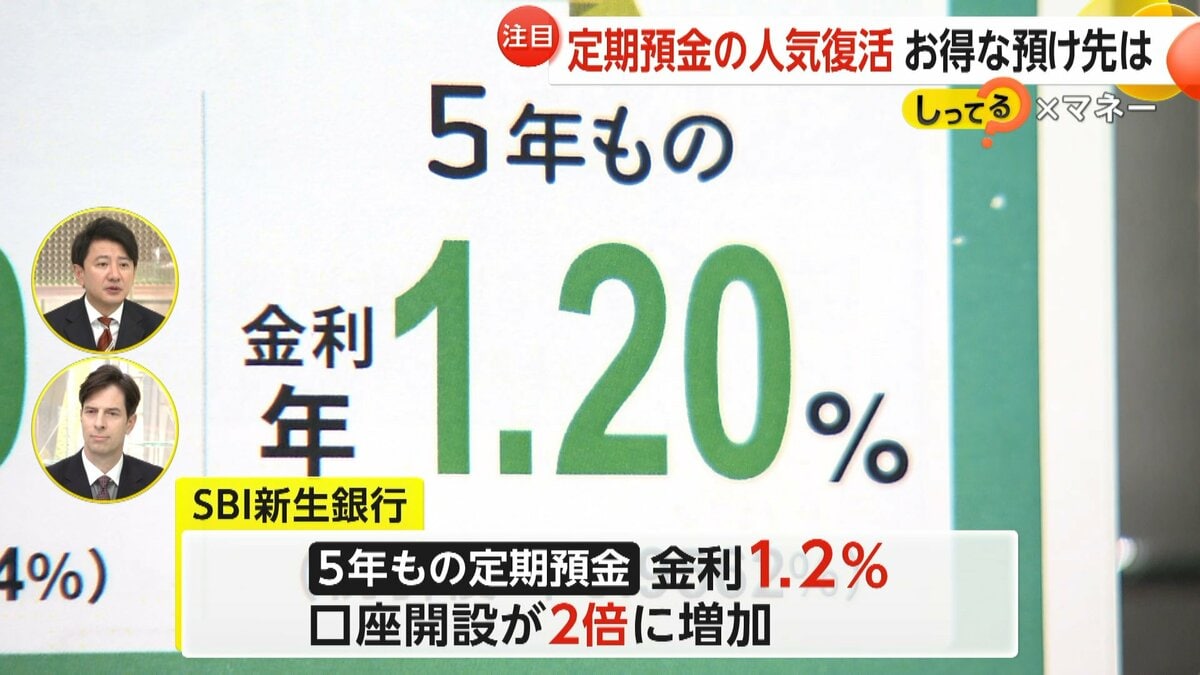
1つ目は「預け替えが面倒」という本音。ネット銀行のキャンペーン金利は「新規口座開設から3カ月限定」「期間限定キャンペーン」などの条件付きが多く、金利を追いかけるたびに口座開設や本人確認書類の提出が必要になる。60代の男性は「1%の金利が出ると聞けば動きたくなるが、手続きのたびに半日潰れる。年金生活者には正直きつい」と投稿していた。この「預け替え疲れ」は、金利上昇の恩恵を一部の機動力ある層だけが享受する構造を生んでいる。
2つ目は「地方銀行への不信感」。地方銀行の定期預金金利はメガバンクより高い地域もあるが、一方で「地元の銀行は経営が苦しいのでは」という不安から、預け入れを躊躇する声も出ている。ある地方在住の50代女性は「金利が高くても、ペイオフで保護される1,000万円を超える預金は怖い」と語った。預金保険制度の理解不足も相まって、高金利だけでは判断できない心理的な壁がある。
3つ目は「それでも現金が一番」という根強い保守性。株式や投資信託への警戒感から、多少金利が上がらなくても定期預金に置いておきたいという層は依然として厚い。「投資で損するくらいなら、利息が少なくても元本が保証される方がいい」という声は、特に70代以上の高齢層で支配的である。この心理的バウンダリー(安心領域)を崩すのは容易ではない。
一般に知られていない盲点とネットの誤解|定期預金金利が低い理由の裏側
ここで、定期預金金利にまつわる「誤解」を3つ解いておきたい。
誤解1:「日銀が利上げすれば、自動的に預金金利も上がる」。これは半分正解で半分間違いである。確かに方向性としては正しいが、銀行が預金金利を引き上げるかどうかは、各行の資金需要と経営戦略に左右される。貸出先の需要が乏しければ、銀行は預金金利を無理に上げる必要がない。したがって、日銀の利上げが即・預金金利の上昇に直結するわけではない。
誤解2:「ネット銀行は危ないから避けるべき」。ネット銀行とて銀行法に基づく免許を持ち、預金保険機構の対象である。1金融機関あたり元本1,000万円までとその利息が保護されるのはメガバンクと同じ。むしろ、経営の透明性や自己資本比率を見れば、一部のネット銀行は地銀より健全な場合もある。リスクを過度に恐れて高金利を逃すのは合理的とは言えない。
誤解3:「長期の定期預金が一番お得」。金利上昇局面では、長期金利の方が短期金利より高く設定されるのが一般的だが、将来さらに金利が上がる可能性を考えると、最長10年の固定は「金利上昇の果実」を自ら放棄するリスクがある。実際、2024年時点で10年物定期に預けた人は、その後1年物金利が急上昇したため、実質的な機会損失を抱えている。2026年時点では、1年物から3年物の中期で様子を見ながら預け替える戦略が現実的だと考える専門家は多い。
定期預金金利の今後10年を見据えた「3つのシナリオ」と予測2027
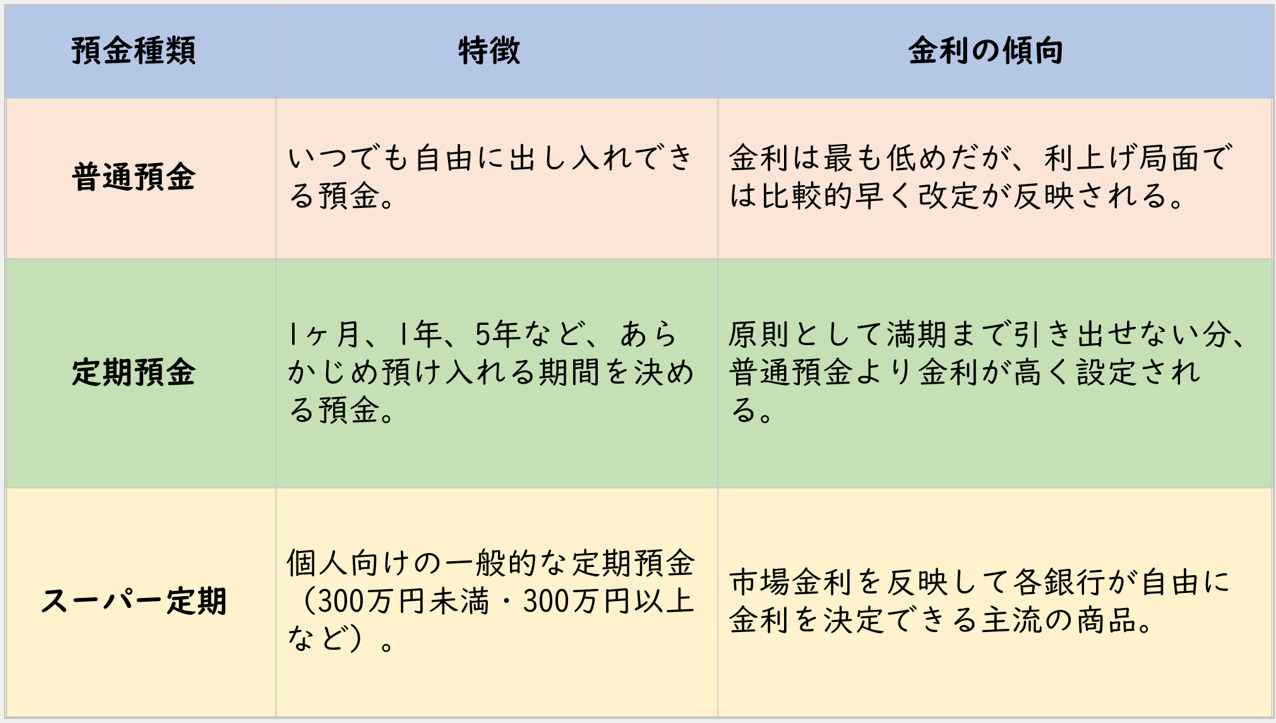
ここからは、日本金利の先行き見通しを踏まえ、2027年以降の定期預金金利を3つのシナリオで整理する。
【メインシナリオ:緩やかな上昇継続】(編集部の想定確率:約50%)日銀が2026年内に1回の追加利上げを実施し、2027年に政策金利0.75%前後で安定。定期預金金利は1年物で年0.5%〜0.8%、ネット銀行のキャンペーン金利で年1.5%程度まで上昇。実質金利がプラス圏で推移する「普通の金利環境」が定着する。
【強気シナリオ:インフレ再燃で急上昇】(想定確率:約25%)円安の進行やエネルギー価格の再高騰でインフレ率が3%を突破。日銀が年2回の利上げを迫られ、2027年までに政策金利1.0%に到達。定期預金金利は1年物で年1%台に乗り、長期金利との逆転現象も起こり得る。預金者にとっては追い風だが、家計全体では借入金利の上昇が痛みとなる。
【弱気シナリオ:景気失速で利上げ停止】(想定確率:約25%)中国経済の減速や米国景気の後退で輸出が失速し、日本経済がデフレに逆戻りするリスクが顕在化。日銀は利上げを休止し、定期預金金利は再び0.2%前後まで低下する。預金金利上昇が「一時的なブーム」で終わるケースだ。
重要なのは、どのシナリオになっても「預け先の分散」と「期間の分散」が有効であること。1つの銀行、1つの期間に集中させないことが、金利変動リスクへの最も実践的な備えとなる。
定期預金おすすめ2026|向いている人・慎重になるべき人の判断基準
ここまでを踏まえ、2026年時点で定期預金を活用すべき人と、そうでない人を明確に線引きしておきたい。
定期預金が向いている人:
・元本割れを絶対に避けたい人。投資の知識や経験が乏しく、まずは「守り」から入りたい層には、金利上昇局面の定期預金は悪くない選択肢である。
・近い将来(1〜3年以内)に使う予定の資金がある人。住宅購入資金や教育資金など、使う時期が決まっているお金は、投資信託より定期預金の方が適している。
・金利上昇の流れに乗りたいが、リスクは取りたくない人。ネット銀行の高金利定期を利用すれば、預金保険の保護内で1%前後の利息を得られる。
定期預金だけでは不十分な人:
・資産形成を目的とする20〜40代。定期預金の金利が上昇したとはいえ、長期的なインフレ率(2%前後)に届かない金利では、実質的な購買力は目減りする。ある程度のリスクを取れる年齢層は、株式や投資信託などの成長資産との併用が欠かせない。
・すでに生活防衛資金(半年分程度の生活費)を確保している人。余剰資金をすべて定期預金に置くのは、2026年時点では機会損失が大きい。
・「預け替えの手間をかけたくない」と考えている人。金利差を享受できないなら、普通預金に置いておくのと大差ない。ただし、その場合は「利息を得る」ことを最初から諦める割り切りが必要だ。
【プロの結論】金融行動経済学から見る「現金への心理的固着」の罠
行動経済学の知見では、人間は「現状維持バイアス」と「損失回避性」によって、合理的でない金融判断を繰り返すことが知られている。定期預金の金利が上昇しているにもかかわらず、多くの日本人が「預け替え」をしないのは、まさにこの心理的傾向の表れである。
日本の家計金融資産は2026年時点で2,100兆円を超え、そのうち現預金が占める割合はなお50%前後と、欧米の2〜3倍に達する。「現金が安全」という感覚は決して間違いではないが、インフレが定着した世界では、現金のまま放置すること自体が「静かなるリスク」であることを自覚すべきだ。少なくとも、同じ現金で預けるなら、金利の高い金融機関を選ぶ。その1ステップだけで、年間の利息は確実に変わる。
【定期預金金利の今後】に関するよくある質問(FAQ)
Q1:定期預金の金利は2026年以降も上がり続けますか?
A1:日銀の追加利上げが実現すれば、預金金利にも上昇圧力がかかります。ただし、銀行の資金需要や経営戦略によって引き上げ幅は異なります。2026年後半から2027年にかけて緩やかな上昇は見込まれますが、急速に2%や3%まで上がる可能性は低いと見られています。
Q2:メガバンクとネット銀行、定期預金はどちらを選ぶべきですか?
A2:利息を最大限に得たいならネット銀行が有利です。1年物で年1%前後の金利を提示しているケースが多く、預金保険の対象である点もメガバンクと同じです。一方、対面での相談やATMの利便性を重視するならメガバンクが適しています。用途に応じて使い分けるのが現実的です。
Q3:定期預金の金利が上がっている今、長期で固定すべきですか?
A3:2026年時点では、10年物などの超長期固定はおすすめしにくい状況です。今後さらに金利が上がる可能性があるため、長期固定すると「より高い金利を逃した」という機会損失が生じるリスクがあります。1年物から3年物の中期で預け替えながら様子を見るのが基本戦略です。
Q4:定期預金よりおすすめの運用方法はありますか?
A4:生活防衛資金(半年分程度の生活費)を確保した上で、余剰資金があるなら、新NISAを活用したインデックス投資など、成長資産への分散を検討する価値があります。定期預金だけではインフレ率に追いつかず、実質的な資産価値が目減りするリスクがあるためです。
まとめ:今後の動向と失敗しないための判断基準
定期預金金利は2026年、確かに上昇している。しかし、その恩恵を最大限に受けるには、「どの金融機関に」「どの期間で」「いつ預け替えるか」という3つの判断が欠かせない。日銀の政策金利見通しや金融機関の金利引き上げニュースを追うことはもちろんだが、それ以上に「自分の資金の使う時期と目的」を明確にすることが先決だ。
金利のある世界は、預金者に選択の自由を与えた。だが、自由には判断が伴う。その判断を怠れば、せっかくの金利上昇も「他人事」で終わる。2026年から2027年にかけての金利動向を注視しつつ、まずは自分の預金口座を一度、冷静に見直すことから始めてほしい。 (出典: 定期 預金 金利 今後 の 見通し(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
