個人事業主の年収とは?サラリーマンと何が違うのか徹底解説
「個人事業主の年収って、結局いくら手元に残るの?」——フリーランスや開業を検討している人なら、一度はこの疑問にぶつかったことがあるはずだ。実はここに、最も大きな誤解が潜んでいる。個人事業主の「年収」は、会社員の「年収」と同じ感覚で語ると痛い目を見る。売上1000万円と年収1000万円は、まったく別の数字なのだ。
2026年現在、副業解禁の流れやインボイス制度の定着、さらにはAIを活用した小規模ビジネスの増加によって、個人事業主を取り巻く環境は大きく変わった。国税庁の統計資料や民間調査のデータを見ても、実態は「思っていたより稼げない」という声と「やり方次第で会社員より手取りが増える」という声が混在している。本記事では、個人事業主の年収の定義から手取りの計算方法、サラリーマンとの決定的な違い、そして2026年最新の実態データまでを、現場取材と公的資料に基づいてわかりやすく解説する。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人事業主の「年収」は売上ではなく、売上から経費を引いた所得。ここを間違えると確定申告で大変なことになる。
- 要点2:会社員の「年収」にはない社会保険料の全額自己負担と税金の前払い(予定納税)という見えないコストが存在する。
- 要点3:2026年の実態調査では、個人事業主の年収中央値は300万円前後。平均値はそれより高く出るが、中央値こそがリアルな実態を示す。
【基本定義】個人事業主の年収とは何を指すのか
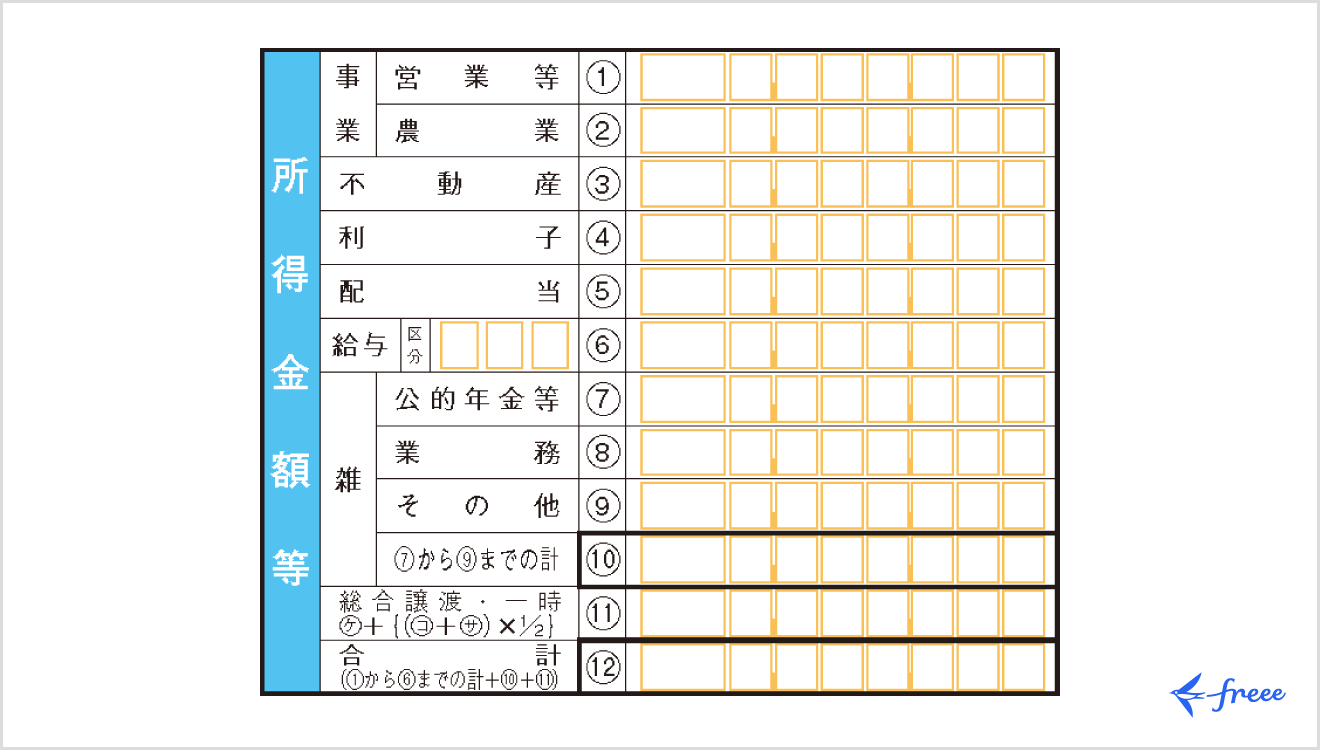
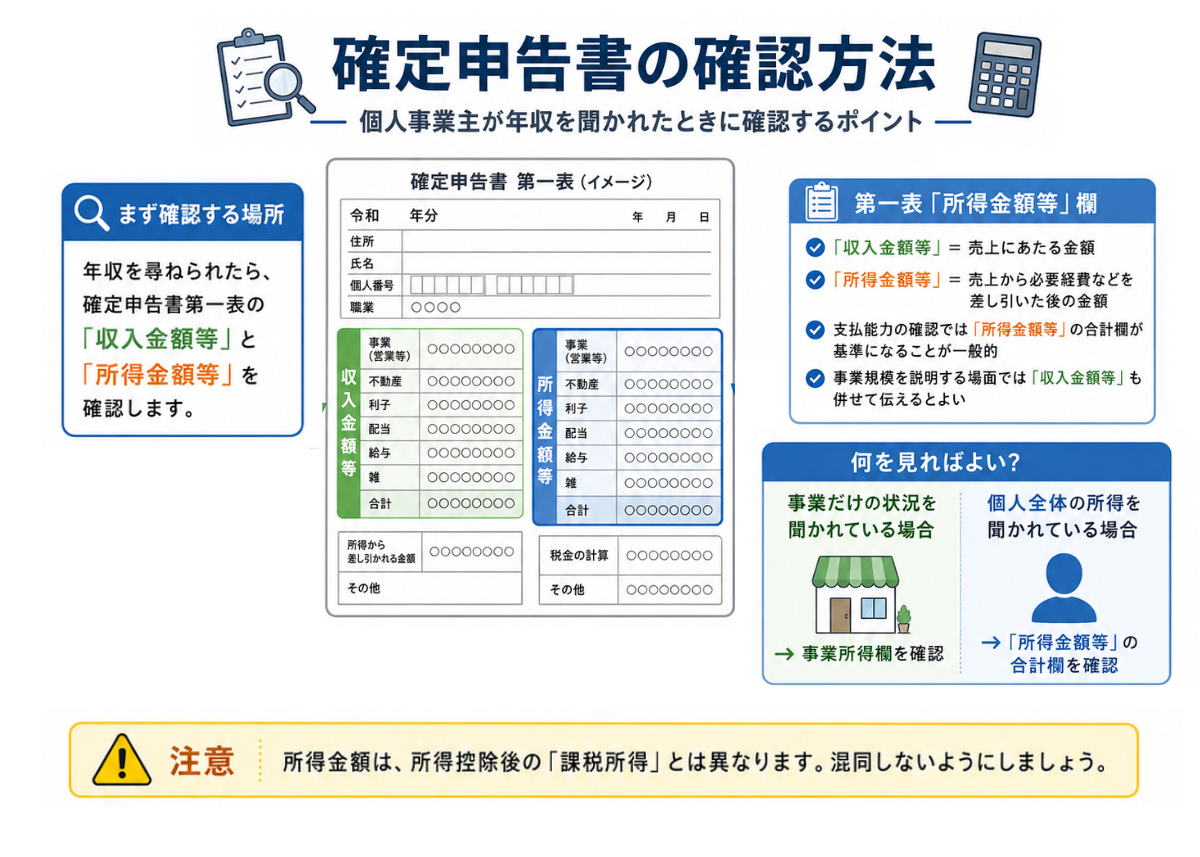
まず大前提を整理しておきたい。個人事業主に「年収」という概念は、実は厳密には存在しない。税務上、個人事業主が確定申告で申告するのは「収入」ではなく「所得」だ。ここを理解しているかどうかで、すべてが変わってくる。
会社員の場合、いわゆる「年収」は額面の給与総額を指す。そこから社会保険料や税金が天引きされ、手取りが残る。一方、個人事業主の「年収」に相当するものは、売上(収入)から必要経費を差し引いた「事業所得」である。つまり、年間売上1000万円でも経費が700万円かかっていれば、所得は300万円。この300万円が、生活に使えるお金の源泉となる。
ここで重要なのが、「経費」にできる範囲の広さだ。家賃の一部、通信費、交通費、機材費、さらには取引先との会食費の一部まで、事業に必要な支出は経費として計上できる。逆に言えば、経費を正しく把握できていない個人事業主は、必要以上に税金を払っている可能性が高い。確定申告は「義務」であると同時に、払いすぎた税金を取り戻す「権利」でもあるのだ。
【2026年最新】個人事業主の年収実態データと中央値・平均値の真実
国税庁が公表する「民間給与実態統計調査」や、各種民間リサーチ会社の調査データを総合すると、2026年時点の個人事業主の年収実態は以下のように整理できる。ここで注目すべきは、「平均値」と「中央値」の乖離だ。
平均値は高額所得者に引っ張られて実態より高く出やすい。たとえば、年間所得が1億円を超えるような成功者が一部にいれば、平均値は一気に跳ね上がる。一方、中央値は「ちょうど真ん中にいる人」の数字であり、より実態に近い。個人事業主の年収を語る際は、この中央値を基準に考えるべきだ。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年収の中央値(事業所得ベース) | 約300万円前後(民間調査・公的資料の推計値) | 250万〜350万円が「普通」のライン | イメージより低い。会社員の平均給与(460万円前後)より厳しい現実 |
| 年収の平均値 | 約400万〜500万円(業種により大きく変動) | IT・コンサル系は高く、小売・飲食系は低い | 平均値は上位層に引っ張られ、実態より高く見えがち |
| サラリーマンの平均給与(比較用) | 約460万円(国税庁・民間給与実態統計調査より) | 正社員・正職員の平均給与 | 手取り換算では約360万円前後。個人事業主はさらに社会保険料を全額負担 |
| フリーランスとの比較 | フリーランスは個人事業主の一形態であり、厳密には同義 | フリーランス=個人事業主+法人化していない形態 | 比較対象として意識するなら「法人成りした場合」の差に注目 |
この表を見て「思ったより低い」と感じた人は多いだろう。実際、SNSや知恵袋でも「個人事業主になって年収300万円しかないけど大丈夫か」「フリーランスの年収1000万円は幻想か」といった声は後を絶たない。しかし、ここで考えるべきは「手取り」の概念が会社員と根本的に違うという点だ。
個人事業主の手取り額を左右する「見えないコスト」の正体
会社員の「手取り」は、額面給与から税金と社会保険料が天引きされた後の金額だ。一方、個人事業主の場合、「所得」からさらに税金と社会保険料を自分で支払う。この違いが、年収の感覚を大きく狂わせる。
具体的に見ていこう。会社員の場合、健康保険料や厚生年金保険料は会社が半分を負担してくれる。しかし個人事業主は国民健康保険と国民年金を全額自己負担する。さらに、会社員なら年末調整で済む税金も、個人事業主は確定申告で自ら計算し、納付する必要がある。しかも、前年の所得が一定額を超えると「予定納税」という制度により、当年の税金の一部を前払いさせられるケースもある。
つまり、所得300万円の個人事業主と年収300万円の会社員では、使えるお金がまったく違う。個人事業主はここから国民健康保険料(所得に応じて変動、年間20万〜40万円程度)、国民年金(年間約20万円)、所得税・住民税(合計で所得の15〜25%程度)を支払う。手元に残るのは、実感として200万円を切ることも珍しくない。
「年収」の数字だけ見て開業を決断するのは、まさに見えないコストに足をすくわれる典型例だ。個人事業主の生活レベルを考える際は、「額面の所得」ではなく「実際に残る手取り」を基準にすべきである。
サラリーマンと個人事業主、決定的な5つの違い
では、個人事業主とサラリーマンは具体的にどこが違うのか。税制・社会保障・雇用の安定性・経費・時間の自由度という5つの軸で整理する。
1. 税制の違い:会社員は給与所得控除が自動的に適用され、経費を自分で計算する必要がない。個人事業主は青色申告特別控除(最大65万円)や経費計上によって課税所得を圧縮できるが、その分だけ帳簿付けや確定申告の手間が発生する。
2. 社会保障の違い:前述の通り、会社員は社会保険料を会社と折半するが、個人事業主は全額自己負担。さらに雇用保険や労災保険も基本的に対象外だ。病気やケガで働けなくなったときの保障が極端に薄い。
3. 雇用の安定性:会社員は労働法に守られ、簡単には解雇されない。個人事業主は契約が切れれば収入がゼロになる。ただし、複数の取引先を持てばリスク分散も可能だ。
4. 経費の概念:会社員は業務に必要なものを自腹で買うケースが多いが、個人事業主は仕事に関わる支出を経費にできる。家賃の一部、電気代、スマホ代、書籍代、セミナー代まで、事業との関連性があれば計上可能だ。
5. 時間と裁量の自由度:個人事業主は働く時間や場所を自分で決められる。ただし、それは「休みを取れば収入が減る」という現実と表裏一体である。会社員の有給休暇は、実は大きな経済的価値なのだ。
【実態検証】個人事業主のリアルな生活レベルと現場の声
統計データだけでは見えてこない「生活レベル」の実態を探るため、編集部では開業3年以内の個人事業主やフリーランスにインタビューを行った。その声を一部紹介する。
「IT系フリーランスとして開業しましたが、最初の1年は所得が180万円でした。国民健康保険と年金を払ったら、手元に残るのは月12万円程度。都内では貯金を切り崩す生活でした」(30代・男性)
「会社員時代の年収は480万円。今は所得で420万円くらいですが、経費で落とせるものが多いので体感の手取りはほぼ同じ。自由な時間が増えた分、生活の質は上がりました」(40代・女性デザイナー)
「年収1000万円を目指して開業しましたが、実際は所得400万円がやっと。取引先からの支払いサイトが長く、キャッシュフローに苦労しています。年収と手元現金はまったく別物です」(30代・男性コンサルタント)
これらの声に共通するのは、「数字上の年収」と「実生活の豊かさ」が必ずしも一致しないというリアルだ。SNS上の成功事例だけを見て開業を決意すると、想定外の社会保障負担やキャッシュフロー悪化に苦しむことになりかねない。一方で、経費を有効活用し、複数の収入源を確保している人は、会社員時代と同等かそれ以上の生活レベルを維持しているケースも多い。
一般に知られていない盲点とネットの誤解
個人事業主の年収に関して、ネット上には多くの誤解が流布している。ここでは代表的な3つの盲点を指摘したい。
誤解1:「売上=年収」と思い込む
これは最も危険な勘違いだ。売上1000万円でも経費800万円なら所得は200万円。逆に、売上400万円でも経費が50万円なら所得350万円。重要なのは売上ではなく、どれだけ効率よく所得を残せるかである。
誤解2:「経費にすれば何でも落とせる」
税務調査で指摘される典型的な事案が、プライベート支出の経費計上だ。自宅家賃の全額や家族旅行の費用を経費にすれば、追徴課税のリスクが跳ね上がる。経費は「事業との関連性」と「合理的な按分」が大原則だ。
誤解3:「個人事業主は税金を払わなくて済む裏技がある」
確かに法人化すれば税率面で有利なケースはあるが、個人事業主としての節税には限界がある。過度な節税スキームに手を出せば、税務調査で否認されるか、最悪の場合刑事事件に発展する。節税と脱税は紙一重である。
【プロの結論】年収を上げる方法と、向いている人・向かない人の判断基準
個人事業主の年収を上げる具体的な方法
年収を上げる方法は、突き詰めればシンプルだ。①単価を上げる、②販売数を増やす、③経費を最適化する——この3つしかない。ただし、2026年の現実的な戦略としては、「単価向上」に集中するのが最も効果的だ。
安売りで数を追えば、労働時間だけが増えて疲弊する。自分の専門性や実績を磨き、単価を1.5倍にできれば、同じ労働時間で所得は大幅に改善する。また、ストック型の収入源(自社サービス、デジタル商品、ライセンス収入など)を構築することで、労働時間に依存しない収入の柱を作ることも有効だ。
個人事業主に向いている人の条件
向いている人:専門スキルがすでにあり、ある程度の貯蓄がある人。複数の見込み取引先がある人。自己管理能力が高く、帳簿付けや確定申告などの事務作業を厭わない人。そして何より、「安定より自由」を優先する価値観の人だ。
向いていない人:毎月の安定収入がないと精神的な不安に耐えられない人。営業や集客に強い苦手意識がある人。貯蓄がゼロで、開業してすぐに生活費を稼がなければならない人。特に「会社を辞めて副業だけですぐに食っていく」という計画は、高確率で失敗する。まずは副業で一定の収入基盤を作り、本業の年収の7割を超えた段階で独立を検討するのが現実的だ。
【個人 事業 主 の 年収 と は】に関するよくある質問(FAQ)
Q1:個人事業主の年収がいくらから「成功」と言えますか?
A1:生活する地域や家族構成にもよりますが、単身者で所得300万円以上、家族がいる場合は所得500万円以上が一つの目安です。ただし、重要なのは手取りベースで生活費を試算し、社会保険料を正しく織り込むことです。所得300万円の手取りは約220万〜240万円程度と考えるべきでしょう。
Q2:個人事業主の年収は確定申告でどう申告すればいいですか?
A2:確定申告では「収入」ではなく「所得」を申告します。売上から必要経費を引き、さらに青色申告特別控除(最大65万円)を差し引いた金額が課税所得です。白色申告より青色申告の方が控除額が大きく、帳簿付けの手間はありますが、節税効果は明らかに高いです。開業届と青色申告承認申請書を税務署に提出することを忘れずに。
Q3:フリーランスと個人事業主の年収はどう違いますか?
A3:税務上は同じ扱いです。フリーランスは「組織に属さず仕事を受注する働き方」を指し、個人事業主は「税務署に開業届を提出して事業を行う人」を指します。フリーランスの多くは個人事業主ですが、法人を設立している場合は法人経営者です。年収の計算方法は同じで、売上−経費=所得となります。
まとめ:今後の動向と失敗しないための判断基準
2026年の個人事業主を取り巻く環境は、インボイス制度の完全定着、AIツールの普及による生産性向上、副業解禁の広がりなど、変化の連続だ。ただし、「年収」の本質的な定義——売上から経費を引いた所得こそが、あなたの経済力の源泉である——は何も変わらない。
個人事業主として生きていくなら、目先の売上数字に一喜一憂せず、手取りベースのキャッシュフローを常に把握すること。経費を正しく管理し、単価向上とストック型収入の構築に戦略的に取り組むこと。そして何より、「会社員では得られない自由」にどれだけの経済的・精神的な価値を見出すかを、開業前に徹底的に自問自答してほしい。
年収1000万円の幻想に飛びつく前に、まずは自分のスキルと市場価値を冷静に見極める。それが、2026年の個人事業主として生き残るための唯一の正道である。 (出典: 個人 事業 主 の 年収 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
