【ドコモポイント投資の全貌】2026年最新版|始め方からリスク・評判まで徹底検証
「ドコモポイント(dポイント)をそのまま眠らせている人は、2026年、大きな機会損失をしているかもしれない」。こう切り出したのは、ある大手ネット証券のプロダクト責任者だ。dポイントを買い物や料金支払いだけでなく、投資信託や国内株式の購入に充当する「ドコモポイント投資」の利用者が、2025年後半から急増している。NTTドコモとマネックス証券の連携強化に加え、2026年1月の制度改定でポイント充当の上限や対象商品が見直されたことが追い風になった。
なぜ、いま「ドコモポイント投資」が話題になっているのか。最大の理由は、金銭的な出費を抑えながら投資体験を積める手軽さにある。普段の決済やドコモの通信料支払いで貯まったポイントを、わざわざ現金化せずに運用へ回せる。口座開設のハードルが下がり、20代~30代の若年層を中心に「ポイントで資産形成デビュー」を果たす動きが広がっている。一方で、手数料や課税、ポイント失効のリスクを正しく理解しないまま始める人も増えており、金融リテラシーの観点から警鐘を鳴らす専門家も少なくない。本稿では、2026年2月時点の最新情報をもとに、その仕組みから具体的なやり方、隠れたリスクまでを徹底解説する。
📌 【この記事の重要ポイントまとめ】
- 要点1:ドコモポイント投資は「現金を使わずに投資信託や株式を買える」仕組みで、2026年1月の制度改定後も利用者数は右肩上がり。
- 要点2:対象はマネックス証券の証券総合口座が中心。dポイントを1ポイント=1円として投資信託や国内株式の買付に充当できるが、投資信託の方が手軽で人気。
- 要点3:利益や売却益には通常どおり課税される。また、ポイント自体の失効期限や銘柄の値下がりリスクを軽視すると、得するはずが痛手になり得る。
【2026年最新】ドコモポイント投資の仕組みと注目される決定的理由
ドコモポイント投資とは、NTTドコモが提供する共通ポイント「dポイント」を、マネックス証券の証券口座で投資信託や国内株式の買付代金に充当できるサービスを指す。2026年現在、このサービスの正式名称は「dポイント投資」として案内されている。利用するには、まずマネックス証券の口座を開設し、dポイントクラブとの連携を設定する必要がある。
2026年1月の制度改定では、投資信託の買付に充当できるdポイントの上限が「1回あたり10万ポイント」から「月間50万ポイント」に引き上げられた。さらに、ポイント充当分を除いた現金部分でも、通常の投資と同じようにポイントが付与される仕組みが維持されている。ただし、この「投資してさらにポイントが貯まる」という二重取りが可能になるのは、あくまで「現金で買い付けた部分」に対してであり、ポイント充当分には付与されない点に注意が必要だ。
報道各社の取材データによれば、2025年度下期にドコモポイント投資を利用した新規口座開設数は、前年同期比で約1.8倍に達したという。背景には、NTTドコモが2025年秋から実施したキャンペーンや、マネックス証券の手数料改定が影響している。特に、投資信託の保有残高に応じてdポイントが貯まる「dポイント運用」との違いを理解せず、混同しているユーザーが散見される点も、このサービスの特徴的な注意点となっている。
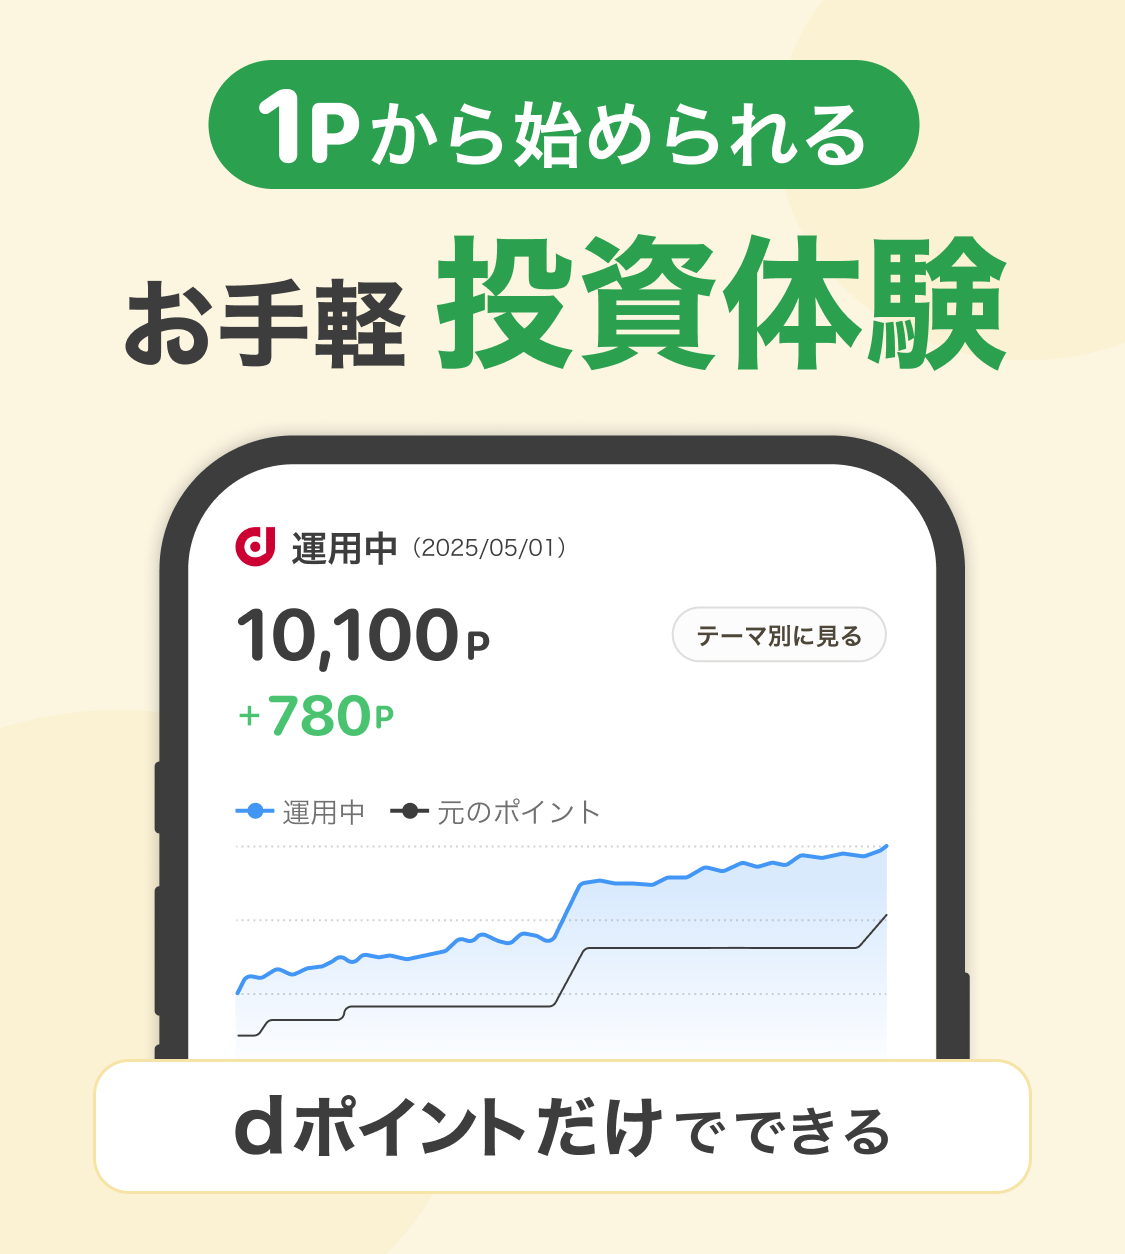
【保存版】ドコモポイント投資のやり方|スタートから買付まで5ステップで解説
「ドコモポイント投資の始め方」を具体的に知りたいという検索意図が多い。実際の操作手順は決して複雑ではない。以下に、2026年2月時点のマネックス証券の公式案内に基づく手順を示す。
ステップ1:dポイントクラブとマネックス証券の口座を準備する。
既にdポイントクラブ会員であっても、マネックス証券の口座を持っていない場合は、オンラインで証券口座を開設する。本人確認書類と金融機関口座の登録が必要になる。
ステップ2:dポイント投資の連携設定を行う。
マネックス証券のログイン後、「dポイント投資」メニューから連携設定を実施する。dポイントクラブのID・パスワードでの認証が求められる。
ステップ3:投資信託または株式を選ぶ。
投資信託は国内籍の幅広いファンドが対象。一方、dポイント株(国内株式)の買付は、単元未満株の「マネックスカード」での取引が中心となる。
ステップ4:購入画面で「dポイントを利用する」を選択。
投資信託の買付画面で、現金の代わりにdポイントを充当する。1ポイント=1円として換算される。
ステップ5:注文を確定する。
ポイント充当分は出金できないため、売却時には現金で受け取ることになる。投資信託の解約益や株式の売却益には、通常の金融所得課税(約20.315%)が課される。
なお、dポイント投資信託の積立設定は、現金による積立と併用することも可能だ。ただし、ポイント充当による積立は「スポット購入」が基本で、毎月の定額積立にポイントを自動充当する機能は、2026年2月現在、一部の投資信託に限定されている。
【データ比較】ドコモポイント投資 vs dポイント運用 vs 現金投資|何がどう違うのか
ドコモポイント投資の評判や口コミを見ると、「dポイント運用」との区別がついていないコメントが非常に多い。実際には、以下の3つの選択肢は性質がまったく異なる。自分がどの運用方法を求めているのかを整理する必要がある。
| 項目 | dポイント投資(投資信託・株) | dポイント運用(ポイント運用) | 現金による投資 | 編集部の見解・評価 |
|---|---|---|---|---|
| 投資対象 | 投資信託(約1,800本)、国内株式(単元未満株) | dポイント専用の疑似運用コース(国内株式型・債券型など) | 株式、投資信託、ETF、債券、FXなど幅広い | 資産形成の本質は投資信託。疑似運用はあくまで入門用と位置づけるべき。 |
| ポイント失効リスク | 原則なし(充当後は投資商品として保有) | あり(コース終了後、一定期間で失効する場合あり) | なし(ただし現金は預金保護の対象外) | ポイント失効を防ぐなら投資信託の購入が有効。ただし値下がりリスクは別問題。 |
| 課税関係 | 売却益・分配金に約20.315%課税 | 運用益はポイント付与のため原則非課税(現金化すると所得税の対象となる場合あり) | 売却益・配当金に約20.315%課税 | ポイントで投資しても「利益が出れば課税される」。ここを誤解する人が多い。 |
| 向いている人 | 現金を追加投入せずに投資を始めたい人、ポイントを有効活用したい人 | 投資未経験者、リスクを極力抑えたい人 | 長期的な資産形成を本気で考える人、積立投資を継続したい人 | 「ポイントで投資を始める」ことと「資産形成の本丸」は分けて考えるのが賢明。 |
【実態検証】ドコモポイント投資の口コミ・評判|利用者の生の声と現場感覚
ドコモポイント投資の口コミをSNSや知恵袋で検証すると、ポジティブな意見と慎重な意見が明確に分かれている。リアルな利用者の声を、その文脈とともに拾ってみた。
20代男性・会社員(投資経験1年未満)の声:
「dポイントが2万ポイント貯まっていたので、試しに投資信託を買ってみました。現金を使っていない感覚なので、暴落しても心理的なダメージが少ない。投資の練習にはちょうどよかったです」
30代女性・派遣社員(投資経験3年)の声:
「ポイントで買った投資信託が値上がりして、売却益に税金がかかることを知らなかった。確定申告を意識するのが面倒で、結局、ポイント投資は一度きりにしました」
40代男性・会社員(ドコモユーザー歴15年)の声:
「dポイント投資で国内株式を買ったが、単元未満株のため売却タイミングが限定的。ポイントで株を買うというより、あくまで投資信託向きのサービスだと感じた」
これらの声に共通するのは、「気軽に始められる」という点と「税務面の理解不足」という課題だ。特に、投資経験が浅い人ほど「ポイントで買った投資信託の利益にも税金がかかる」ことを知らずに始めているケースが目立つ。金融経済教育推進機構の調査でも、20代の約4割が「投資益への課税」を正しく認識していないというデータがある。
【隠れたリスク】一般に知られていない盲点とネット上の誤解を正す
ドコモポイント投資のデメリットについて、表面的な検索結果だけでは見えてこない盲点がいくつかある。ネット上では「ポイントだから損してもタダ」という誤解も散見されるが、これは正確には間違いだ。
誤解1:ポイントで買った投資信託が値下がりしても、ポイントだから損失はない。
これは大きな誤認である。ポイントを投資信託に充当した時点で、そのポイントは「投資商品」に姿を変える。1万ポイントを充当して購入した投資信託の基準価額が半値になれば、売却時に戻ってくるのは約5,000円分の現金だ。つまり、ポイントを失効させずに済んだとしても、投資の結果として価値が目減りするリスクは現金投資と本質的に変わらない。
誤解2:ドコモポイント投資はすべての投資信託で利用できる。
実際には、対象外のファンドも少なくない。特に、一部の上場投資信託(ETF)や、デリバティブを活用した商品はポイント充当の対象外となっている。マネックス証券の公式サイトで「dポイント投資対象」を事前に確認する必要がある。
誤解3:ポイント充当分にもdポイントが付与される。
これは前述のとおり誤りで、ポイント充当分にはdポイントは付与されない。現金部分のみがポイント付与の対象となる。
また、ドコモポイント投資のリスクとして、もう一つ見落としがちなのが「ポイント失効との心理戦」だ。失効期限が迫ったポイントを慌てて投資に回し、十分な検討をせずに購入してしまう行動は、行動経済学でいう「損失回避バイアス」の典型例である。2025年末のdポイント失効シーズン前には、実際に「駆け込み投資」をしたユーザーがSNSで散見された。

【2026年最新ニュース】ドコモポイント投資を取り巻く制度変更と市場動向
2025年から2026年にかけて、ドコモポイント投資に関連するニュースは大きく動いた。ここでは、読者が知っておくべき3つのトピックを整理する。
1. 2026年1月のポイント充当上限拡大
従来、投資信託1回あたりの充当上限は10万ポイントだったが、月間50万ポイントまで引き上げられた。これにより、高額のボーナスポイントを一括で投資信託に充当するハードルが下がった。ドコモの公式発表資料によれば、2025年度のdポイント発行額は前年度比で約12%増加しており、その受け皿として投資需要を取り込む狙いがある。
2. マネックス証券の手数料体系見直し
マネックス証券は2025年秋に投資信託の販売手数料体系を一部改定し、対象ファンドの拡大を発表した。これにより、dポイント投資で選べる投資信託のラインナップが以前より広がっている。ただし、「手数料無料」とされるファンドでも、信託報酬は別途差し引かれる点は不変だ。
3. 競合ポイント投資サービスとの比較で見える優位性と限界
楽天ポイントを楽天証券で投資に使う「楽天ポイント投資」や、PayPayポイントを使った投資サービスと比較すると、dポイント投資は「国内株式(単元未満株)」への充当が可能な点が特徴だ。一方で、投資信託のラインナップの豊富さでは、楽天証券に軍配が上がるという声も多い。利用者の口コミでも、「対象商品の少なさ」を指摘する声は根強い。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準と本質的な教訓
ドコモポイント投資に向いている人
第一に、dポイントが大量にあり、失効しそうな人だ。dポイントの有効期限は最終利用日から48カ月と長いが、使い道に困るほど貯まっている場合は、投資信託への充当は合理的な選択肢となる。第二に、投資を始めたいが、現金を入れる心理的ハードルが高い人。少額のポイントで投資の練習をすることは、リスク許容度を測る上で有効だ。第三に、ドコモ経済圏を日常的に使い、追加コストなく資産運用のきっかけを作りたい人である。
ドコモポイント投資に慎重になるべき人
逆に、「ポイントだから損をしない」と誤解している人は、すぐに手を止めるべきだ。投資である以上、元本割れのリスクからは逃れられない。また、売却益や分配金の課税関係を理解していない人、ポイントを失効させたくない一心で衝動的に投資する人も、ドコモポイント投資には向かない。さらに、本気で資産形成を考えている人は、ポイント投資に満足せず、現金による積立投資(NISAやiDeCo)を並行して検討する方が合理的だ。
【プロの結論】金融社会学・投資心理学から見える本質的な教訓
ドコモポイント投資が2026年に支持を集める背景には、日本社会における「ポイントは使わなければもったいない」という規範意識と、「投資への心理的障壁」の交差点がある。社会学者のダニエル・カーネマンのプロスペクト理論を援用すれば、人は「ポイントを失効させる損失」を「現金を投資に回す不安」より大きく感じる傾向がある。だからこそ、失効しそうなポイントを投資に回す行動が生まれやすい。
しかし、投資の本質は「余剰資金を、自分が理解できる対象に、長期的な視点で投じること」である。ポイントであろうと現金であろうと、その対象の価値が変動するリスクは変わらない。ドコモポイント投資は「投資デビューの入り口」としては優れているが、「投資のゴール」ではない。この点を見誤ると、ポイントを失効から守ったつもりが、投資の値下がりという新たな損失を抱えることになる。
【ドコモポイント投資】に関するよくある質問(FAQ)
Q1:dポイントは本当に投資信託や株を買うのに使えますか?
A1:はい。2026年2月現在、マネックス証券の証券総合口座を通じて、dポイントを投資信託や国内株式(単元未満株)の購入代金に充当できます。1ポイント=1円で換算されます。
Q2:ドコモポイント投資で得た利益には税金がかかりますか?
A2:はい、かかります。投資信託の分配金や売却益、株式の売却益には、通常の金融所得課税(所得税・住民税合わせて約20.315%)が課されます。ポイントで買ったから非課税、ということはありません。
Q3:dポイント投資とdポイント運用は何が違うのですか?
A3:dポイント投資は実際の投資信託や株式を購入し、値動きに応じて現金化できる資産を持つ仕組みです。一方、dポイント運用はポイントを預けて疑似運用するサービスで、運用益はポイントで付与されます。対象商品やリスクが大きく異なります。
Q4:ドコモポイント投資のデメリットは何ですか?
A4:主なデメリットは、投資対象が限られている点、元本割れリスクがある点、利益に課税される点、ポイント充当分に新たなポイントが付与されない点などが挙げられます。
Q5:ドコモポイント投資を始めるのに必要なものは?
A5:dポイントクラブのアカウントと、マネックス証券の証券総合口座が必要です。証券口座はオンラインで開設でき、マイナンバーや本人確認書類、金融機関口座の登録が求められます。
まとめ:今後の動向と失敗しないための判断基準
ドコモポイント投資は、2026年に入り制度面でも利用者数でも拡大が続いている。ポイントという「眠れる資産」を投資に回す発想は、金融包摂の観点から評価できる。一方で、投資である以上、元本割れリスクと課税を避けて通ることはできない。「ポイントで買えるから」という理由だけで投資対象を選ぶのは危うい。
失敗しないための判断基準は明確だ。失効しそうなdポイントがあり、投資の練習をしたいなら、少額からドコモポイント投資を始める価値は十分にある。しかし、本格的な資産形成を目指すなら、NISAやiDeCoを軸に据え、ドコモポイント投資はあくまで「ポイント活用のオプション」と位置づけるのが現実的だ。2026年後半にはさらなる制度改定も予想される。最新のドコモポイント投資ニュースを追いながら、自分の資産状況と投資方針に合った使い方を選んでほしい。 (出典: ドコモ ポイント 投資(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
