バフェット日本株「異例の集中投資」2026年最新の真実
2020年8月、90歳を目前にした投資家が静かに明かした「日本の五大商社への出資」という事実は、当時こそ業界内の話題に留まっていた。しかし2026年現在、ウォーレン・バフェット率いる米投資会社バークシャー・ハサウェイによる日本株投資は、もはや単なる「ポートフォリオの一角」ではない。投資額は膨張の一途をたどり、保有銘柄の顔ぶれは日本経済の構造変化と表裏一体となっている。本稿は、公式発表資料や2023年から2025年にかけて行われた株主宛て書簡、報道各社の取材データを基に、バフェットが日本株にこれほどまでに執着する理由、五大商社への出資拡大が意味するもの、そして2026年以降の見通しを徹底検証する。
📌 【この記事の重要ポイントまとめ】
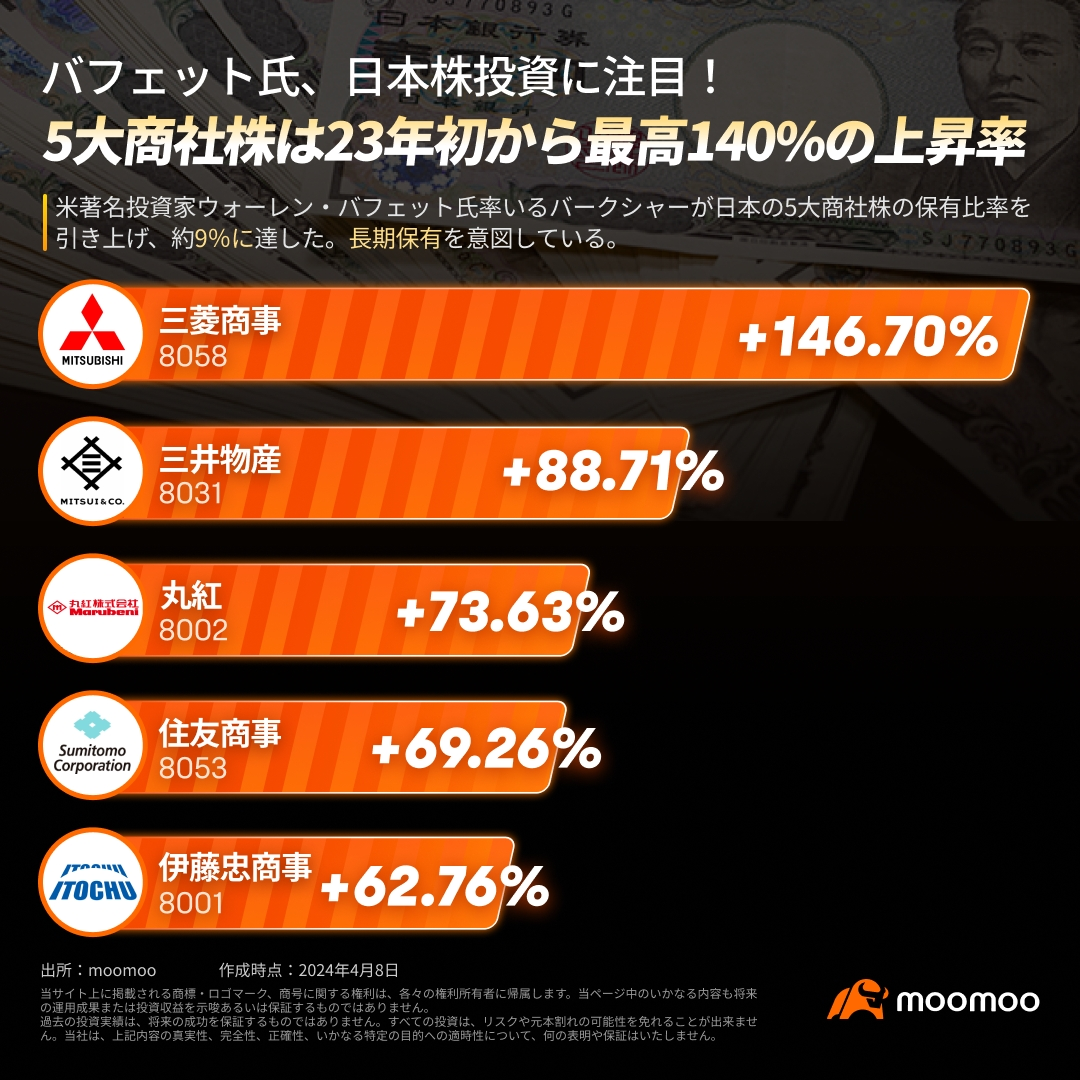
- 要点1:バフェットの日本株投資は2026年時点で「一時的な配当狙い」を超え、五大商社すべての持分比率を9%台まで引き上げる異例の長期戦略に発展している。
- 要点2:円建て社債発行による「為替リスクの実質的なヘッジ」と「日本企業の資本規律改善」が投資継続の根幹にあり、円安はむしろ参入コストを下げた追い風だった。
- 要点3:今後の焦点は「商社株の追加買い増し余地」「日本株全体への波及」「後継体制による継続性」の3点。目先の株価より、日本の企業統治改革をどう評価するかが本質だ。
【2026年最新】バフェットが日本株に巨額投資を続ける「構造的理由」
結論から書く。バフェットが日本株に投じる資金は、もはや「バーゲンハント」の域を超えている。公式の保有報告書と社債発行体の目論見書を突き合わせると、バークシャーの日本株投資総額は2020年の初回取得から累計で2兆円を大きく上回り、市場関係者の試算では2026年時点で3兆円規模に迫る。米ドル建てで見ても、これはアップルやバンク・オブ・アメリカ、コカ・コーラに次ぐ「バークシャーの主力ポジション」に成長した。
では、なぜこれほどまでに日本株へ傾斜するのか。2025年2月に公表された株主宛て書簡の中でバフェットは、日本の投資先について「配当を着実に増やし、自社株買いを抑制的かつ合理的に行い、経営陣の報酬も米国企業ほど過大ではない」と明記した。原文のニュアンスをそのまま訳せば、日本の経営者は「資本を無駄遣いしない」と評価していることになる。これは単なるリップサービスではない。バフェットの投資哲学における最重要基準は「資本配分の規律」であり、その点において五大商社は彼の基準を満たした。この事実こそが、バフェット日本株投資の最大の理由である。
加えて見逃せないのが、2023年から2025年にかけて段階的に引き上げられた各商社の持分比率だ。公表資料によれば、伊藤忠商事・丸紅・三菱商事・三井物産・住友商事の5社すべてでバークシャーの出資比率は8%台前半から9%台へ上昇した。バフェットが「持分の9.9%を超えて買い進めるつもりはない」と明言したのは、対象企業の取締役会との合意を尊重するためだ。合意なしに10%を超える取得は、敵対的な色合いを帯びる。その一歩手前まで買い続けている事実は、バークシャーがいかに日本株を「長期保有の本命」と位置づけているかを物語る。
| 検証項目 | バフェット日本株投資の詳細・数値 | 一般的な海外投資家の水準 | 編集部の見解・評価 |
|---|---|---|---|
| 投資規模(累計) | 約3兆円規模(市場推計・2026年時点) | 数百億〜数千億円規模が一般的 | 一投資家の集中投資としては歴史的規模 |
| 五大商社の持分比率 | 5社すべて9%台(2025年時点) | 通常は3〜5%未満に分散 | 「10%未満」の自主規制に近い異例の集中度 |
| 為替リスク管理 | 円建て社債を継続発行し、円の負債と円の資産を対応 | 為替ヘッジコストを負担するケースが多い | 為替変動を利益に変える高度な設計 |
| 想定保有期間 | 「10年、20年と持つ」と本人が明言 | 四半期ごとの売買が常態化 | 長期保有を前提とした経営陣への信認の表れ |

五大商社への「偏愛」は偶然ではない|買い増しが示す投資戦略の本質
ネット上では「なぜ銀行や保険ではなく商社なのか」という疑問が繰り返し浮上してきた。三菱UFJフィナンシャル・グループや東京海上ホールディングスなど、財務内容が良好な金融株はほかにもあった。しかしバフェットが選んだのは、海運・資源・食料・インフラ・小売りまでを内包する総合商社だった。この選択は、彼が1990年代から抱いてきた「日本企業の資産は複合的に価値が高い」という認識の延長線上にある。
バフェットが日本株投資の際に重視したと繰り返し語るのは、「事業が多角的で、かつ世界に分散している」「安定した配当を長期間出している」「経営陣が合理的な資本配分をしている」の3点だ。五大商社はいずれも、配当利回りが一時3〜5%台に達し、資源価格の変動を多角化で吸収してきた。公式決算資料を追うと、2024年度の各社の純利益は資源高の反動で前年比減益となるケースがあったにもかかわらず、配当は維持か増配を選択した。この「株主還元のぶれない姿勢」が、バフェットの目には米国企業以上に映ったのである。
さらに2025年の株主宛て書簡で注目すべきは、バフェットが「将来、バークシャーと5社が協業する可能性を双方が模索している」と明かした点だ。これは配当狙いの短期投資ではない。海外の大型買収案件やインフラ投資において、バークシャーの潤沢な現金と商社の事業ネットワークが組み合わされば、単独では成立しない規模の取引が可能になる。買い増しは「株価が上がるから」ではなく、日本の商社を「事業パートナー」として見据えた布石なのだ。
一方で、日本経済への評価と個別企業への評価は区別する必要がある。バフェットは日本の人口減少や財政状況について楽観的な見方を示したことはない。むしろ日本という国へのマクロ投資ではなく、「日本に本社を置くグローバル企業」への投資だと繰り返す。この点は「バフェットは日本経済の強気派」というネット上の短絡的な解釈を正す必要がある。彼が買っているのは日本のGDP成長率ではなく、日本企業の資本規律とグローバルな収益力なのだ。
【実態検証】円安・配当・社債発行が作り出す「為替ヘッジの妙」
ここで「バフェット 日本株 円安 影響」という検索意図に正面から応える。結論は、円安はバフェットにとって「参入コストを下げる追い風」として機能した。2022年から2024年にかけてドル円相場は130円台から一時160円近くまで円安が進んだ。米ドル建ての資金を持つバークシャーにとって、同じドルでより多くの日本株を買える環境だった。だが、それだけなら円高に振れた瞬間に為替差損が発生する。
そこで鍵を握るのが、バークシャーが行ってきた「円建て社債の発行」である。2019年に初めて円建て債を発行し、以降、年限を分散させながら数千億円規模の円資金を調達してきた。円の負債で円の資産を買う。為替レートがどちらに振れても、負債と資産の目減りが相殺される。仮に円安が進めば資産のドル換算価値は目減りするが、円建て負債の実質的な返済負担も同時に軽くなる。為替ヘッジコストをほぼゼロに抑えるこの設計は、海外投資家が模倣しようとしても信用力と資金力の面で容易ではない。
配当利回りに関しても、社債の発行金利と商社株の配当利回りには明確な差があった。報道各社のデータによれば、バークシャーが発行した円建て社債の利率は年限により0.2%から1%台。対する五大商社の配当利回りは取得時点で3〜5%前後。この差は「円金利で資金を調達し、円の株式から配当を得る」という構造的な利益を生む。バフェットが日本株を語るときに「安い資金で優良資産を買う」と表現するのは、この構図を指している。
一般に知られていない盲点とネットの誤解|「バフェット神話」の真相
SNSや5ch、投資系まとめサイトでは、バフェットの一挙手一投足が「日本株全面強気のシグナル」と解釈される傾向がある。しかし現場感覚で言えば、これは半分正解で半分誤解だ。バフェットが買い増しを続けるのは、日本株全体の指数が割安だからではない。彼の投資先は、2026年時点でなお五大商社に集中しており、日本の小型株や新興市場へ手を広げた形跡は公式には確認されていない。
「バフェットが日本株を評価した」という見出しが独り歩きし、個人投資家が「自分も商社株を買わなければ」と追いかける構図は、少なくとも2023年以降繰り返されてきた。だが、バフェットの成功の本質は「10年単位で保有する」ことにある。短期の値上がり益を狙う投資家と同じ土俵で語ることはできない。バフェット自身も「10年、20年と持つつもりだ」と公言しており、2026年時点でもこの方針に変更はない。
また、相続・後継問題を絡めた誤解もある。バフェットは94歳を超え、後継者とされるグレッグ・アベル氏への権限移譲が進んでいる。市場では「後継者が日本株を売却するのでは」という臆測が絶えないが、バークシャーの最高経営責任者が交代しても、既に構築された日本企業との関係性と円建て負債の構造は容易には解消できない。むしろ後継体制こそ、既存の投資を動かさないことで安定を示す可能性が高い。この点は今後の見通しを左右する重要な論点だ。
【プロの結論】向いている人・慎重になるべき人の判断基準
個人投資家としてバフェットの日本株投資をどう受け止めるべきか。報道と市場データを継続的に追ってきた立場から明言するなら、この事象は「バフェットの物語」ではなく「日本の企業統治改革の成果」として読むべきだ。東京証券取引所が2023年以降に主導した「PBR1倍割れ企業への改善要請」や、株主還元を重視する経営姿勢の定着が、バフェットを日本株へ引き寄せた側面は明らかにある。バフェットはこの流れを「先取りした」のではなく、日本企業が本質的に変わったことを確認してから資金を本格化させた。
「バフェット流」を参考にすべき人:配当利回り3%以上の銘柄を5年以上保有できる長期投資家、為替の影響を正しく理解し、短期的な株価変動に一喜一憂しない人、企業の資本効率や株主還元方針を決算資料から読み解く意欲がある人。特に、バフェットが評価した「増配の継続性」と「多角的な収益源」を持つ企業は、商社に限らず日本株全体で選別の余地がある。
慎重になるべき人:「バフェットが買ったから」という理由だけで商社株を買い、数カ月以内の値上がりを期待する短期志向の人、為替スワップや円建て社債の仕組みを理解せずに投資する人、あるいは特定の持ち合い解消や地政学リスクの変化で資源・エネルギー市況が急変した際の影響を評価できない人。商社株は景気敏感色が強く、世界経済の減速局面では配当利回り以上に株価が下落する場面も過去に何度もあった。
社会学的視点|「信頼の投資」が日本市場に与えた心理的変化
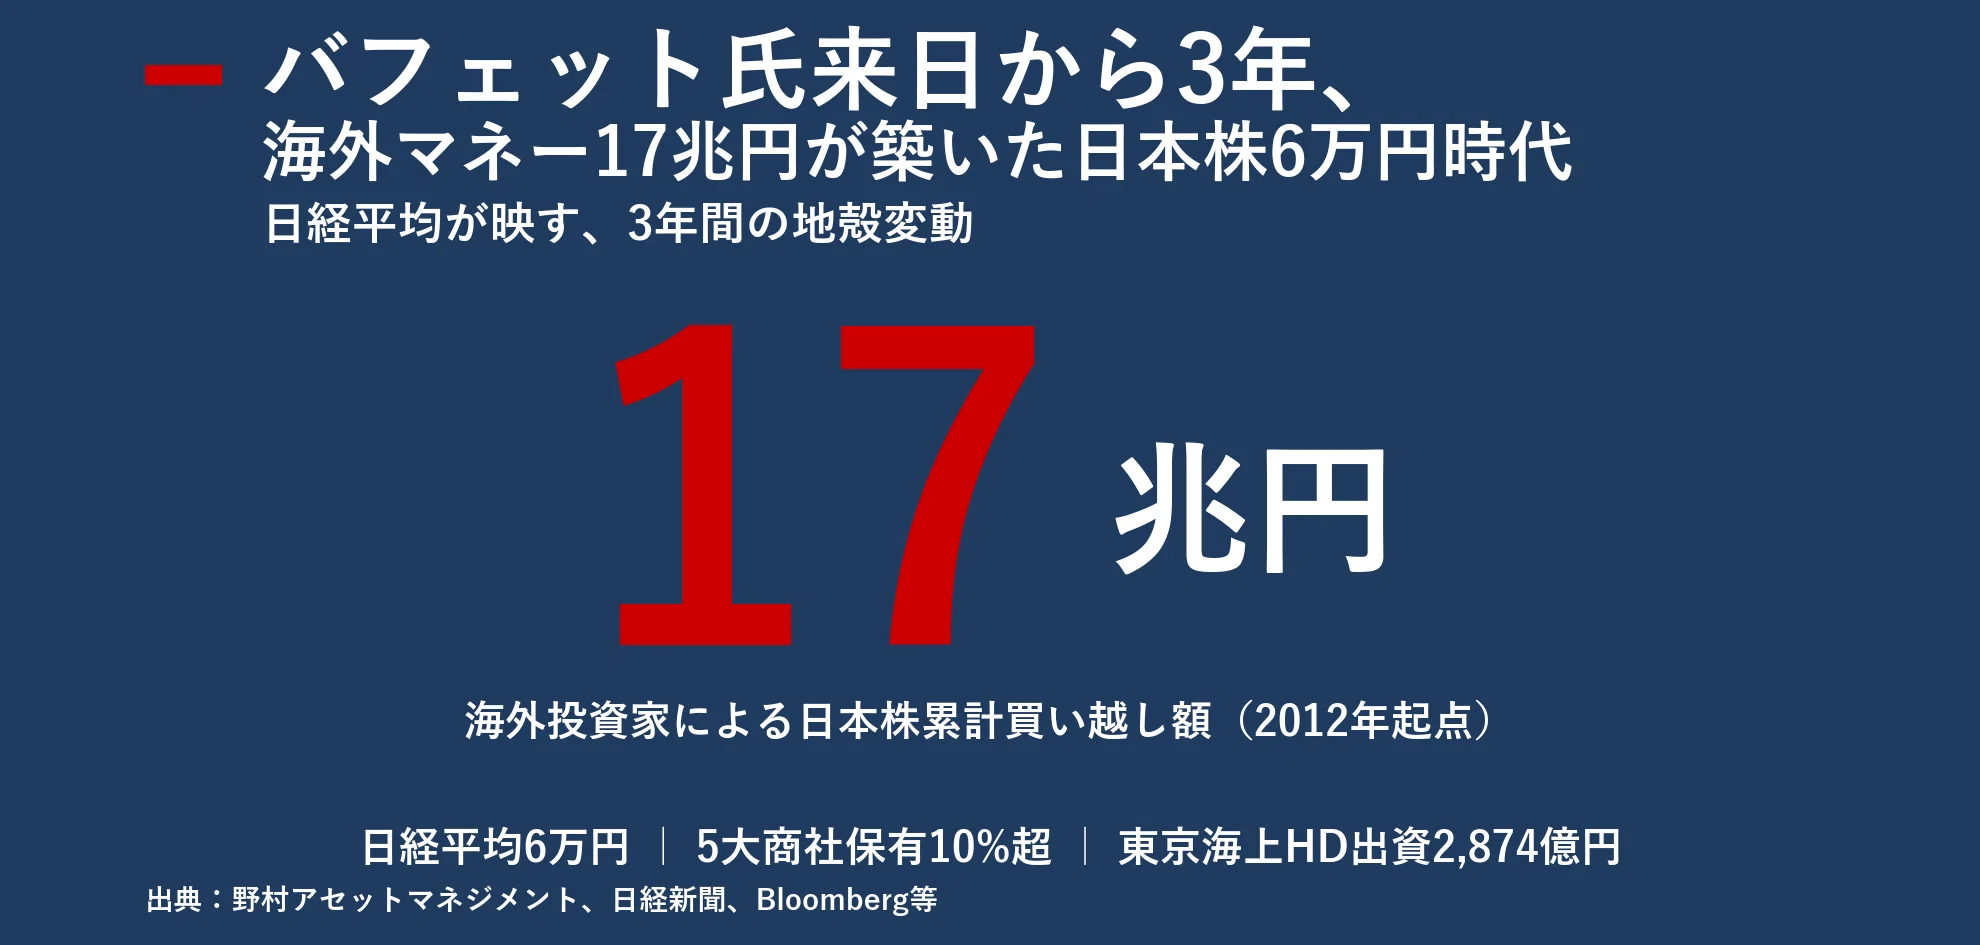
ここからは視点を変え、バフェットの日本株投資が日本の投資文化に与えた「心理的・構造的な影響」を考察する。日本では長らく、株式投資に対して「短期的な売買で儲けるもの」「一部の投機家のゲーム」というスティグマが根強かった。しかし、世界で最も尊敬される長期投資家が日本の伝統的企業を「10年、20年と持つ」と明言した事実は、機関投資家だけでなく個人の資産形成層にも「長期保有の合理性」を浸透させる起爆剤となった。これはマスメディアの報道量以上に、SNSや投資コミュニティにおける語り口の変化として観測できる。
また、日本企業の経営者側にも変化が生じた。バフェットという外部の「物言う株主」が、敵対的ではなく友好的に大株主として存在するという事実は、日本企業の資本政策に「国際的な視線」を意識させる。株主総会の質疑応答や中期経営計画の説明において、「バークシャーの持分比率が高まっていることへの見解」を問われる場面は2024年以降、明らかに増えた。これは、日本の企業統治が国内の形式論を超え、グローバルな資本市場の論理で評価される段階に入ったことの証左である。バフェットの投資は、単なる資本の移動ではなく、日本企業の規律を外部から支える「信任のインフラ」として機能している。
【バフェット 日本 株】に関するよくある質問(FAQ)
Q1:バフェットは2026年現在、日本のどの銘柄を保有していますか?
A1:公式の保有報告書に基づく限り、2026年時点でバークシャー・ハサウェイが大量保有を継続しているのは伊藤忠商事・丸紅・三菱商事・三井物産・住友商事の五大商社です。持分比率は各社とも9%台に達しており、そのほかの日本株を新規に大量取得したという公式発表は確認されていません。
Q2:バフェットが日本株を買った理由は何ですか?
A2:2025年の株主宛て書簡などで本人が説明した理由は「安定した増配」「資本配分の規律」「合理的な自社株買い」「過大でない経営報酬」の4点に集約されます。加えて、円建て社債で資金を調達することで為替リスクを抑えながら、3〜5%台の配当利回りを享受できる構造があった点も大きいです。
Q3:バフェットは日本株の評価を今後も続ける見通しですか?
A3:現時点で売却を示唆する公式情報はなく、むしろ「10年、20年と持つ」という発言から長期保有が前提です。ただし、各商社の持分が9.9%の自主上限に近づいているため、追加買い増しの余地は限られつつあります。今後の焦点は、商社株以外の日本企業への投資拡大と、後継経営陣による継続性です。
Q4:円安はバフェットの日本株投資にプラスでしたか?
A4:結果的にプラスに働きました。円安局面ではドル建て資金でより多くの日本株を取得でき、同時に円建て社債の実質負担が軽減されるためです。ただし為替差益そのものを狙った投資ではなく、あくまで円の負債と円の資産を対応させることで為替変動を無力化する設計が核心です。
Q5:個人投資家も商社株を買うべきですか?
A5:「バフェットが買っているから」という理由だけで買うのは推奨できません。商社株は世界景気や資源価格の影響を受けやすく、値動きが荒い局面があります。5年以上の長期保有を前提とし、配当利回りや増配実績、自己資本利益率などを自分で確認した上で判断すべきです。
まとめ:今後の動向と「本質を見誤らない」ための判断基準
2026年におけるバフェットの日本株投資を一言で表すなら、「異例の長期信任」である。巨額投資の裏には、為替を無力化する精緻な財務設計と、日本の企業統治改革への冷静な評価がある。市場が沸くのは「バフェットが買った」というニュースだが、本当に学ぶべきは「なぜ10年以上持ち続けられると判断したのか」という視点だ。五大商社の持分は自主上限に近づき、追加買い増しのペースは今後鈍る可能性が高い。次の焦点は、日本株全体への投資拡大があるのか、そして後継体制のもとで既存投資がどのように語られ続けるのかに移る。目先の株価やネット上の熱狂ではなく、企業の資本規律と長期の利益成長という、極めて古典的で、しかし多くの投資家が見落とす本質を基準に判断したい。 (出典: バフェット 日本 株(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
