NTTの株価が今、注目を集める理由|2026年最新の下落要因・配当・見通しを徹底解説
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年のNTT株価は、ドコモ完全子会社化後の成長戦略と国内外金利動向を背景に、上値の重い展開が続いている。
- 要点2:市場では高水準の配当利回りや自己株式取得を評価する声がある一方、通信料金引き下げ圧力と巨額設備投資が利益を圧迫している。
- 要点3:今後の株価は、NTT法廃止を見据えた政策リスクと、海外事業・法人DX事業の収益化が明確な分岐点となる。
【2026年最新】NTT株価を巡る市場の現状と注目が集まる背景
2026年のNTT株価は、年初から一進一退の値動きが続いている。市場関係者の間で特に注目されているのは、2025年に本格化した国内長期金利の上昇傾向だ。NTTは時価総額が10兆円を超える超大型株であり、配当利回りが相対的に高いことから、機関投資家のポートフォリオにおいては債券の代替資産としての性格も持つ。金利が上昇すれば相対的な魅力度が低下し、株価には逆風となる構造だ。
一方で、NTTは2025年度に過去最大規模となる数千億円単位の自己株式取得を実施。需給面での下支え要因となった。しかし、足元では外国人投資家の売り越しが断続的に観測されており、みんかぶのNTT掲示板でも「ここからさらに下がるのか」「配当目当てで握るべきか」といった個人投資家の不安と期待が交錯している。
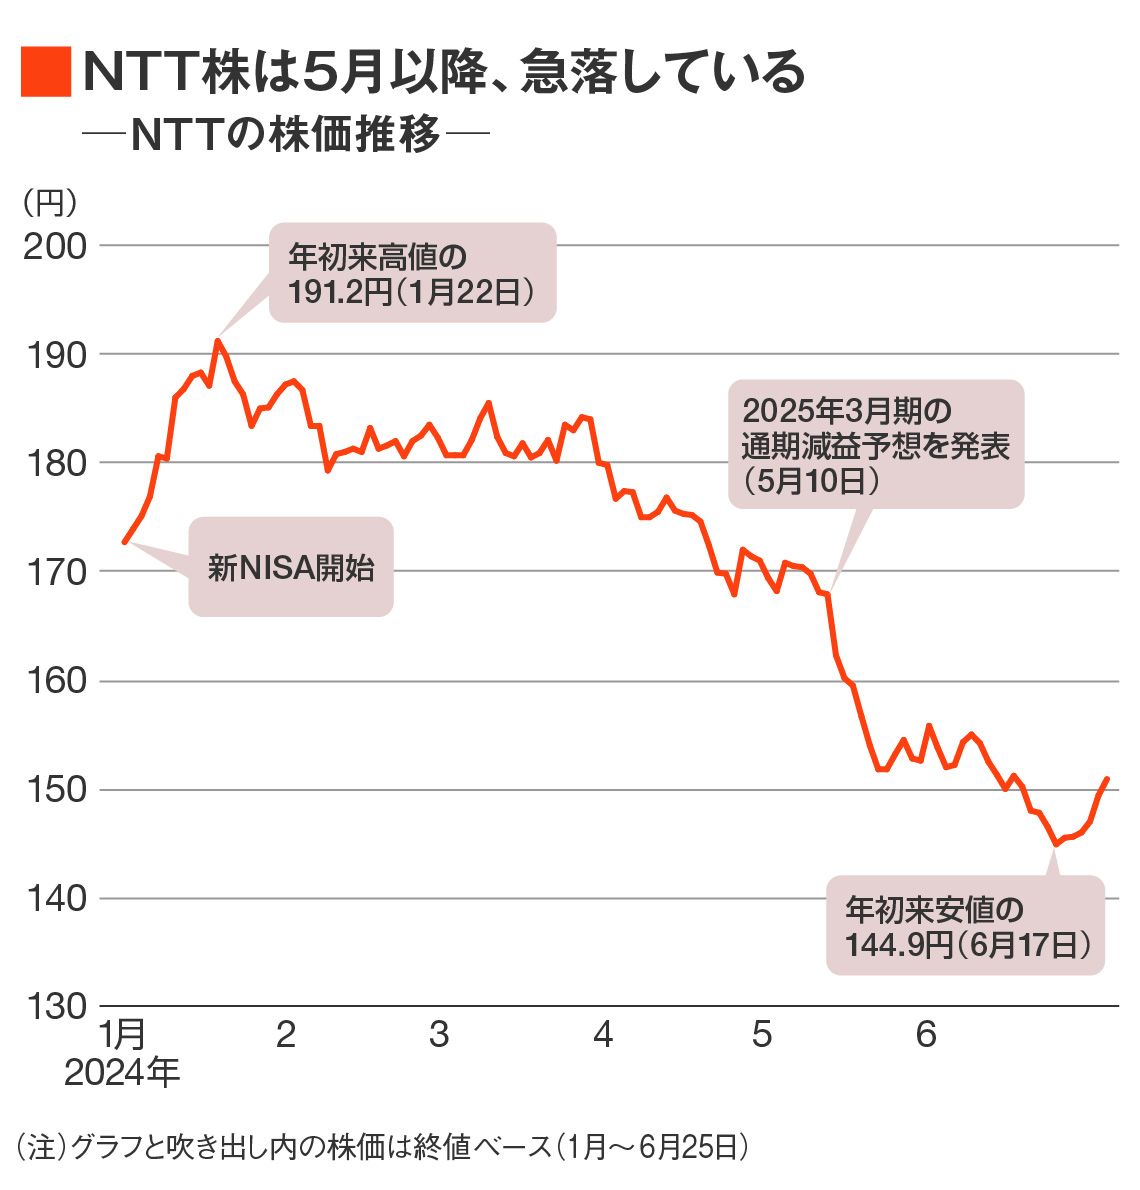
NTT株価の下落理由を徹底検証|決算・政策・金利の三重苦
2026年にかけてNTT株価が軟調に推移している背景には、大きく分けて3つの構造要因がある。第一に、通信料金の値下げ圧力だ。菅政権時代に始まった携帯料金引き下げの流れは完全には収束しておらず、ドコモのARPU(1契約当たりの月間収入)は緩やかな減少傾向にある。第二に、NTT法の在り方を巡る政策リスク。政府内ではNTT法廃止や外資規制の緩和が議論されており、実現すれば経営の自由度は増す一方、短期的には不透明感として株価の重荷になりやすい。
第三に、金利上昇だ。前述の通り、NTT株は高配当利回りを魅力とする投資家に支えられてきた面が大きい。2026年の国内長期金利が1.5%を超える水準で推移する局面では、相対的な利回り優位性が薄れ、売り圧力につながっている。報道各社の取材データによると、国内証券のアナリストからは「金利上昇局面では通信株全体が調整しやすい」との指摘が出ている。
NTTドコモ完全子会社化の影響と今後の成長戦略
2022年に完了したNTTドコモの完全子会社化は、短期的にはNTTの連結業績を押し上げた。しかし、完全子会社化によってドコモの利益を100%取り込む一方、携帯事業の成熟化という構造課題がむき出しになった。NTTは現在、ドコモ単体の通信事業に依存しない収益モデルへの転換を急いでいる。
具体的には、法人向けDX(デジタルトランスフォーメーション)事業、データセンター事業、海外のシステムインテグレーション事業などが成長の柱に位置付けられている。特に、生成AI需要の拡大に伴うデータセンター投資は、NTTの次なる成長ドライバーとして市場の期待を集める。ただし、これらの事業は利益率が通信事業ほど高くなく、収益貢献までには時間がかかる。この「成長の谷間」が現在の株価評価の低さにつながっているとの見方が有力だ。

NTTの配当利回りと株主還元策|自己株式取得は株価を支えるか
NTTは長年にわたり、安定配当と機動的な自己株式取得を組み合わせた株主還元策を続けている。2026年時点の配当利回りは、通信セクター内でも比較的高い水準にある。加えて、大規模な自己株式取得を継続的に実施している点は、個人投資家からの評価が高い。
| 比較項目 | NTT(2026年想定) | KDDI(比較対象) | 編集部の評価・見解 |
|---|---|---|---|
| 配当利回り(目安) | 3%台後半〜4%台前半 | 3%台前半〜3%台後半 | NTTの利回り優位は顕著。ただし金利上昇局面では相対的魅力が低下。 |
| 自己株式取得の積極度 | 数千億円規模を継続 | 数百億円〜千億円規模 | NTTは還元規模で突出。需給面の下支え効果は大きい。 |
| 成長事業の収益寄与 | データセンター・法人DXが育成途上 | 金融・エネルギーなど非通信事業が拡大 | KDDIは非通信の利益貢献が明確。NTTは成長投資の回収がこれから。 |
この表からも分かる通り、NTTは株主還元の手厚さではKDDIを上回る。しかし、成長事業の収益化スピードではKDDIに遅れを取っている印象は否めない。投資家がNTT株を評価する際には、この「還元の魅力」と「成長の不透明さ」のバランスが常に論点となる。
【実態検証】みんかぶ掲示板と個人投資家の生の声
投資家コミュニティの反応を見ると、NTT株に対する個人投資家のスタンスは大きく二極化している。みんかぶのNTT掲示板では、「含み損が拡大しているが、配当があるから売るに売れない」「ドコモの成長が止まっている以上、株価の上値は限定的では」といった悲観的な書き込みが目立つ。
一方で、「NTT法廃止が実現すれば、外資が入って株価が大きく変わる可能性がある」「データセンター投資は10年単位で見れば化ける」と中長期の成長に賭ける声も根強い。実際、外国人投資家の動向を見ると、短期的な売り越しと中長期の戦略的買いが混在しており、株価の方向感を掴みにくい状況が続いている。

一般に知られていない盲点とネットの誤解
NTT株を巡っては、いくつかの誤解が投資判断を惑わせている。最も多いのが「NTTは国策企業だから株価は大きく下がらない」という思い込みだ。確かに政府はNTT株式の約3分の1を保有する筆頭株主だが、だからといって株価が保証されるわけではない。過去には民営化後の長期低迷期もあり、国策企業イコール安全という発想は危うい。
また、「配当利回りが高いから長期保有すれば必ず得をする」という考え方も一面的だ。配当利回りは株価が下がれば上昇するため、利回りの高さは株価下落の裏返しであるケースもある。加えて、NTTには株主優待制度が存在しない。株主優待目当ての投資家には向かない銘柄である点は、意外と見落とされがちだ。
【プロの結論】NTT株を保有すべき人・慎重になるべき人の判断基準
結論から言えば、NTT株は「安定配当を重視する長期投資家」には依然として有力な選択肢だ。ただし、「短期的な値上がり益」や「株主優待」を期待する投資家には適さない。社会的な視点で見れば、NTTは通信という社会インフラを支える企業であり、その公共性と収益性の両立という構造的ジレンマを常に抱えている。このジレンマこそが、NTT株価の上値を抑える根本要因と言える。
投資判断において重要なのは、NTT法廃止や外資規制緩和といった政策の行方、法人DX事業の利益率改善、データセンター投資の回収スケジュールという3つの指標を定点観測することだ。いずれかに明確な進展が見えた時こそ、NTT株が再評価される転換点になるだろう。
【ntt の 株価】に関するよくある質問(FAQ)
Q1:NTTの株価が2026年に下落している主な理由は?
A1:主因は国内金利の上昇、通信料金引き下げ圧力、NTT法を巡る政策リスクの3点です。特に金利上昇は高配当株としての相対的魅力を低下させるため、株価の重荷となっています。
Q2:NTTの配当利回りは今後も維持されるのか?
A2:NTTは安定配当を重視する方針を明言しており、短期的な減配リスクは低いと見られます。ただし、巨額の設備投資と成長事業の収益化が遅れれば、増配ペースは鈍化する可能性があります。
Q3:NTTとKDDI、どちらの通信株を選ぶべき?
A3:安定配当と株主還元の手厚さを重視するならNTT、非通信事業の成長性や株主優待を重視するならKDDIが選択肢となります。投資目的によって評価は分かれます。
Q4:NTT株に株主優待はあるのか?
A4:NTTには株主優待制度はありません。還元は配当と自己株式取得が中心です。株主優待を目的とする投資には向きません。
まとめ:今後の動向と失敗しないための判断基準
2026年のNTT株は、「高配当という防御力」と「成長の不透明さという攻めあぐね」が交差する局面にある。短期的な値動きに一喜一憂するのではなく、政策リスクと成長投資の進捗を中長期の視点で見極めることが、失敗しないための大前提だ。市場では今後、四半期決算の発表ごとに、法人DX事業の利益率とデータセンター関連の受注動向が最大の焦点となる。情報を先取りするのではなく、公式発表と客観的データに基づいた冷静な判断が求められる。 (出典: ntt の 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
