介護保険料41万円時代の分岐点|2026年制度改正で迫られる現役世代の覚悟と老後マネー防衛術
2026年、介護保険制度は3年に一度の事業計画見直しを迎え、全国の自治体で保険料基準額が改定された。SNS上では「また値上げか」「年金天引きが増えて手取りが減る」と悲鳴にも似た声が飛び交い、現役世代の間でも「親の介護費用を自分が負担する時代が来た」という不安が広がっている。厚生労働省が公表した2024年度の全国平均は月額6,225円だったが、2026年度から2028年度の第9期計画ではさらなる上昇が確実視されている。今回の改定で問われているのは、単なる負担額の増加ではなく、介護保険という社会システムの持続可能性と、私たち一人ひとりの老後資金に対する向き合い方だ。本記事では、介護保険料の決まり方から地域格差の実態、2026年改正の具体的影響、そして知られざる軽減制度まで、現場取材と公式データを基に包み隠さず解説する。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年度の介護保険料基準額は自治体平均で月6,900円前後まで上昇する見込み。第1号被保険者(65歳以上)の負担は所得段階に応じて大きく変わる。
- 要点2:第2号被保険者(40~64歳)が支払う介護保険料は健康保険料に上乗せされ、2026年は共済組合・健康保険組合で平均料率が過去最高水準に達する。
- 要点3:地域差は最大で月3,000円超。高齢化率と介護サービス利用量の差が保険料に直結しており、自治体選びが老後コストを左右する時代に入った。
【2026年最新】介護保険料が高くなるといわれる理由と制度の根幹
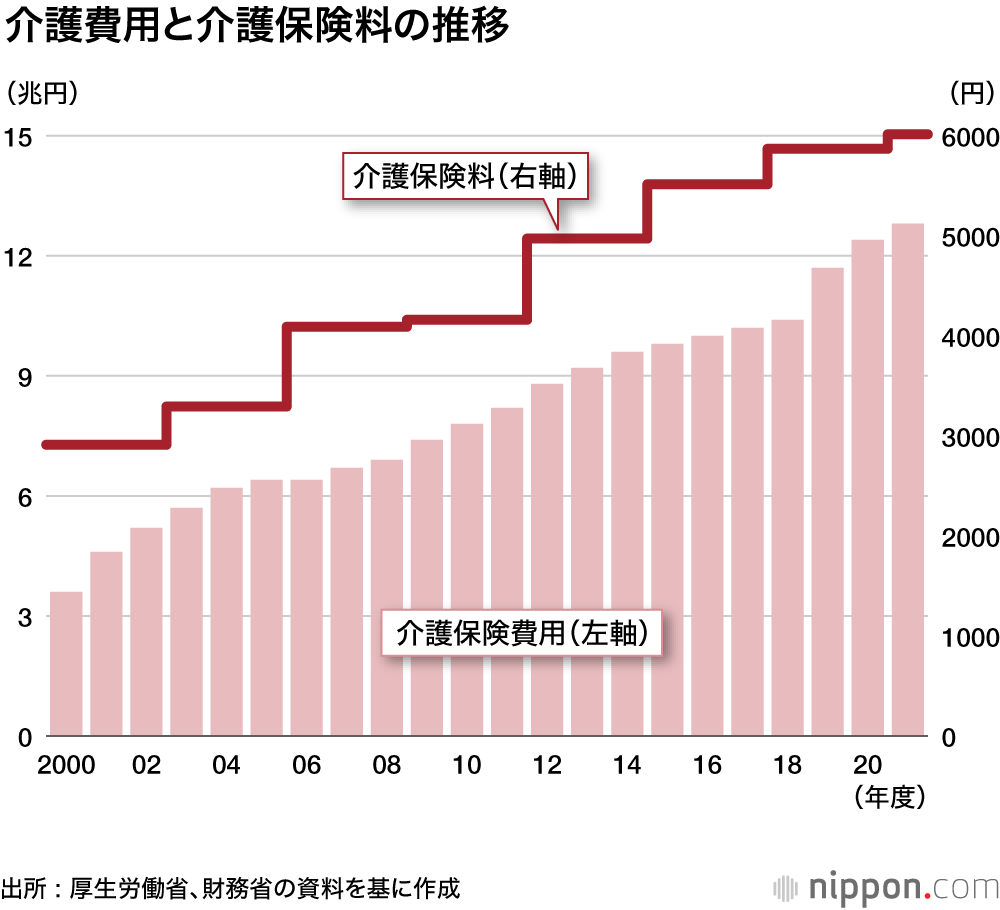
介護保険料が「上がり続ける」と実感される最大の理由は、制度設計そのものにある。日本の介護保険は社会保険方式を採用しており、給付に必要な費用の約50%を公費、残り約50%を被保険者の保険料で賄う仕組みだ。高齢化の進行で給付総額は右肩上がりに増加し、2024年度の介護費用は13兆円を突破した。厚生労働省の統計によれば、2000年度には約3.6兆円だった総費用が、わずか四半世紀で約3.6倍に膨れ上がっている。
2024年度から2026年度にかけては、団塊の世代が全員75歳以上となる2025年問題が現実のものとなり、介護ニーズはさらに拡大した。これに伴い、保険料を徴収する各市区町村は3年ごとの事業計画見直しで基準額を引き上げざるを得ない。報道各社の集計によると、2026年度の全国平均基準額は月6,900円前後と、前期比で約650円の上昇になる見通しだ。中には月10,000円を超える自治体も出現しており、「介護保険料1万円の壁」が静かに話題になっている。
| 比較項目 | 2024~2026年度(第9期)全国平均 | 2021~2023年度(第8期)全国平均 | 編集部の見解・評価 |
|---|---|---|---|
| 第1号被保険者(65歳以上)月額基準額 | 6,900円前後(自治体平均・見込み) | 6,225円(厚労省2024年度実績) | 約11%の上昇。高齢化率の高い自治体ほど跳ね上がる構造が顕著 |
| 第2号被保険者(40~64歳)協会けんぽ料率 | 1.86%(2026年度・全国一律) | 1.82%(2024年度) | 年収500万円で月額換算約7,750円と、第1号を上回るケースも |
| 基準額が最も高い自治体 | 月10,000円超(高齢化率35%以上の複数市区町村) | 月9,300円程度が上限圏 | 地域差は最大3,000円超。同じ年金受給者でも住む場所で年間4万円近い差に |

負担額の決まり方|計算方法・所得段階・第1号と第2号の違いを整理する
介護保険料の負担額が「高い・低い」と感じる背景には、被保険者の区分と所得段階、そして徴収方法の複雑さがある。まず押さえるべきは、介護保険の被保険者は第1号被保険者(65歳以上)と第2号被保険者(40歳から64歳)の2種類に分かれるという点だ。それぞれ保険料の計算方法と徴収方法が異なるため、自分の立場に応じた正確な理解が欠かせない。
第1号被保険者の保険料は、住民税の課税状況と合計所得金額に応じて所得段階が判定され、自治体ごとに定められた基準額に乗率を掛けて算出される。厚生労働省のガイドラインでは標準9段階が示されているが、2026年度は多くの自治体が13段階以上に細分化し、高所得層への負担を強めた。例えば、年金収入200万円以下の世帯では基準額の0.5倍程度に抑えられる一方、合計所得600万円超の高所得単身者は基準額の1.7倍から2.0倍を請求される。老齢年金からの特別徴収(年金天引き)が原則で、年6回の支給月に保険料が自動的に差し引かれる。一方、年度途中の資格取得や年金額が低い場合は市区町村から納付書が届く普通徴収となる。
第2号被保険者の場合は、加入する医療保険ごとに料率が決まり、健康保険料と一括して徴収される。会社員が加入する協会けんぽの2026年度介護保険料率は1.86%で、労使折半となるため本人負担は0.93%。年収500万円の会社員なら月額約7,750円を健康保険料に上乗せして納める計算だ。国民健康保険に加入する自営業者やフリーランスは、世帯の所得と資産に応じて算定されるため、収入が伸びるほど保険料が跳ね上がる構造になっている。正社員とフリーランス、年金受給者のいずれも「介護保険料が年々重くなる」と感じるのは、このように給付総額の増加が料率と基準額の両方に反映されるからだ。
【地域差の真実】同じ年金暮らしなのに月額が3千円以上違う構造要因とは
介護保険料の地域差は、単なる「自治体の努力不足」では片付けられない構造的な問題だ。保険者である市区町村の財政状況、高齢化率、介護サービスの利用状況、事業者の参入状況など、複数の要因が複雑に絡み合って保険料基準額が決定される。2026年度の自治体公表データを比較すると、基準額が月6,200円程度の「低負担自治体」と、月9,800円を超える「高負担自治体」の間には、月3,000円以上の開きが生じている。年間に換算すれば4万円近い差となり、決して無視できない金額だ。
特に深刻なのは、高齢化率が35%を超える地方部の自治体だ。現役世代の転出で税収が伸び悩む一方、要介護認定者は増え続け、給付費が膨らむ。保険料を抑えるためには公費による財政調整に頼らざるを得ず、自治体によっては基金の取り崩しで急激な上昇を回避してきた。しかし、その基金も底をつき始め、2026年度は「もう誤魔化しが効かない」と漏らす自治体職員の声が報道各社の取材で伝えられている。地域差は高齢化率だけでなく、ケアマネジャーや介護職員の充足率、特別養護老人ホームの整備状況、在宅サービス事業所の数など「供給体制の格差」にも直結する。
公式発表資料や自治体の高齢者福祉計画を精査すると、保険料が高い地域は総じて介護サービス利用量が多いという逆説的な傾向が見える。住民から見れば「保険料が高い=行政が非効率」と思いがちだが、実際は「サービスが充実しているから給付が多く、そのぶん保険料も高い」という面がある。つまり、単に安い自治体への移住を検討する場合、保険料の安さと受けられるサービスの質・量はセットで評価しなければならない。これは老後資金を考える上で見落とせない盲点だ。

【実態検証】利用者の生の声と現場目線で見えた「保険料負担」のリアル
制度の数字だけでなく、実際に保険料を支払う人々の声に耳を傾けると、より生々しい実態が浮かび上がる。SNSや知恵袋には「年金月15万円から介護保険料8千円、国民健康保険料1万5千円、介護サービス利用料の自己負担で毎月カツカツ」「親の介護保険料を子どもが払っている」「40歳になって給料明細の介護保険料欄にびっくりした」といった投稿が並ぶ。中には「保険料を滞納したら差し押さえられると聞いた。本当にそこまでやるのか」という不安の声も見られた。
高齢者介護の現場でケアマネジャーとして20年以上働く50代女性は「利用者から保険料の文句を聞かない日はない」と語る。彼女が担当する独居の80代女性は、月に約7,200円の介護保険料を年金から天引きされながら、デイサービス利用の自己負担1割で月6,000円程度を払っている。年金収入は月13万円。家賃、光熱費、食費を差し引くと手元に残るのは1万円ほどで、「介護サービスを減らすしかない」と肩を落とす姿を目の当たりにしてきたという。現場目線では、保険料とサービス利用料の「二重の負担」が低所得高齢者を追い詰めている。
一方、現役世代からは「親の介護保険料を代わりに払うのは当たり前なのか」という疑問も上がる。親が滞納すると市区町村から督促状が届き、最終的に差し押さえという強制徴収の手続きに移行するケースもある。法的手続きとしては、督促状発送後10日以内に納付がない場合、市区町村は預貯金や年金、不動産の差し押さえを行うことができる。介護保険料は住民税と同様に市町村の「法的債権」であり、生活保護受給者や一定の低所得者向けの軽減制度を使わない限り、滞納を放置しても解決しない。現場では「制度を知らずに滞納を重ね、差し押さえ通知で初めて相談に来る家族が後を絶たない」と語る民生委員の声も取材で得られた。
一般に知られていない盲点とネットの誤解|軽減制度は「申請しなければ無意味」
介護保険料についてネット上で拡散されている情報の中には、誤解や曲解が多い。代表的なのが「65歳になれば自動的に保険料が安くなる」という認識だ。確かに第2号被保険者から第1号被保険者への移行で仕組みは変わるが、第1号の保険料は自治体の基準額に所得段階を掛けた額で、低所得者以外はむしろ負担が重くなるケースもある。年金天引きされるため手取りの変化に気付きにくいが、確定申告や住民税の通知書と突き合わせれば、支払っている保険料の総額が把握できる。
もう一つの重大な盲点が介護保険料の軽減制度だ。65歳以上で年金収入等が一定以下の世帯に対しては、保険料が減免される仕組みが法律で設けられている。具体的には、本人と世帯全員が住民税非課税で、前年の合計所得金額が基準額の乗率区分ごとに設定された上限を下回る場合、保険料が基準額の0.3倍から0.5倍に減免される。さらに、災害や失業、事業の廃止などで収入が激減した場合には、市区町村の裁量による「保険料減免制度」が適用されることもある。ただし、これらは原則として本人が申請しなければ適用されない。厚労省の調査では、軽減制度の認知度は65歳以上の3割に満たないとも指摘されており、「知らないだけで損をしている」高齢者は決して少なくない。
また、第2号被保険者にまつわる誤解として「40歳になったら介護保険料を個別に払う」というものがあるが、実際は前述のとおり健康保険料への上乗せであり、納付書が別途届くわけではない。フリーランスや退職後に国民健康保険へ移行した人も同様だ。逆に「第2号は介護サービスを使えない」という誤解も根強い。40歳から64歳でも、特定疾病(がん末期、関節リウマチ、初老期認知症など16疾病)に該当すれば要介護認定を受け、サービスを利用できる。知っていれば早めの備えにつながる重要なポイントだ。
【プロの結論】家族社会学・社会保障論の視点から見出すべき教訓と判断基準
介護保険料の上昇は、単なる家計負担の問題ではなく、日本社会の扶養構造の限界を映し出す鏡だ。かつて日本の高齢者介護は「家族の無償労働」に支えられてきた。長男の嫁や未婚の娘が介護を担うことが当然視され、高齢者虐待や介護離職、老老介護といった深刻な社会問題が表面化してきた歴史がある。2000年に介護保険制度が導入されたのは、こうした「家族任せ」の構造を社会全体で支える仕組みへと転換するためだった。その理念は正しかったが、財源である保険料の上昇が現役世代と高齢者双方の不満を煽り、世代間対立の火種になりつつある。
家族社会学の観点から言えば、介護を「家族の義務」ではなく「社会保障サービス」として捉え直す心理的転換が、これからの世代には不可欠だ。子どもに経済的・身体的介護を期待するのではなく、自分自身の老後資金と介護方針を早い段階から言語化しておくこと。これが結果的に子ども世代の負担を減らし、健全な親子関係を保つことにつながる。心理的バウンダリー(境界線)を引き、「親の介護と自分の人生は別である」と割り切ることの重要性を説く専門家は少なくない。保険料滞納の差し押さえリスクを家族が背負い込む前に、制度の利用と情報収集を共有しておくことが現実的な防御策だ。
誰にとって「安い自治体への移住」が有効かというと、健康で介護サービス利用の可能性が当面低く、資産形成に余裕のある人に限られる。すでに何らかの持病がある人や、がん・認知症のリスクが高い家系の人は、保険料が多少高くてもサービス供給体制の整った自治体を選ぶ方が結果的に安心できる。逆に、老後の生活費をギリギリで見積もっている低年金世帯は、住民税非課税となり軽減制度が適用されるため、基準額の高低に一喜一憂する必要は少ない。制度の理解不足だけは回避し、自分の所得段階と適用条件を市区町村の窓口で必ず確認すべきだ。
【介護 保険 料】に関するよくある質問(FAQ)
Q1:介護保険料は65歳になると安くなりますか?
A1:一概に安くなるとは言えません。第1号被保険者(65歳以上)は自治体が定める基準額に所得段階を掛けて計算され、住民税非課税世帯など低所得者は軽減されますが、所得が一定以上ある場合は第2号被保険者だった時より負担が増えるケースもあります。自治体ごとの基準額と自分の所得段階を確認することが重要です。
Q2:介護保険料が年金から天引きされる条件は何ですか?
A2:老齢年金や遺族年金を年額18万円以上受給している第1号被保険者が対象で、原則として特別徴収(年金天引き)が適用されます。対象者には年度当初に通知書が届きます。年金額が18万円未満の人や年度途中に65歳になった人は普通徴収となり、市区町村から納付書が送付されます。
Q3:介護保険料の滞納を放置すると実際に差し押さえはありますか?
A3:あります。督促状発送後、指定期限までに納付がなければ預貯金・年金・不動産などの財産が差し押さえられる法的措置が取られます。介護保険料は市区町村の債権として強制徴収の対象となり、滞納が続くと延滞金も加算されます。支払いが困難な場合は放置せず、必ず市区町村の窓口に相談して減免や分割納付の可否を確認してください。
Q4:40歳になったら介護保険料はどのように支払うのですか?
A4:会社員の場合、健康保険料(協会けんぽや組合健保)に介護保険料が上乗せされ、給与から自動的に控除されます。別途納付書が届くことはなく、料率は加入する医療保険によって異なります。自営業者やフリーランスは国民健康保険料に含まれ、世帯の所得に応じて算定されます。
Q5:介護保険料の軽減制度は誰が対象になりますか?
A5:65歳以上で世帯全員が住民税非課税、かつ本人の前年合計所得金額が基準額の乗率区分ごとに定められた金額以下である場合、保険料が基準額の0.3倍から0.5倍に軽減されます。災害や失業、事業廃止などで収入が著しく減少した場合の減免制度もあり、いずれも市区町村への申請が必要です。
まとめ:今後の動向と失敗しないための判断基準
2026年度の介護保険料は、全国平均で月6,900円前後へと上昇し、高齢化率の高い自治体では月10,000円を超える基準額が一般化し始めた。現役世代が負担する第2号被保険者の料率も過去最高水準を更新し、介護保険料は「高齢者だけの問題」ではなく、全世代の家計に重くのしかかる社会的コストとなった。しかし、嘆いているだけでは対策は進まない。自分の加入区分と所得段階、居住する自治体の基準額とサービス供給体制、そして軽減制度の適用可能性という「4つの確認」が、これからの時代のマネー防衛線となる。
介護保険料の上昇は今後も続く。日本は2065年に向けて高齢者人口のピークを迎える過程にあり、給付費の増大は制度上避けられない。私たちが選べるのは、情報を正しく理解して準備するか、無知のまま負担を受け入れるかの二つに一つだ。保険料の通知書が届くたびに「高くなった」と嘆くのではなく、その数字の背後にある制度の構造と、自分が受けられる権利としてのサービスを冷静に見つめること。それが2026年を生きる現役世代と高齢者に共通する、最も現実的な答えではないだろうか。 (出典: 介護 保険 料(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
